Benchmark KPI cho chương trình khách hàng thân thiết ngành tài chính: đo cái gì và đo thế nào cho đúng
Mọi chương trình khách hàng thân thiết đều có một bản báo cáo đẹp. Số thành viên tăng, lượt đổi quà tăng, biểu đồ quý nào cũng đi lên. Tuy nhiên theo McKinsey, sau khi khảo sát các chương trình đã vận hành ổn định, kết luận rằng khoảng hai phần ba trong số đó không tạo ra giá trị, và nhiều chương trình còn ảnh hưởng tiêu cực. Một bảng chỉ số chỉ đếm lượt đăng ký và lượt đổi điểm sẽ không bao giờ phát hiện được chương trình của mình đang nằm ở phía nào của ranh giới đó.
Với ngành tài chính, khoảng cách giữa chỉ số đẹp và giá trị thật còn rộng hơn các ngành khác. Một khách hàng ngân hàng có thể không rời đi ngay khi thất vọng, họ giữ lại tài khoản cũ như một cái vỏ và chuyển dần dòng tiền sang các nhà băng khác. Tỷ lệ giữ chân trên danh nghĩa vẫn duy trì ở mức cao trong khi số dư, doanh số thẻ và tỷ lệ bán chéo đang âm thầm sụt giảm. Đó là lý do bộ KPI cho lĩnh vực tài chính cần đảm bảo đủ bốn tầng, từ khuyến khích tham gia sang thúc đẩy hành vi mục tiêu, rồi tới giữ chân và cuối cùng là giá trị kinh tế.
Tham khảo thêm bài viết về Chương trình Loyalty ngân hàng
Chương trình loyalty ngân hàng: từ tri ân theo dịp đến cá nhân hóa bằng AI
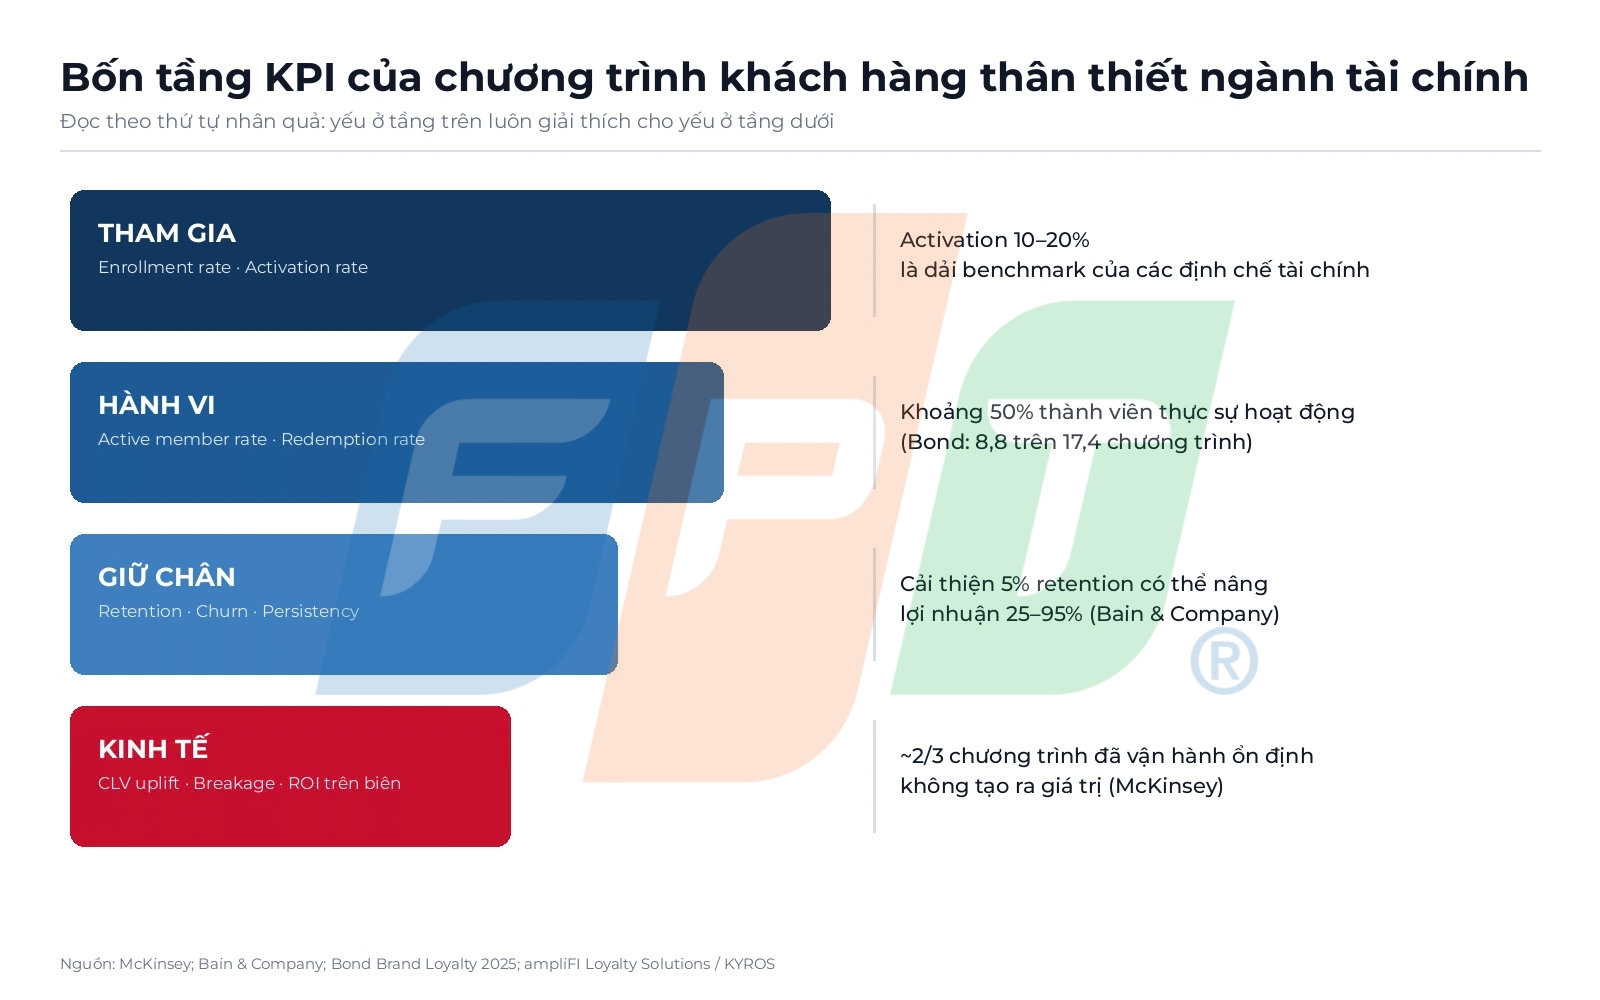
Hình 1. Bốn tầng KPI của chương trình khách hàng thân thiết ngành tài chính
Tầng một: tham gia, nơi phần lớn chương trình đã hỏng từ đầu
Activation là tỷ lệ thành viên mới hoàn tất hành động tích điểm đầu tiên trong vòng 30 đến 90 ngày sau khi tham gia chương trình. Theo dữ liệu benchmark của KYROS được ampliFI Loyalty Solutions tổng hợp cho các định chế tài chính, con số này thường rơi vào khoảng 10 đến 20 phần trăm. Dải này rộng hơn vẻ ngoài của nó rất nhiều: một chương trình ở mức 10 phần trăm đang bỏ lại phần lớn cơ sở thành viên ở trạng thái ngủ đông trước khi mối quan hệ kịp bắt đầu, trong khi chương trình đạt 20 phần trăm đã nhân đôi lượng khách hàng thân thiết, tức là có khả năng đi tiếp qua từng chặng sau đó.
Yếu tố tác động mạnh nhất lên chỉ số này không phải giá trị quà tặng mà là quy trình onboarding. Trong dữ liệu các chương trình do ampliFI quản lý, những chương trình duy trì truyền thông hướng dẫn quyền lợi đều đặn trong 90 ngày đầu ghi nhận mức tăng 32,4 phần trăm về tần suất sử dụng thẻ giai đoạn sớm, và khách hàng tích được điểm ngay trong tuần đầu có xác suất còn hoạt động ở tháng thứ sáu cao hơn đáng kể.
Chỉ số tiếp theo, active member rate, là nền tảng của mọi con số phía dưới, bởi chương trình chỉ tác động được lên hành vi của những thành viên thực sự tương tác tới. Nghiên cứu 2025 của Bond Brand Loyalty cho thấy một người tiêu dùng trung bình là thành viên của 17,4 chương trình nhưng chỉ hoạt động ở 8,8 chương trình, và Deloitte ghi nhận khoảng cách tương tự với tỷ lệ khoảng năm trên tám. Vì thế , mức 50 phần trăm không nhất thiết là thành tích. Thứ doanh nghiệp cần theo dõi là đường xu hướng active member rate của chính chương trình.
Tầng hai: đổi thưởng và mặt kế toán của điểm chưa dùng
Redemption rate được tính bằng điểm đã đổi chia cho điểm phát hành. Chỉ số này thường bị đọc sai theo cả hai chiều. Open Loyalty đặt dải lành mạnh ở mức 20 đến 40 phần trăm, còn Brandmovers ghi nhận các con số công bố trải từ 15 đến 50 phần trăm tùy loại hình. Tỷ lệ thấp không phải khoản tiết kiệm chi phí mà là tín hiệu quà thưởng không đủ hấp dẫn, khách phải dùng nhiều điểm để đổi hoặc quy trình đổi quá rắc rối, còn tỷ lệ quá cao báo hiệu cơ chế thưởng hào phóng tới mức khó duy trì.
Với tổ chức tài chính, redemption còn là chỉ số dự báo giá trị. Dữ liệu tổng hợp khách hàng thân thiết năm tài chính 2025 của ampliFI cho thấy chủ thẻ có đổi thưởng tạo ra doanh số chi tiêu cao gấp 2,7 lần nhóm không đổi. McKinsey đo cùng hiện tượng ở góc khác, khi thành viên đã đổi điểm chi tiêu nhiều hơn 25 phần trăm so với thành viên đăng ký nhưng không hoạt động, còn thành viên hoạt động mà chưa đổi điểm chỉ nhỉnh hơn 10 phần trăm.
Mặt còn lại của redemption là breakage, phần điểm phát hành ra nhưng không bao giờ được sử dụng. Antavo ghi nhận 26,2 phần trăm điểm thưởng không được quy đổi và 11,9 phần trăm hết hạn trong trạng thái chưa dùng. Con số này dao động rất mạnh theo ngành, từ khoảng 20 tới 30 phần trăm ở bán lẻ, với tần suất cao có thể lên tới 70 đến 85 phần trăm trong hàng không và một số chương trình B2B, nơi tốc độ tích lũy điểm nhanh hơn tốc độ đổi điểm. Vấn đề mà nhiều đội marketing quên là theo IFRS 15 và ASC 606, nghĩa vụ điểm thưởng được ghi nhận trên giá trị số điểm khách hàng kỳ vọng sẽ đổi trong tương lai. Vì vậy giả định breakage (điểm thưởng được phát hành nhưng không dùng) mà đội vận hành đưa ra sẽ đi thẳng vào báo cáo tài chính có kiểm toán. Một chương trình có lợi nhuận nhờ khách hàng thân thiết quên điểm thì phần lợi nhuận đó không bền vững.
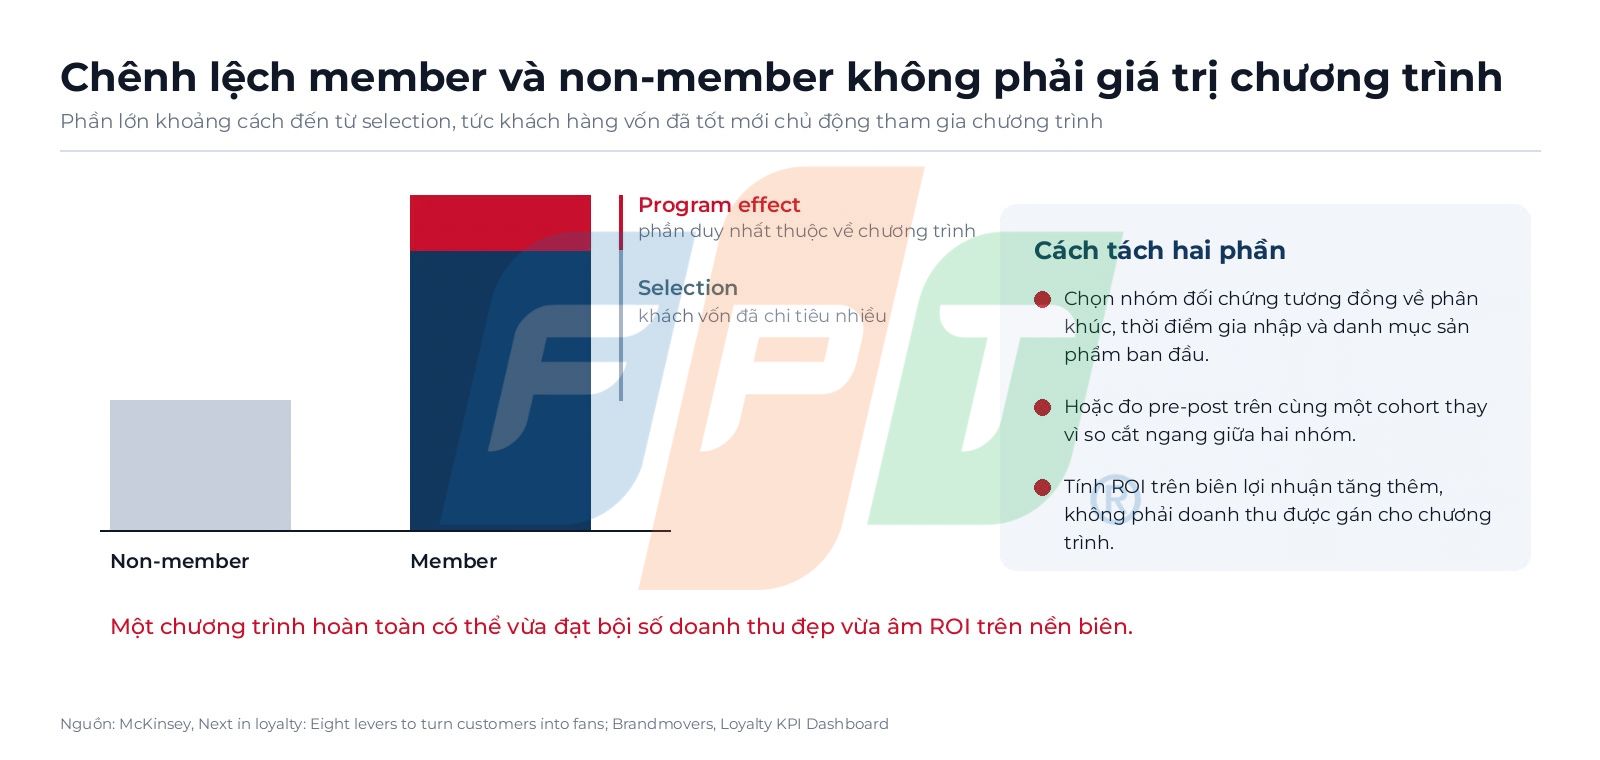
Hình 2. Chênh lệch member và non-member gồm selection và program effect
Tầng ba: giữ chân, và cái bẫy đắt nhất trong đo lường
Bain and Company, qua nghiên cứu nền tảng gắn với Frederick Reichheld, chỉ ra rằng cải thiện 5 phần trăm tỷ lệ giữ chân có thể nâng lợi nhuận từ 25 đến 95 phần trăm tùy cấu trúc biên của từng ngành. Chính cơ chế cộng dồn này đưa retention vào trung tâm mọi mô hình ROI của loyalty.
Nhưng đây cũng là nơi phần lớn báo cáo đi chệch. Thành viên luôn chi tiêu nhiều hơn người không tham gia, ở gần như mọi chương trình, và phần lớn khoảng cách đó đến từ selection chứ không phải causation, bởi những người chủ động tham gia vốn đã là khách hàng tốt hơn từ trước. Nếu đội ngũ vận hành quy toàn bộ chênh lệch member và non-member cho chương trình, giá trị được báo cáo sẽ bị thổi phồng, có khi rất mạnh. Cách duy nhất để có một con số dùng được là so sánh với nhóm đối chứng tương đồng về phân khúc, thời điểm gia nhập và danh mục sản phẩm ban đầu, rồi tính ROI trên biên lợi nhuận tăng thêm thay vì doanh thu được gán cho chương trình. Một chương trình hoàn toàn có thể vừa đạt bội số doanh thu đẹp vừa âm ROI trên nền biên, và con số thứ hai mới là con số thật.
Hai cách làm chương trình khách hàng thân thiết đáng tham khảo
Bank of America là ví dụ hiếm hoi công bố đủ chỉ số để soi được cấu trúc chương trình. Tính tới thời điểm công bố chương trình mới hồi tháng 5 năm 2026, Preferred Rewards có 11,3 triệu thành viên nắm khoảng 2 nghìn tỷ USD tài sản, tỷ lệ giữ chân được nhà băng này báo cáo ở mức 99 phần trăm, và khoảng 30 phần trăm thành viên mở thêm một sản phẩm khác trong vòng 30 ngày kể từ khi gia nhập. Điểm đáng chú ý nằm ở thiết kế: quyền lợi gắn với toàn bộ quan hệ tài chính gồm tiền gửi, đầu tư và khoản vay, chứ không chỉ gắn với chi tiêu thẻ. Khi chuyển sang BofA Rewards, ngân hàng bỏ ngưỡng số dư 20.000 USD để mở chương trình cho khoảng 30 triệu khách hàng thân thiết nữa, chấp nhận active rate trung bình sẽ giảm khi mẫu số phình ra.
Tại Việt Nam, Techcombank ra mắt chương trình tích điểm U-Point từ tháng 4 năm 2024, thu hút hơn 8,2 triệu hội viên ngay trong giai đoạn thử nghiệm, sau đó phát triển thành Techcombank OneU với hệ sinh thái đổi điểm gồm hơn 200 đối tác và 500 thương hiệu tại khoảng 9.000 điểm trên toàn quốc. Cách tiếp cận này xử lý trực tiếp bài toán reward velocity, tức quãng thời gian từ lúc tích điểm tới lúc đổi được thứ có ý nghĩa. Mạng lưới đổi điểm càng dày và ngưỡng đổi càng thấp thì khoảng chờ càng ngắn, mà khoảng chờ ngắn kéo redemption lên đồng thời kéo breakage xuống.
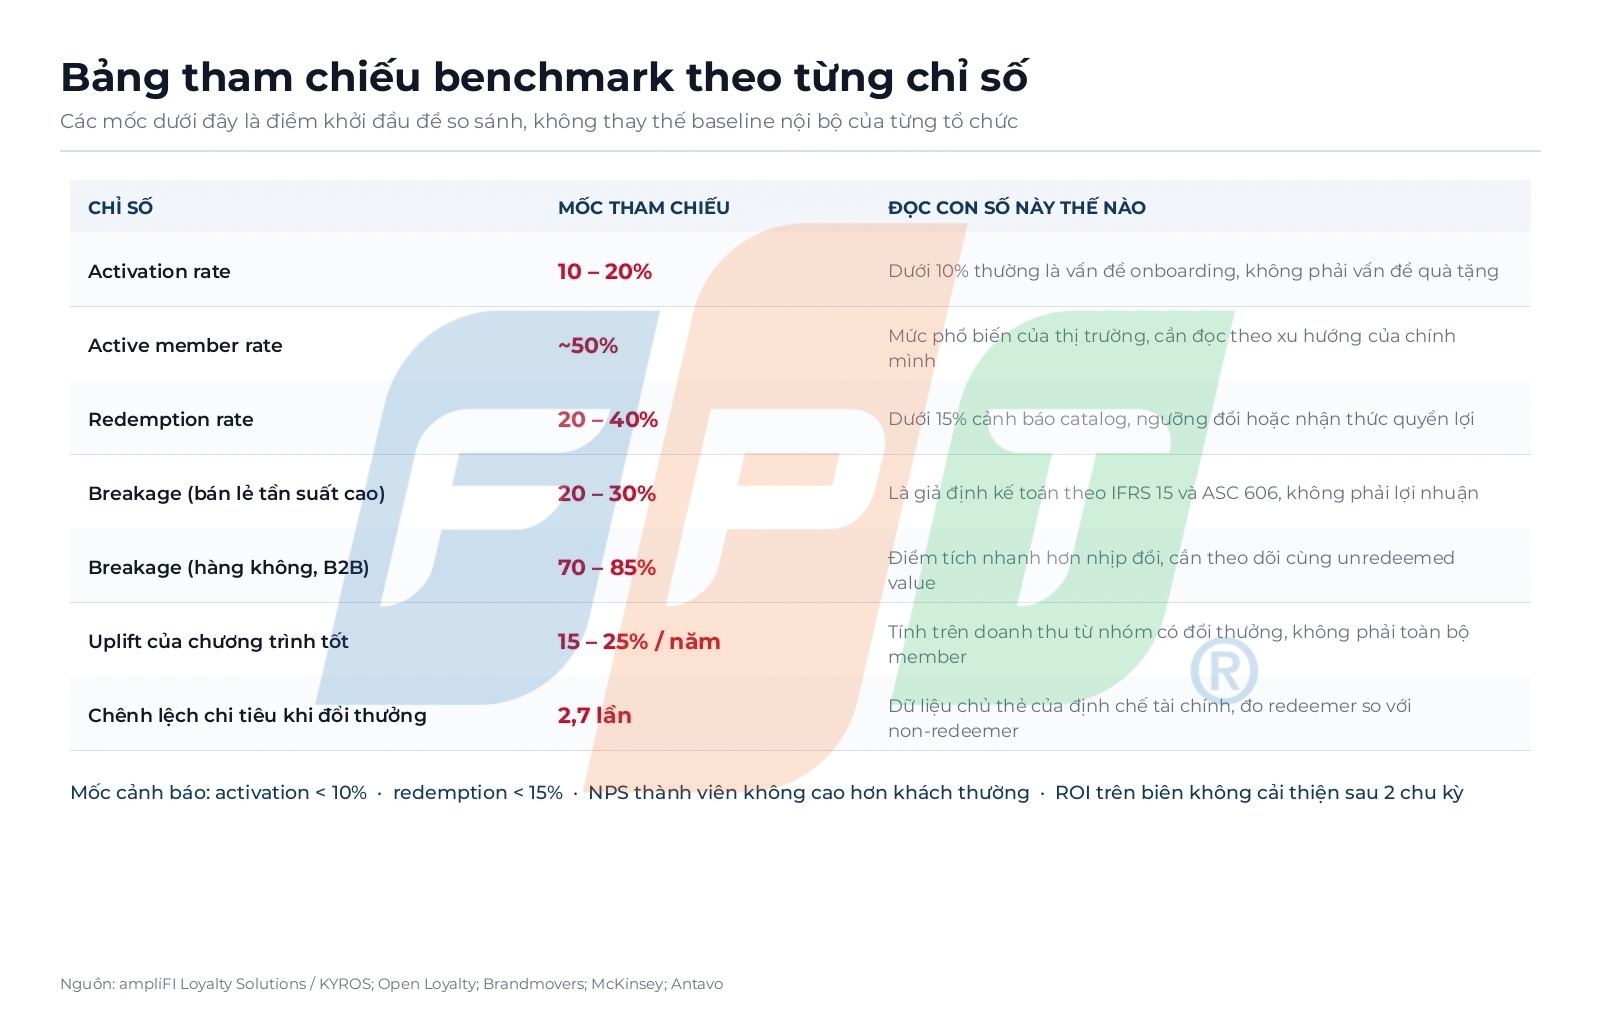
Hình 3. Bảng tham chiếu benchmark theo từng chỉ số
Thiết lập mục tiêu và đọc bảng chỉ số
Điều đầu tiên người phụ trách chương trình cần làm là định nghĩa chặt chữ active, chẳng hạn một giao dịch đủ điều kiện trong 90 ngày hoặc một hành vi có giá trị như thanh toán, đầu tư, tái tục hợp đồng. Định nghĩa lỏng sẽ tạo ra một con số dễ chịu và vô dụng.
Nhịp theo dõi nên chia ba tầng: hàng tháng cho activation, active rate và redemption vì đây là các chỉ số dẫn báo; hàng quý cho breakage, nghĩa vụ điểm thưởng và bán chéo để khớp chu kỳ báo cáo tài chính; chu kỳ 12 đến 24 tháng cho retention, CLV và ROI trên nền biên.
Bộ KPI ưu tiên cũng khác nhau theo mô hình kinh doanh. Ngân hàng bán lẻ nhìn vào mức tăng chi tiêu thẻ, số dư và tỷ lệ bán chéo; mảng thẻ tín dụng tách riêng spend-active (chủ động tiêu) với redemption-active (chủ động đổi quyền lợi) rồi đặt cạnh khả năng sinh lời đã điều chỉnh rủi ro; bảo hiểm tập trung vào tỷ lệ tái tục và persistency (duy trì hợp đồng) thay vì khuyến khích mua mới; wealth management đo theo AUM giữ lại và share of wallet.
Cuối cùng là các ngưỡng cảnh báo cần đặt ra từ trước: activation dưới 10 phần trăm, redemption dưới 15 phần trăm, chênh lệch NPS giữa thành viên và khách thường bằng không, và ROI trên nền biên không cải thiện sau hai chu kỳ tối ưu. Khi chỉ số không đạt các ngưỡng này,, vấn đề thường nằm ở thiết kế chương trình chứ không nằm ở ngân sách truyền thông.
Quý khách có nhu cầu về sản phẩm Loyalty có thể LIÊN HỆ để các nhân viên chăm sóc có thể liên lạc ngay lập tức.
Tác giả: Ông Lương Ngọc Bình – Chuyên gia công nghệ AI, Data Dữ liệu Ngân hàng – FPT IS – Tập đoàn FPT
Nguồn tham khảo
- McKinsey & Company, Next in loyalty: Eight levers to turn customers into fans:
- ampliFI Loyalty Solutions, What a High-Performing Loyalty Program Looks Like: A Benchmark Guide:
- Brandmovers, Loyalty KPI Dashboard: 13 Metrics, Formulas, and Benchmarks:
- Open Loyalty, 9 loyalty program metrics you should track:
- Access Development, Loyalty and Discount Program Trends and Statistics for 2026 (dẫn số liệu Antavo, Deloitte):
- Forbes, Bank Of America Bets On Loyalty And Rewards For 11 Million Members:
- CX Dive, Bank of America rolls out tiered, no-fee rewards program:
- Techcombank, Techcombank Rewards: Cộng giá trị, thêm gắn kết:
- Tuổi Trẻ, Chương trình Khách hàng thân thiết Techcombank: mỗi khoản chi tiêu đều có thể sinh lời: