Quản lý rủi ro doanh nghiệp bảo hiểm: lộ trình từ ERM đến RBC
Quản lý rủi ro của doanh nghiệp bảo hiểm Việt Nam đi theo ba tầng: tuân thủ nền theo Thông tư 70/2022/TT-BTC, báo cáo đánh giá khả năng thanh toán và quản trị rủi ro, rồi tỷ lệ an toàn vốn tính trên vốn trên cơ sở rủi ro (RBC theo cách gọi quốc tế). Hai tầng sau có hiệu lực từ 01/01/2028, còn Luật 139/2025/QH15 dời các biện pháp can thiệp sang 01/01/2031. Mức tỷ lệ an toàn vốn tối thiểu do Bộ trưởng Bộ Tài chính quy định và các nguồn tham khảo đến tháng 10/2026 chưa ghi nhận văn bản hướng dẫn. Bài viết trình bày khung ba tầng như cách diễn giải của người viết.
Quản trị rủi ro doanh nghiệp (ERM) trong bảo hiểm là gì?
Quản trị rủi ro doanh nghiệp (ERM) trong bảo hiểm là sự phối hợp giữa quản lý rủi ro, hoạch định chiến lược, mức đủ vốn và hiệu quả tài chính để công ty vận hành lành mạnh. Định nghĩa này thuộc ICP 16 của IAIS về quản trị rủi ro doanh nghiệp vì mục đích khả năng thanh toán, bản sửa đổi ngày 05/12/2024. Cũng theo ICP 16, khung ERM là bộ chiến lược, chính sách và quy trình tích hợp.
Luật Việt Nam dùng khái niệm hệ thống quản trị rủi ro, và Thông tư 70/2022/TT-BTC định nghĩa quản trị rủi ro là nhận dạng, đo lường, theo dõi và kiểm soát rủi ro. Với cách hiểu đó, ERM khác quản lý rủi ro theo từng mảng rời rạc ở tính tích hợp và gắn với chiến lược. COSO ERM 2017 coi ERM là văn hóa, năng lực và thực hành, không phải một phòng ban.
Khung pháp lý hiện hành về quản trị rủi ro: Thông tư 70/2022 và Luật Kinh doanh bảo hiểm sửa đổi
Luật và thông tư áp dụng cho quản trị rủi ro
Thông tư 70/2022/TT-BTC về quản trị rủi ro, kiểm soát nội bộ và kiểm toán nội bộ của doanh nghiệp bảo hiểm có hiệu lực từ 01/01/2023. Thông tư xác định rủi ro đối tác là việc đối tác không thực hiện được cam kết thanh toán đối với hoạt động đầu tư và tái bảo hiểm. Tái bảo hiểm chuyển giao rủi ro bảo hiểm nhưng làm phát sinh rủi ro đối tác, nên doanh nghiệp cần hiểu cơ chế tái bảo hiểm và cách quản lý trên hệ thống core.
Luật 139/2025/QH15, có hiệu lực từ 01/01/2026, cấm trưởng bộ phận quản trị rủi ro kiêm nhiệm bất kỳ chức danh quản lý nào tại cùng tổ chức. Quy định áp dụng cả cho trưởng bộ phận kiểm soát tuân thủ và chuyên gia tính toán, trừ việc chuyên gia tính toán kiêm trưởng bộ phận định phí.
Mô hình ba tuyến bảo vệ vận hành thế nào?
Thông tư 70/2022/TT-BTC yêu cầu tổ chức quản trị rủi ro với ba tuyến bảo vệ độc lập. Tuyến thứ nhất là các bộ phận nghiệp vụ, trực tiếp xác định, đánh giá, kiểm soát và báo cáo rủi ro. Tuyến thứ hai gồm bộ phận quản trị rủi ro và kiểm soát tuân thủ, còn tuyến thứ ba là kiểm toán nội bộ, độc lập với hai tuyến đầu.
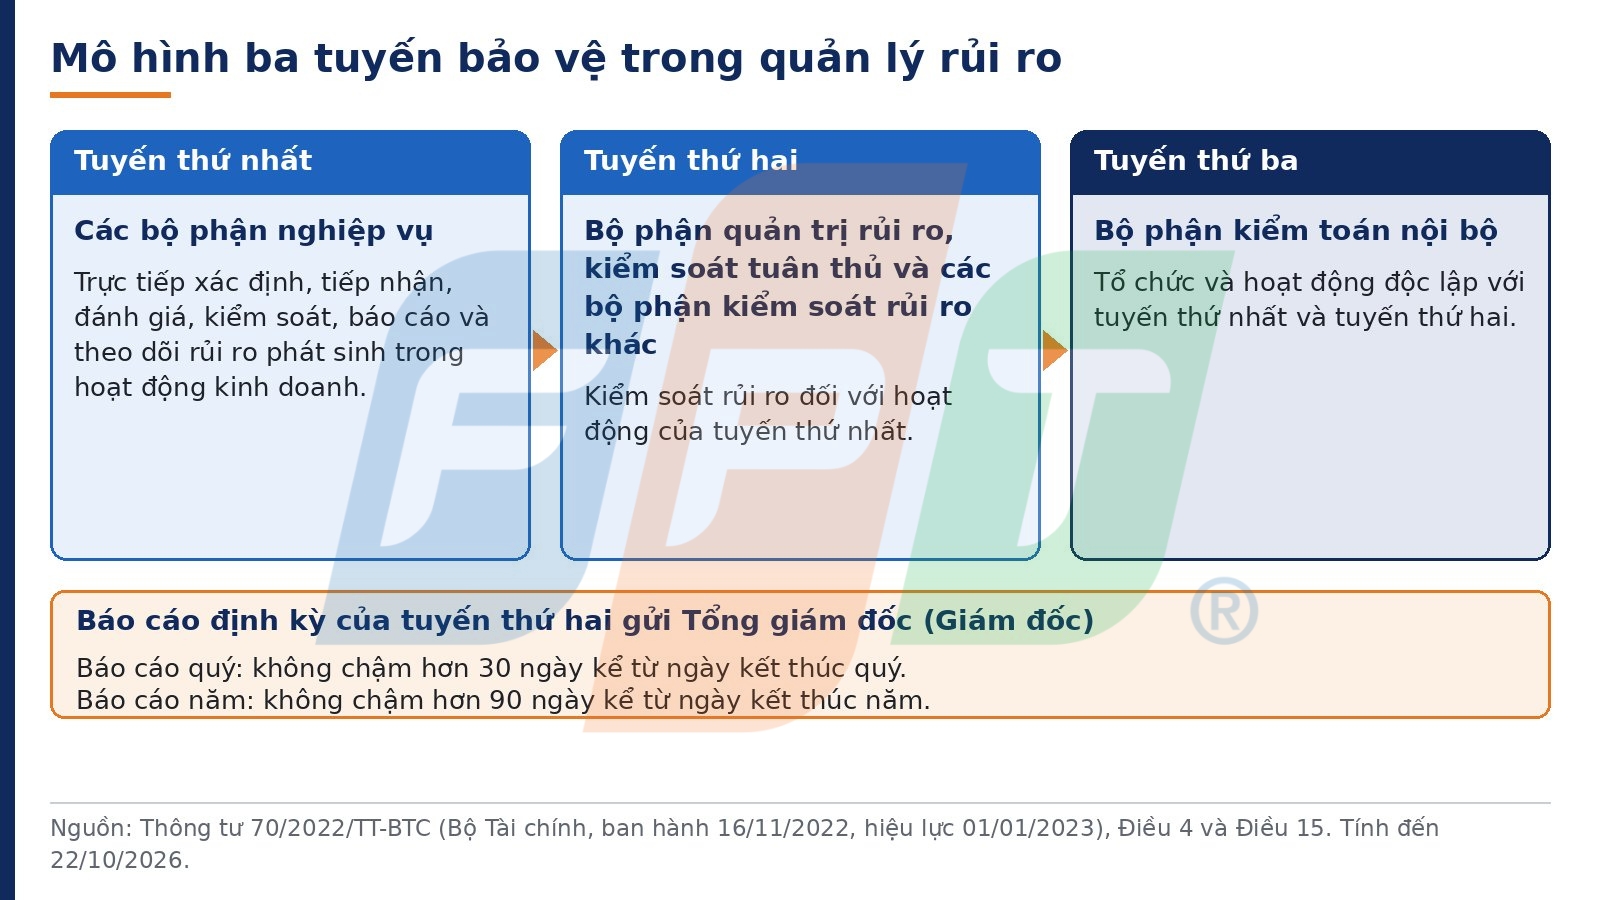
Ba tuyến bảo vệ theo Thông tư 70/2022/TT-BTC.
Kiểm tra sức chịu đựng và các báo cáo định kỳ
Doanh nghiệp phải kiểm tra sức chịu đựng hằng năm với tối thiểu 02 kịch bản, gồm một kịch bản bình thường và một kịch bản bất lợi, lập cho tối thiểu 05 năm tài chính tiếp theo. Kết quả đi vào hai loại báo cáo cần phân biệt.
Báo cáo nội bộ gửi Tổng giám đốc theo quý, chậm nhất 30 ngày sau khi quý kết thúc, và theo năm, chậm nhất 90 ngày sau khi năm kết thúc. Báo cáo quản trị rủi ro gửi Bộ Tài chính chỉ lập hằng năm, chậm nhất 90 ngày kể từ ngày kết thúc năm tài chính, sau khi Hội đồng quản trị hoặc Hội đồng thành viên phê duyệt. Báo cáo này nêu mức độ đầy đủ của quản trị rủi ro, từng loại rủi ro trọng yếu và kết quả kiểm tra sức chịu đựng.
Vốn dựa trên rủi ro (RBC) khác biên khả năng thanh toán thế nào và lộ trình áp dụng ra sao?
Vốn trên cơ sở rủi ro theo luật Việt Nam gồm những cấu phần nào?
Theo Điều 94 và 95 của Luật Kinh doanh bảo hiểm số 08/2022/QH15, tỷ lệ an toàn vốn là tỷ lệ giữa vốn thực có và vốn trên cơ sở rủi ro. Doanh nghiệp phải duy trì tỷ lệ này không thấp hơn quy định. Vốn trên cơ sở rủi ro được xác định theo quy mô và tác động của bốn nhóm rủi ro là bảo hiểm, thị trường, hoạt động và rủi ro khác.
So sánh biên khả năng thanh toán và tỷ lệ an toàn vốn
Biên khả năng thanh toán là chế độ hiện hành theo Điều 37 Nghị định 46/2023/NĐ-CP, yêu cầu duy trì biên cao hơn biên tối thiểu. Hằng quý, doanh nghiệp đánh giá lại vốn chủ sở hữu và, nếu chưa đáp ứng, phải bổ sung vốn trong 06 tháng kể từ ngày kết thúc quý. Tỷ lệ an toàn vốn là chế độ mới của Luật 08/2022/QH15, như bảng dưới đây.
| Tiêu chí | Biên khả năng thanh toán | Tỷ lệ an toàn vốn (RBC) |
| Căn cứ | Điều 37 Nghị định 46/2023/NĐ-CP | Điều 94, 95 Luật 08/2022/QH15 |
| Yêu cầu chính | Biên cao hơn biên tối thiểu | Tỷ lệ không thấp hơn quy định |
| Định kỳ | Đánh giá lại vốn chủ sở hữu hằng quý | Chưa ghi nhận văn bản hướng dẫn |
| Mốc áp dụng | Đang áp dụng | Từ 01/01/2028 |
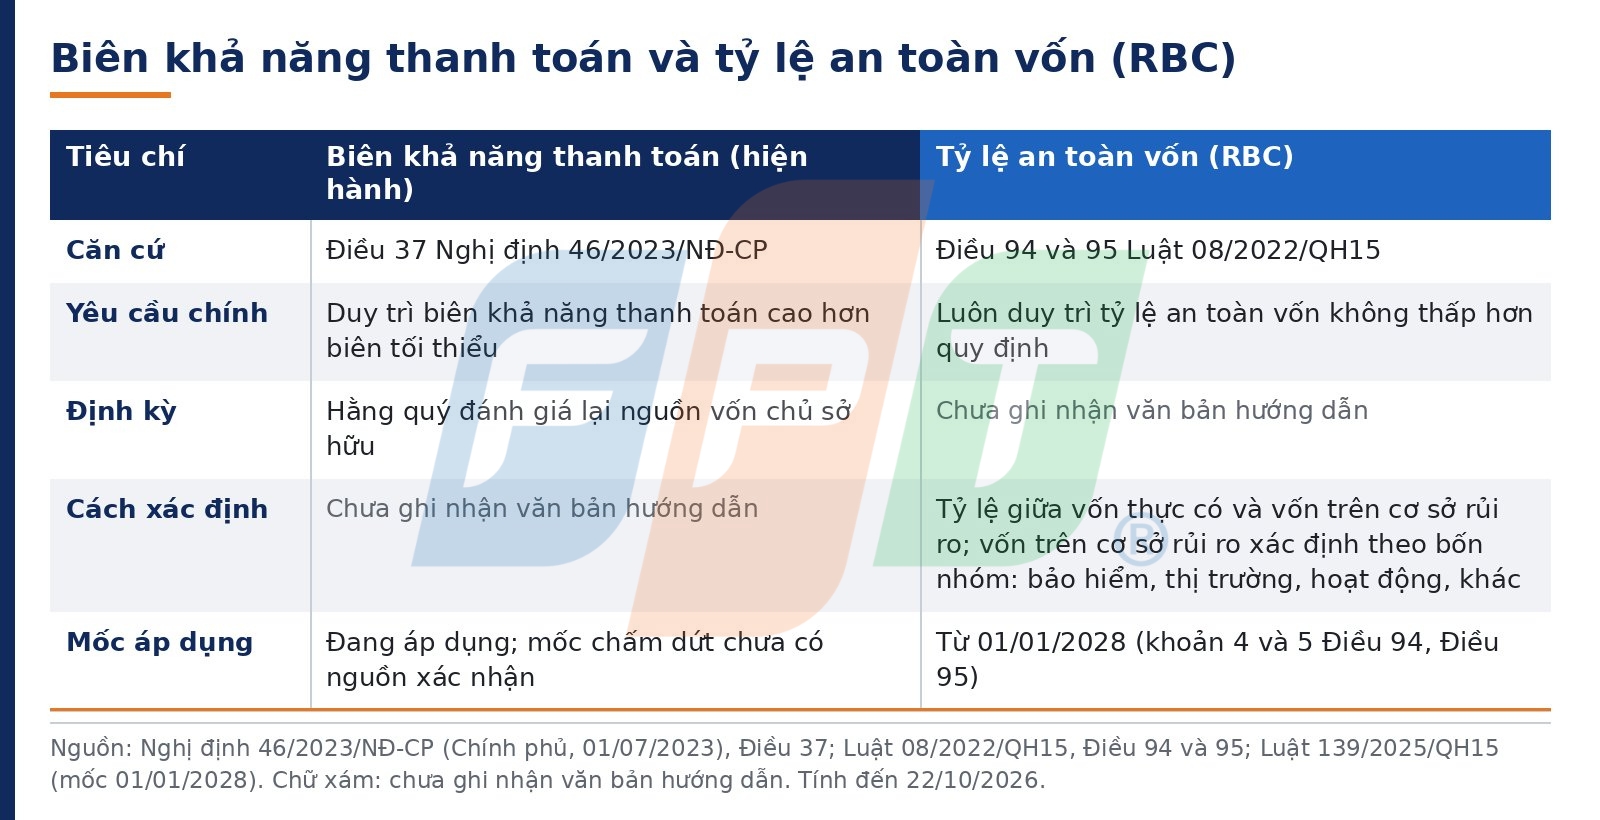
Đối chiếu hai cơ chế theo Nghị định 46/2023/NĐ-CP và Luật 08/2022/QH15.
Lộ trình 2023-2031: ba mốc cần phân biệt
Luật 08/2022/QH15 và Thông tư 70/2022/TT-BTC có hiệu lực từ 01/01/2023. Luật số 139/2025/QH15 sửa đổi Luật Kinh doanh bảo hiểm, thông qua ngày 10/12/2025, giữ mốc 01/01/2028 cho khoản 3 Điều 86 và Điều 95. Luật này còn quy định từ 01/01/2028 đến hết 31/12/2030 doanh nghiệp theo dõi, quản lý vốn, tính tỷ lệ an toàn vốn và có lộ trình tăng vốn.
Các điều 109 đến 114 và 116, gồm khả năng thanh toán, biện pháp cải thiện, can thiệp sớm và kiểm soát, chuyển sang 01/01/2031. Biện pháp cải thiện gồm tăng vốn và cơ cấu lại danh mục đầu tư. Ngưỡng áp dụng do Bộ Tài chính quy định và chưa ghi nhận văn bản hướng dẫn.
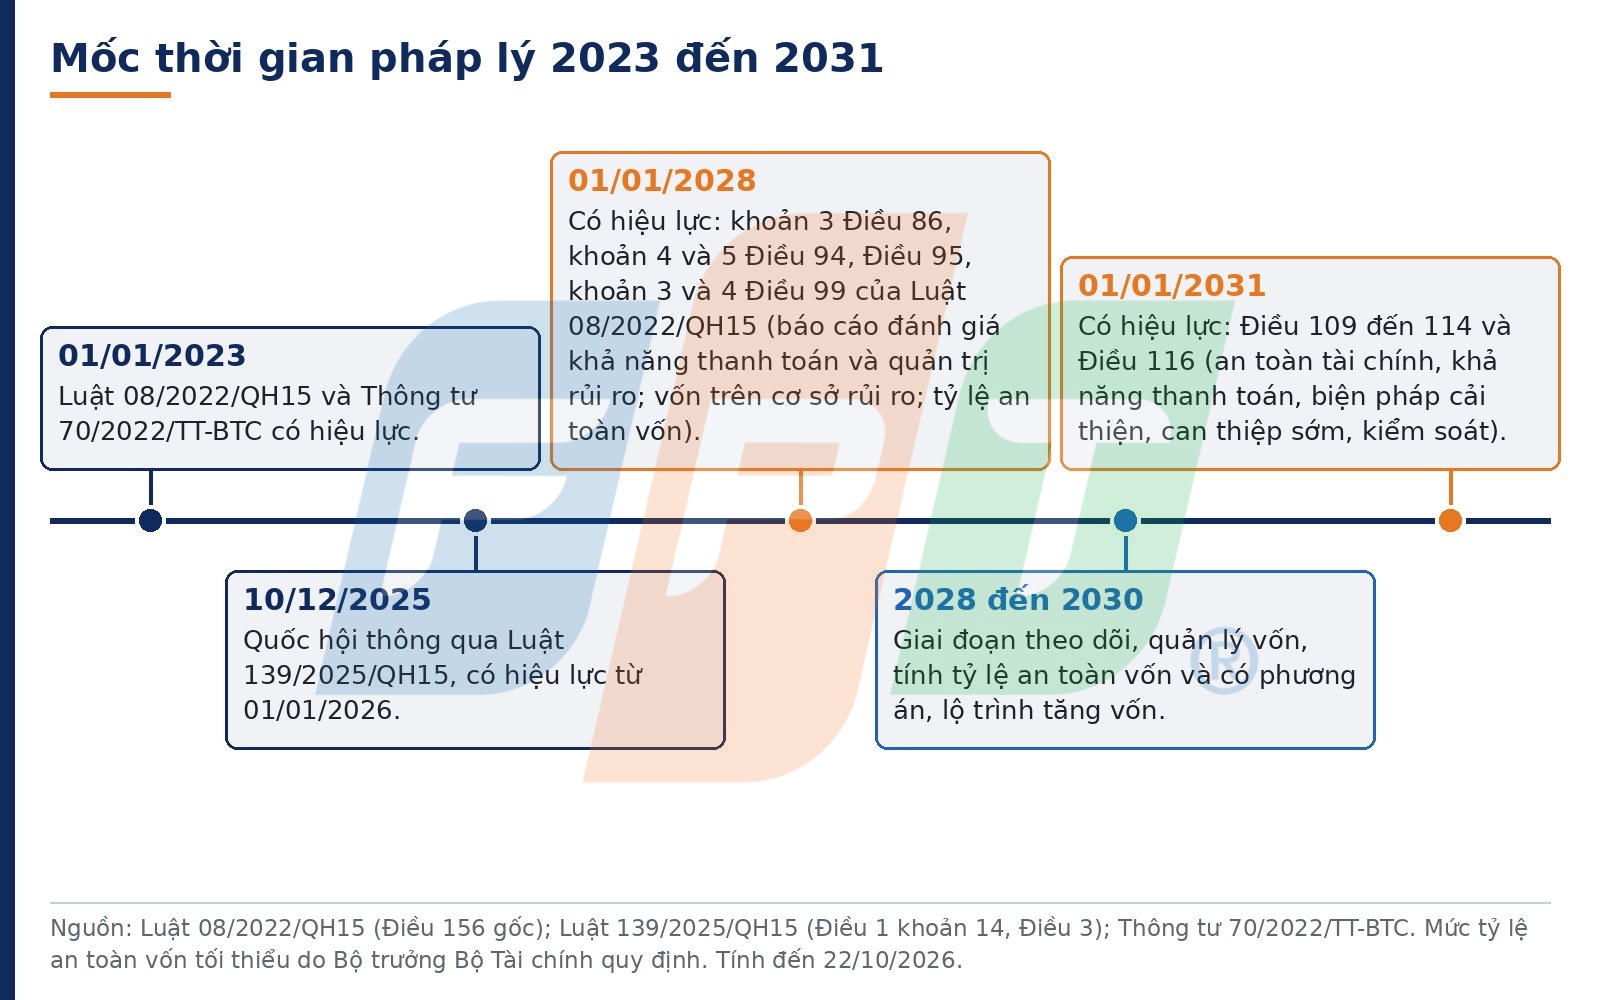
Các mốc hiệu lực theo Luật 08/2022/QH15 và Luật 139/2025/QH15.
Quy mô thị trường đặt bài toán vốn và dữ liệu
Theo số ước năm 2025 của Cục Quản lý, giám sát bảo hiểm, 86 doanh nghiệp có tổng tài sản khoảng 1.113,6 nghìn tỷ đồng (tăng 8,58%) và vốn chủ sở hữu 221.427 tỷ đồng (tăng 3,77%), tức tài sản tăng nhanh hơn vốn chủ sở hữu trong cùng năm. Dự phòng nghiệp vụ ước 727.366 tỷ đồng (tăng 8,77%) và doanh thu phí 237.211 tỷ đồng (tăng 3,96%). Theo diễn giải của người viết, dự phòng và danh mục đầu tư là phần dữ liệu lớn nhất sẽ đi vào cách tính vốn trên cơ sở rủi ro.
ORSA là gì và khác kiểm tra sức chịu đựng, khác ERM ở điểm nào?
ORSA (Own Risk and Solvency Assessment, tự đánh giá rủi ro và khả năng thanh toán) là việc doanh nghiệp bảo hiểm tự đánh giá mức đầy đủ của quản trị rủi ro cùng vị thế khả năng thanh toán hiện tại và dự kiến. Kiểm tra sức chịu đựng chỉ là một nội dung của phép đánh giá này. Theo cách phân biệt của người viết, ERM là khung chiến lược, chính sách, quy trình, còn ORSA là phép đánh giá có hồ sơ ghi lại kết quả và kế hoạch hành động.
ORSA theo chuẩn quốc tế và báo cáo tương ứng trong luật Việt Nam
ICP 16 yêu cầu thực hiện ORSA thường xuyên. Điều 45 Chỉ thị Solvency II xác định ORSA gồm nhu cầu khả năng thanh toán tổng thể, việc tuân thủ liên tục các yêu cầu vốn và mức lệch của hồ sơ rủi ro so với giả định của SCR. Chỉ thị cũng quy định ORSA không dùng để tính vốn yêu cầu.
Luật Việt Nam không dùng chữ ORSA. Khoản 3 Điều 86 Luật 08/2022/QH15 quy định hằng năm doanh nghiệp lập báo cáo đánh giá khả năng thanh toán và quản trị rủi ro, gồm kiểm tra sức chịu đựng và phân tích khả năng tiếp tục hoạt động. Quy định có hiệu lực từ 01/01/2028, còn mẫu báo cáo và thời hạn nộp chưa ghi nhận văn bản hướng dẫn.
Phân biệt ERM, kiểm tra sức chịu đựng, ORSA và RBC
Bốn khái niệm này khác nhau về bản chất và mốc áp dụng, như bảng sau.
| Khái niệm | Bản chất | Mốc |
| ERM | Khung chiến lược, chính sách, quy trình | Từ 01/01/2023 |
| Kiểm tra sức chịu đựng | Kịch bản bình thường và bất lợi | Hằng năm, tối thiểu 02 kịch bản |
| ORSA (chuẩn quốc tế) / báo cáo đánh giá khả năng thanh toán và quản trị rủi ro (luật Việt Nam) | Tự đánh giá rủi ro và khả năng thanh toán | Hằng năm, từ 01/01/2028 |
| RBC (tỷ lệ an toàn vốn) | Vốn thực có chia vốn trên cơ sở rủi ro | Từ 01/01/2028 |
Việc đặt ORSA và báo cáo theo khoản 3 Điều 86 cùng một hàng là đối chiếu của người viết, không phải quy định. Cũng theo cách đó, báo cáo quản trị rủi ro gửi Bộ Tài chính theo Điều 8 Thông tư 70/2022 đã chứa các yếu tố tương tự khoản 3 Điều 86, khác ở mốc 01/01/2023 và 01/01/2028.
Hong Kong và chuẩn quốc tế cho thấy gì về lộ trình chuyển sang RBC?
IAIS ICP 16 và kết quả peer review
IAIS công bố tháng 10/2024 kết quả peer review mức tuân thủ ICP 16 của 67 cơ quan giám sát: 5 thành viên ở mức Observed, 42 Largely Observed, 19 Partly Observed và 1 Not Observed. Riêng chuẩn 16.10 về ORSA, kết quả dồn về hai cực với 64% Observed và 28% Not Observed. Đợt đánh giá dùng ICP 16 phiên bản 11/2019.
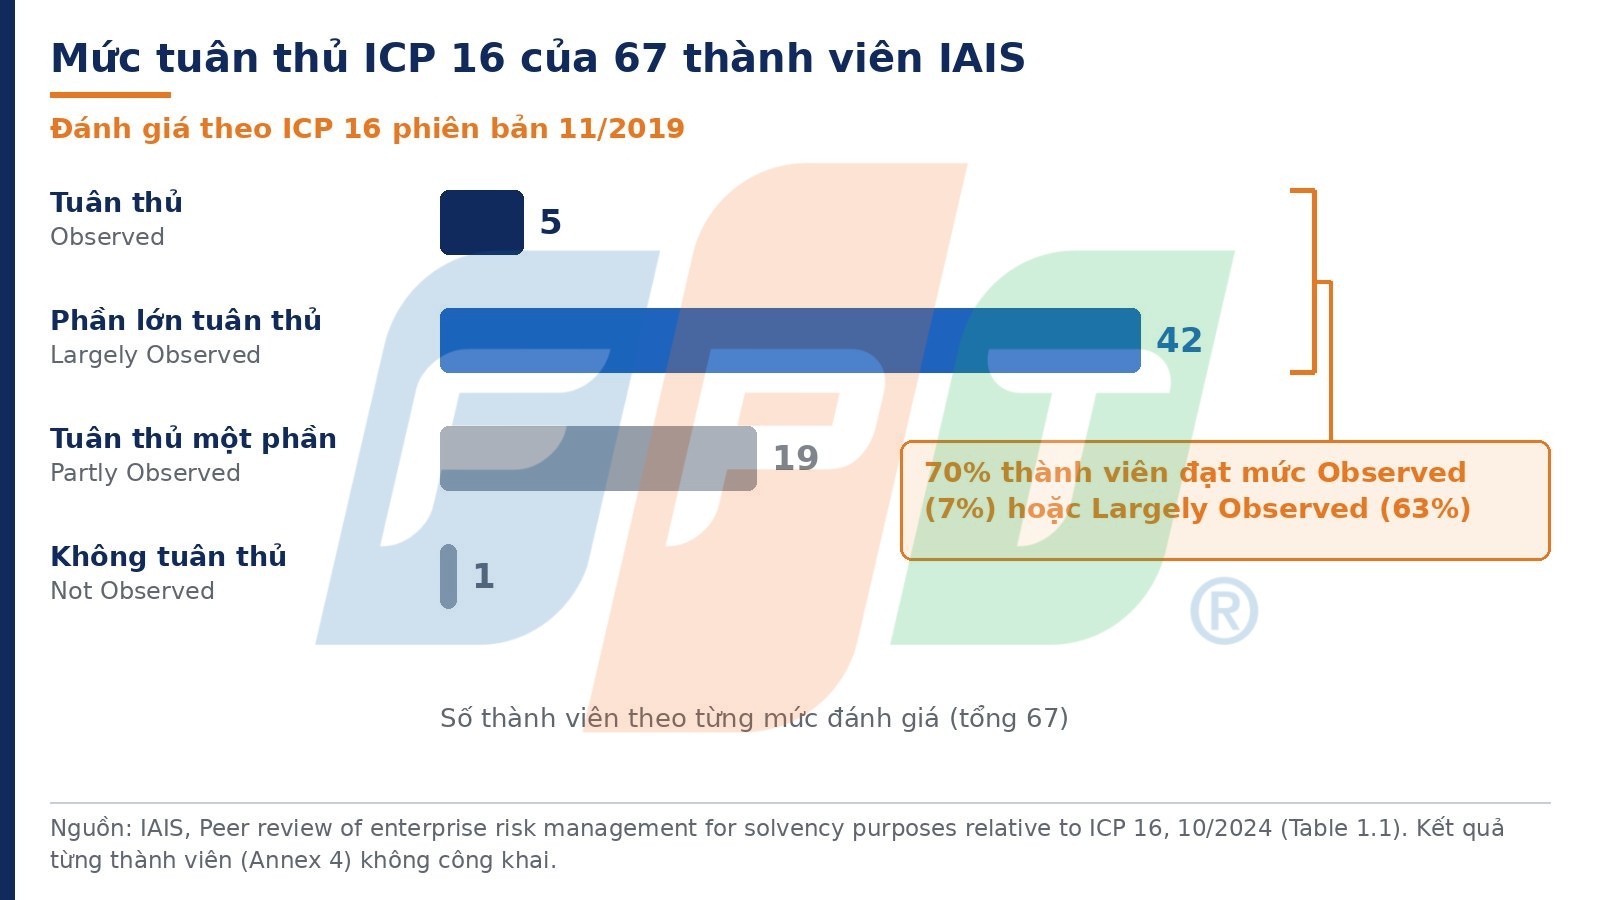
Mức tuân thủ ICP 16 theo phiên bản 11/2019 (IAIS, 10/2024).
Hong Kong: Pillar 2 đi trước, vốn theo rủi ro đến sau
Hướng dẫn GL21 về quản trị rủi ro doanh nghiệp của Hong Kong có hiệu lực ngày 01/01/2020, trong khi chế độ RBC vận hành từ 01/07/2024. Theo tổng quan chế độ vốn dựa trên rủi ro của Cơ quan Quản lý Bảo hiểm Hong Kong, Pillar 2 gồm GL21 và yêu cầu ORSA, với báo cáo nộp ít nhất hằng năm. Theo cách đối chiếu của người viết, ERM và ORSA ở Hong Kong có hiệu lực trước yêu cầu vốn, tương đồng với Việt Nam: Thông tư 70/2022 từ 2023, quy định vốn từ 2028.
Những lỗ hổng thường gặp trong báo cáo ORSA đầu tiên
Cơ quan Quản lý Bảo hiểm Hong Kong nhận 120 báo cáo ORSA đầu tiên theo GL21. Các công ty thường chỉ đánh giá bằng mô-đun Pillar 1, chưa xét rủi ro mới nổi như rủi ro khí hậu, và nhiều công ty chỉ chạy một kịch bản kiểm tra sức chịu đựng.
Một số công ty coi ORSA là bài tập tuân thủ, chưa đưa kết quả vào quyết định kinh doanh hoặc chưa gắn khẩu vị rủi ro với hạn mức về mức đủ vốn. Theo diễn giải của người viết, doanh nghiệp Việt Nam rút ra được ba việc cho báo cáo từ 2028: đưa kết quả vào quyết định kinh doanh, gắn khẩu vị rủi ro với vốn và chạy nhiều kịch bản.
Khung chuyển tiếp ba tầng: từ tuân thủ nền đến tính vốn theo rủi ro
Lộ trình quản lý rủi ro của doanh nghiệp bảo hiểm Việt Nam nhìn được thành ba tầng nối tiếp, mỗi tầng dựa trên nền của tầng trước. Đây là cách diễn giải của người viết, không phải quy định.
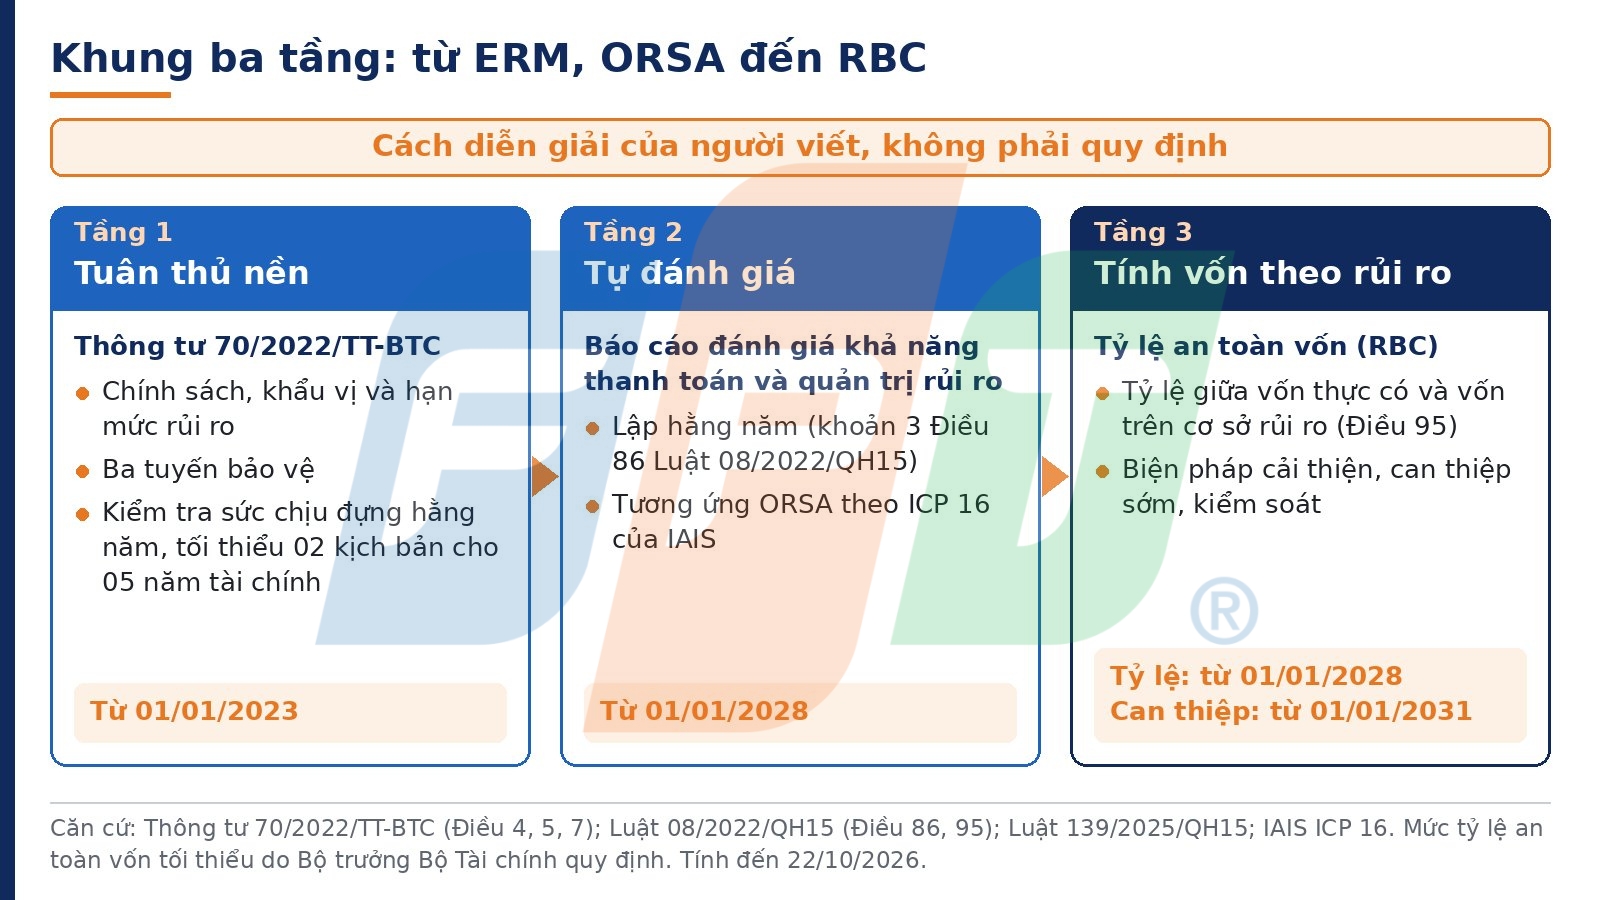
Khung ba tầng, cách diễn giải của người viết, không phải quy định.
Tầng 1 là tuân thủ nền theo Thông tư 70/2022/TT-BTC, có hiệu lực từ 01/01/2023. Tầng này gồm khẩu vị và hạn mức rủi ro, ba tuyến bảo vệ và kiểm tra sức chịu đựng. Dữ liệu, mô hình và kịch bản hình thành ở tầng này là thứ hai tầng sau dùng lại.
Tầng 2 là báo cáo đánh giá khả năng thanh toán và quản trị rủi ro hằng năm theo khoản 3 Điều 86, có hiệu lực từ 01/01/2028 và tương ứng về nội dung với ORSA. ICP 16 yêu cầu doanh nghiệp xác định ngay trong ORSA tổng thể nguồn lực tài chính cần có. Kịch bản kiểm tra sức chịu đựng của Tầng 1 vì vậy là đầu vào của báo cáo này, và nguồn lực tài chính cần có là cơ sở để bước sang Tầng 3.
Tầng 3 là tính vốn theo rủi ro, với tỷ lệ an toàn vốn từ 01/01/2028 và các biện pháp can thiệp từ 01/01/2031. Mức tối thiểu và ngưỡng can thiệp do Bộ Tài chính quy định, chưa ghi nhận văn bản hướng dẫn. Trong khi chờ hướng dẫn, doanh nghiệp chủ động được dữ liệu, mô hình và việc tính thử tỷ lệ an toàn vốn trong giai đoạn 2028 đến 2030, khi luật yêu cầu tính tỷ lệ này và có lộ trình tăng vốn.
Case PVI: xây hệ thống ERM hai giai đoạn
Trong các nguồn công khai được tham khảo, chưa có doanh nghiệp bảo hiểm Việt Nam nào công bố việc triển khai RBC hay ORSA. Tổng công ty Bảo hiểm PVI là trường hợp có thông tin về ERM. Báo Thương hiệu và Công luận ngày 09/12/2022 cho biết PVI xây dựng hệ thống ERM hai giai đoạn, khởi động tháng 8/2020 và hoàn thành tháng 10/2022, và áp dụng quy trình, quy chế, chương trình đào tạo tại PVI cùng các đơn vị thành viên, trong đó có bộ khung Quy chế tuân thủ.
AM Best ngày 27/03/2024 đánh giá cách tiếp cận ERM của PVI phù hợp với quy mô và độ phức tạp hoạt động. Trong khung ba tầng nêu trên, trường hợp này thuộc Tầng 1.
Dữ liệu, mô hình và hệ thống cần chuẩn bị cho ERM, ORSA và RBC
Quản lý rủi ro theo ba tầng kéo theo yêu cầu về dữ liệu, mô hình và hệ thống tăng dần. Tầng 1 cần dữ liệu đáng tin cậy và hệ thống thông tin quản lý đầy đủ, chính xác, kịp thời, bảo mật, có dự phòng. Tầng 2 và Tầng 3 cần thêm dữ liệu đủ dài, chi tiết để lượng hóa vốn.
Viện Phát triển Bảo hiểm Việt Nam nêu ngày 28/04/2026 rằng RBC đòi hỏi dữ liệu đầy đủ, chính xác, chi tiết và mô hình phức tạp, với lộ trình gắn với hạ tầng dữ liệu. Trong bài viết về IFRS 17 đăng ngày 23/11/2021, Deloitte Việt Nam nhận định hệ thống quản lý dữ liệu lịch sử và khả năng tính toán là mối quan tâm hàng đầu. Yêu cầu này nằm trong bài toán dữ liệu và AI của tài chính số, như bài phân tích dữ liệu, AI và ba bài toán của tài chính số đến năm 2030 đề cập.
Doanh nghiệp phải kiểm tra, đánh giá định kỳ tính chính xác của các mô hình đo lường rủi ro. Theo Điều 20 Thông tư 67/2023/TT-BTC, chuyên gia tính toán phối hợp với bộ phận quản trị rủi ro để xác định mô hình.
Hai loại báo cáo đều có thời hạn cố định, nên doanh nghiệp cần hệ thống tổng hợp dữ liệu đều đặn. Nguồn dữ liệu nghiệp vụ cho các báo cáo này đến từ các nghiệp vụ mà core bảo hiểm hiện đại cần hỗ trợ. Trong bài về IFRS 17 nói trên, Deloitte Việt Nam xếp đầu tư cơ sở hạ tầng công nghệ, hệ thống và phần mềm quản lý bảo hiểm vào bảy việc ưu tiên.
Tính đến tháng 10/2026, quản lý rủi ro trong bảo hiểm tại Việt Nam đi qua ba tầng, từ tuân thủ nền, báo cáo đánh giá khả năng thanh toán và quản trị rủi ro đến tỷ lệ an toàn vốn. Lộ trình áp dụng RBC phụ thuộc vào mức tối thiểu và hướng dẫn do Bộ Tài chính quy định, và các nguồn tham khảo chưa ghi nhận văn bản nào được công bố. Vì ba tầng dựa trên nhau, việc chuẩn bị dữ liệu, mô hình và báo cáo là phần doanh nghiệp làm được trước khi có hướng dẫn.
Tác giả: Nguyễn Đình Thái – AI Specialist (Team Leader) – Insurance Service and Technology Center – FPT IS
Nguồn tham khảo
- IAIS, ICP 16 Enterprise Risk Management for Solvency Purposes (bản sửa đổi thông qua 05/12/2024). https://www.iais.org/icp-online-tool/13527-icp-16-enterprise-risk-management-/
- IAIS, Peer review of enterprise risk management for solvency purposes relative to ICP 16 (10/2024). https://www.iais.org/uploads/2024/10/Aggregate-Report-of-Peer-Review-of-Enterprise-Risk-Management-for-Solvency-Purposes-relative-to-ICP-16.pdf
- EIOPA, Điều 45 Chỉ thị Solvency II 2009/138/EC trên Single Rulebook (cập nhật 03/05/2021). https://www.eiopa.europa.eu/rulebook/solvency-ii-single-rulebook/article-2128_en
- COSO, Enterprise Risk Management: Integrating with Strategy and Performance (06/2017). https://www.coso.org/guidance-erm
- Quốc hội, Luật Kinh doanh bảo hiểm số 08/2022/QH15 (16/06/2022). https://thuvienphapluat.vn/van-ban/Bao-hiem/Luat-Kinh-doanh-bao-hiem-2022-465916.aspx
- Quốc hội, Luật số 139/2025/QH15 sửa đổi, bổ sung một số điều của Luật Kinh doanh bảo hiểm (10/12/2025). https://thuvienphapluat.vn/van-ban/Bao-hiem/Luat-Kinh-doanh-bao-hiem-sua-doi-2025-so-139-2025-QH15-684512.aspx
- Bộ Tài chính, Thông tư 70/2022/TT-BTC về quản trị rủi ro, kiểm soát nội bộ và kiểm toán nội bộ của doanh nghiệp bảo hiểm (16/11/2022). https://thuvienphapluat.vn/van-ban/Doanh-nghiep/Thong-tu-70-2022-TT-BTC-quan-tri-rui-ro-kiem-soat-noi-bo-doanh-nghiep-bao-hiem-tai-bao-hiem-542556.aspx
- Bộ Tài chính, Thông tư 67/2023/TT-BTC hướng dẫn Luật Kinh doanh bảo hiểm và Nghị định 46/2023/NĐ-CP (02/11/2023). https://thuvienphapluat.vn/van-ban/Bao-hiem/Thong-tu-67-2023-TT-BTC-huong-dan-Luat-Kinh-doanh-bao-hiem-Nghi-dinh-46-2023-ND-CP-548480.aspx
- Chính phủ, Nghị định 46/2023/NĐ-CP hướng dẫn Luật Kinh doanh bảo hiểm (01/07/2023). https://thuvienphapluat.vn/van-ban/Bao-hiem/Nghi-dinh-46-2023-ND-CP-huong-dan-Luat-Kinh-doanh-bao-hiem-571445.aspx
- Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), số liệu ước năm 2025, đăng trên Thời báo Tài chính Việt Nam (25/12/2025). https://thoibaotaichinhvietnam.vn/thi-truong-bao-hiem-giu-da-tang-truong-cung-co-nen-tang-cho-giai-doan-moi-189319-189319.html
- Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), số liệu ước năm 2025, đăng trên VnBusiness (24/12/2025). https://vnbusiness.vn/nam-2025-chi-tra-quyen-loi-bao-hiem-tang-manh-1352-dat-91845-ty-dong.html
- Viện Phát triển Bảo hiểm Việt Nam (Bộ Tài chính), Giám sát bảo hiểm dựa trên rủi ro: kinh nghiệm quốc tế và một số đề xuất cho Việt Nam (28/04/2026). https://vidi.mof.gov.vn/vien-phat-trien-bao-hiem-viet-nam/tin-noi-bat/giam-sat-bao-hiem-dua-tren-rui-ro-kinh-nghiem-quoc-te-va-mot-so-de-xuat-cho-viet-nam
- Insurance Authority Hong Kong, An overview of the risk-based capital regime (cập nhật 02/10/2026). https://www.ia.org.hk/en/supervision/reg_insurers_lloyd/an_overview_of_the_risk_based_capital_regime.html
- Insurance Authority Hong Kong, thông cáo báo chí về chế độ RBC có hiệu lực (01/07/2024). https://www.ia.org.hk/en/infocenter/press_releases/20240701.html
- Insurance Authority Hong Kong, Key Observations from the First ORSA Reports. https://www.ia.org.hk/en/legislative_framework/files/Key_Observations_from_the_First_ORSA_Reports.pdf
- Deloitte Việt Nam (Khúc Lan Anh), Doanh nghiệp bảo hiểm bắt nhịp với IFRS 17, đăng trên VnEconomy (23/11/2021). https://vneconomy.vn/doanh-nghiep-bao-hiem-bat-nhip-voi-ifrs-17.htm
- Báo Thương hiệu và Công luận, PVI tổ chức họp tổng kết chủ đề rủi ro, tuân thủ và kiểm toán nội bộ (09/12/2022). https://thuonghieucongluan.com.vn/pvi-to-chuc-hop-tong-ket-chu-de-rui-ro-tuan-thu-va-kiem-toan-noi-bo-a184960.html
- AM Best, AM Best Affirms Credit Ratings and Assigns National Scale Rating to PVI Insurance Corporation, đăng trên Business Wire (27/03/2024). https://www.businesswire.com/news/home/20240327081587/en/AM-Best-Affirms-Credit-Ratings-and-Assigns-National-Scale-Rating-to-PVI-Insurance-Corporation