Tái bảo hiểm là gì? Cơ chế, quy định và quản lý trên hệ thống core
Tái bảo hiểm là hoạt động doanh nghiệp bảo hiểm chuyển giao một phần trách nhiệm đã nhận từ khách hàng cho doanh nghiệp khác, đổi lại bằng khoản phí nhượng tái. Nhờ đó, doanh nghiệp có thể nhận những rủi ro vượt năng lực vốn, giữ kết quả kinh doanh ổn định khi xảy ra tổn thất lớn và đáp ứng yêu cầu an toàn tài chính. Với doanh nghiệp bảo hiểm Việt Nam, đây còn là bài toán dữ liệu, bởi mỗi hợp đồng gốc phát hành ra đều phải được phân bổ, tính phí, đối soát và thu hồi bồi thường chính xác theo chương trình tái.
Tái bảo hiểm là gì?
Theo khoản 3 Điều 4 Luật Kinh doanh bảo hiểm số 08/2022/QH15 (hiệu lực từ 01/01/2023), kinh doanh tái bảo hiểm là hoạt động của doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm hoặc chi nhánh nước ngoài tại Việt Nam nhận một khoản phí để cam kết bồi thường cho các trách nhiệm đã nhận bảo hiểm. Khoản 4 cùng điều định nghĩa nhượng tái bảo hiểm là việc chuyển giao một phần trách nhiệm đã nhận cho doanh nghiệp khác trên cơ sở thanh toán phí nhượng tái.
Hiểu một cách đơn giản , tái bảo hiểm là “bảo hiểm cho doanh nghiệp bảo hiểm”. Một giao dịch luôn có doanh nghiệp nhượng tái (cedant), tức doanh nghiệp gốc đã ký hợp đồng với khách hàng, và doanh nghiệp nhận tái (reinsurer). Nhà nhận tái có thể tiếp tục chuyển một phần trách nhiệm cho bên khác, hoạt động được gọi là tái tái bảo hiểm (retrocession).
Có thể xét ví dụ giả định một doanh nghiệp phi nhân thọ nhận bảo hiểm tài sản cho nhà máy với số tiền bảo hiểm 600 tỷ đồng, tự giữ lại 150 tỷ đồng và nhượng 450 tỷ đồng cho nhóm nhà nhận tái. Nếu nhà máy cháy toàn bộ, doanh nghiệp vẫn bồi thường đủ 600 tỷ đồng cho khách hàng, sau đó thu hồi 450 tỷ đồng từ các nhà nhận tái. Khách hàng không phải làm việc với nhà nhận tái, vì hợp đồng tái là thỏa thuận riêng giữa hai doanh nghiệp.
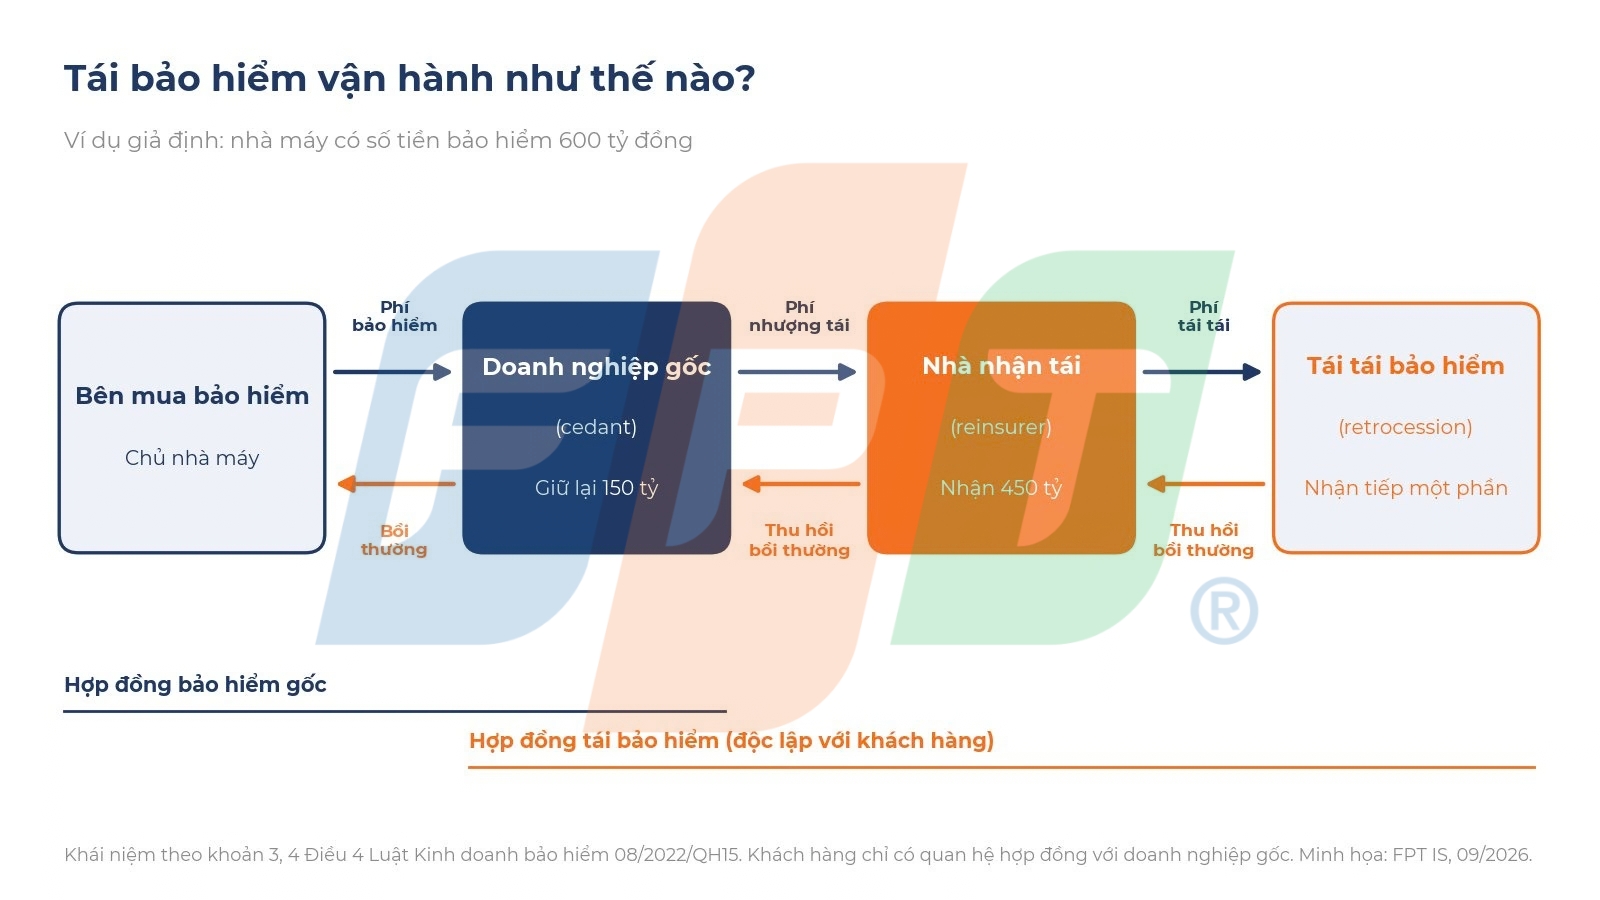
Hình 1. Luồng phí và trách nhiệm trong một giao dịch tái bảo hiểm
Tái bảo hiểm khác đồng bảo hiểm như thế nào?
Tái bảo hiểm và đồng bảo hiểm đều chia sẻ rủi ro lớn, nhưng khác nhau ở quan hệ với khách hàng. Theo khoản 29 Điều 4 Luật Kinh doanh bảo hiểm 2022, đồng bảo hiểm là trường hợp nhiều doanh nghiệp cùng giao kết với bên mua bảo hiểm trên một hợp đồng, cùng nhận phí và bồi thường theo tỷ lệ đã thỏa thuận. Khách hàng vì vậy có quan hệ trực tiếp với từng doanh nghiệp tham gia, thường qua một doanh nghiệp đứng đầu (leader), trong khi với hợp đồng tái, khách hàng chỉ làm việc với doanh nghiệp gốc.
| Tiêu chí | Tái bảo hiểm | Đồng bảo hiểm |
| Số hợp đồng | Hai hợp đồng độc lập: hợp đồng gốc và hợp đồng tái | Một hợp đồng chung |
| Trách nhiệm với khách hàng | Chỉ doanh nghiệp gốc | Mỗi doanh nghiệp theo tỷ lệ của mình |
| Thời điểm chia sẻ rủi ro | Sau khi doanh nghiệp gốc nhận rủi ro | Ngay khi giao kết hợp đồng |
| Khách hàng có biết không | Thường không | Biết và đồng ý |
Trong thực tế, hai cơ chế thường được dùng kết hợp. Một công trình năng lượng lớn có thể được nhiều doanh nghiệp đồng bảo hiểm, sau đó mỗi doanh nghiệp lại nhượng tái phần vượt mức giữ lại ra thị trường trong nước và quốc tế.
Câu văn hơi cộc à Trong thực tế, hai cơ chế thường được dùng kết hợp.
Các hình thức tái bảo hiểm phổ biến
Tái bảo hiểm được phân loại theo hai chiều, cụ thể là theo cách thu xếp (tạm thời hay cố định) và theo cách chia sẻ trách nhiệm (theo tỷ lệ hay phi tỷ lệ). Chương trình của một doanh nghiệp thường là tổ hợp của nhiều hình thức.
Tái bảo hiểm tạm thời và tái bảo hiểm cố định
Tái bảo hiểm tạm thời (facultative) được thu xếp riêng cho từng rủi ro, nhà nhận tái có quyền xem xét, chấp nhận một phần hoặc từ chối. Hình thức này phù hợp với rủi ro giá trị rất lớn hoặc nằm ngoài phạm vi hợp đồng cố định, nhưng tốn thời gian và chi phí quản lý trên mỗi rủi ro.
Tái bảo hiểm cố định (treaty) là thỏa thuận khung ký trước, thường theo năm, trong đó nhà nhận tái cam kết tự động nhận mọi rủi ro thuộc phạm vi đã thỏa thuận. Doanh nghiệp gốc chỉ cần phân bổ và báo cáo định kỳ, nhờ đó phát hành hợp đồng nhanh với khối lượng lớn. Đây cũng là nơi phát sinh phần lớn công việc dữ liệu.
Tái bảo hiểm theo tỷ lệ và phi tỷ lệ
Ở tái theo tỷ lệ (proportional), hai bên chia phí và chia bồi thường theo cùng một tỷ lệ. Hai dạng điển hình là tỷ lệ cố định (quota share), chia mọi rủi ro theo một tỷ lệ thống nhất, và mức dôi (surplus), chỉ nhượng phần số tiền bảo hiểm vượt mức giữ lại. Nhà nhận tái thường trả lại hoa hồng nhượng tái để bù đắp chi phí khai thác của doanh nghiệp gốc.
Ở tái phi tỷ lệ (non-proportional), nhà nhận tái chỉ bồi thường phần tổn thất vượt một ngưỡng khấu trừ. Các dạng phổ biến gồm vượt mức bồi thường theo rủi ro (per risk excess of loss), vượt mức bồi thường cho sự kiện thảm họa (catastrophe excess of loss) và vượt tỷ lệ bồi thường (stop loss) bảo vệ tỷ lệ tổn thất của cả nghiệp vụ. Phí được định giá theo xác suất và mức độ tổn thất, không chia theo phí gốc.
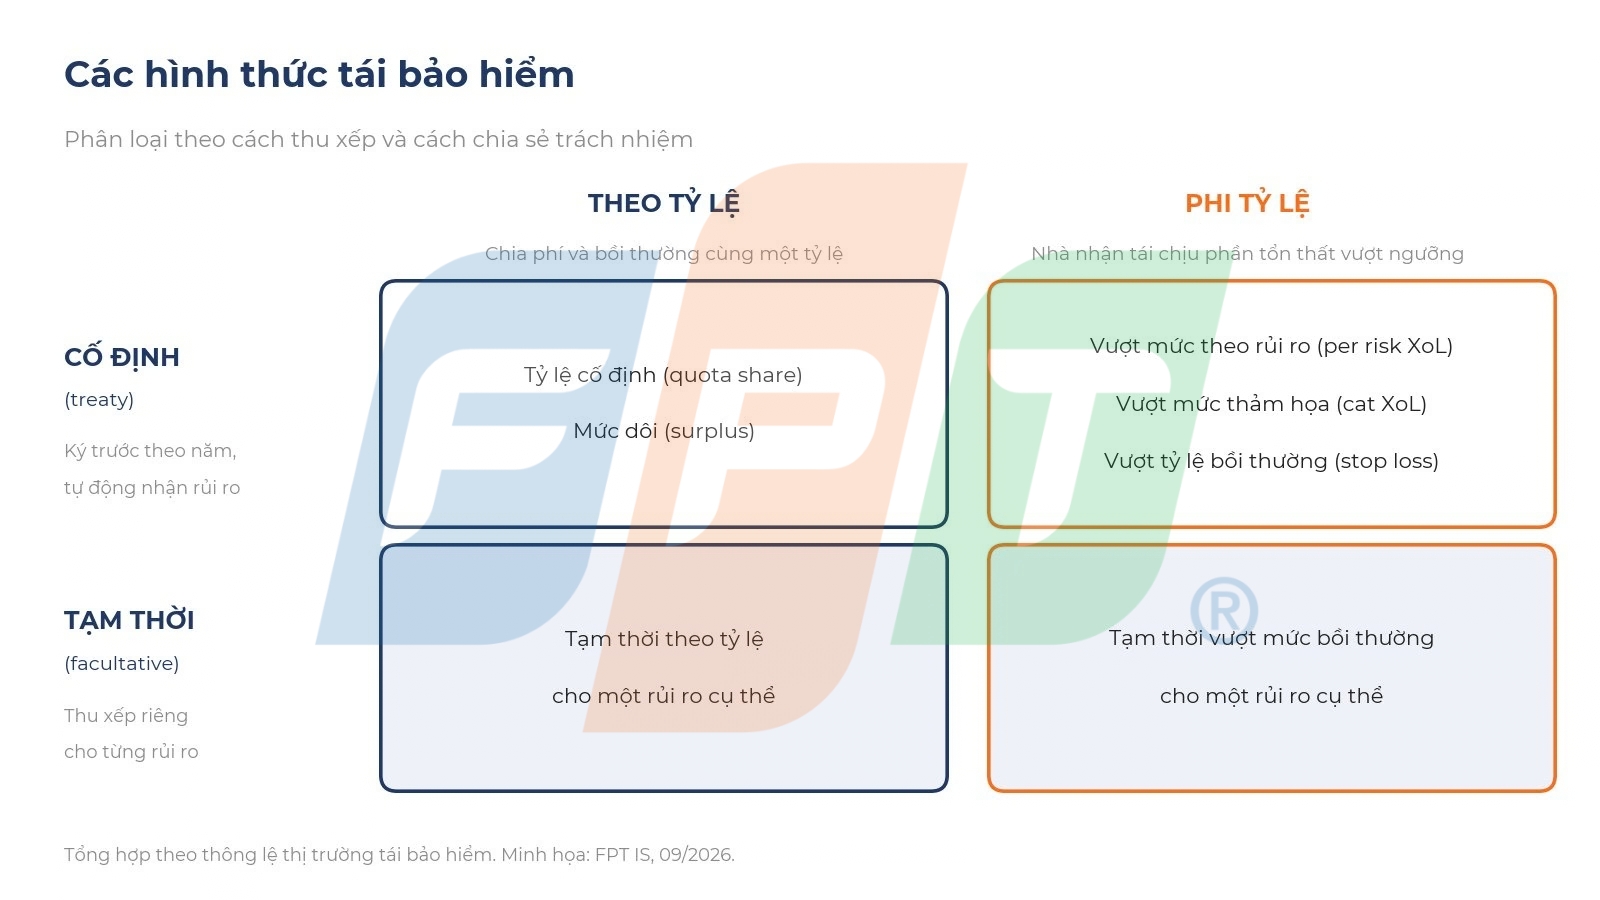
Hình 2. Các hình thức tái bảo hiểm theo hai chiều phân loại
Khác biệt thể hiện rõ khi cùng một tổn thất xảy ra. Với ví dụ giả định tổn thất 300 tỷ đồng, hợp đồng tỷ lệ cố định 40% khiến doanh nghiệp gốc chịu 180 tỷ đồng và nhà nhận tái chịu 120 tỷ đồng. Với hợp đồng vượt mức bồi thường có mức khấu trừ 100 tỷ đồng và hạn mức 200 tỷ đồng, doanh nghiệp gốc chỉ chịu 100 tỷ đồng. Ngược lại, tổn thất nhỏ dưới 100 tỷ đồng không phát sinh thu hồi ở hợp đồng phi tỷ lệ, trong khi hợp đồng tỷ lệ vẫn chia sẻ từ đồng đầu tiên.
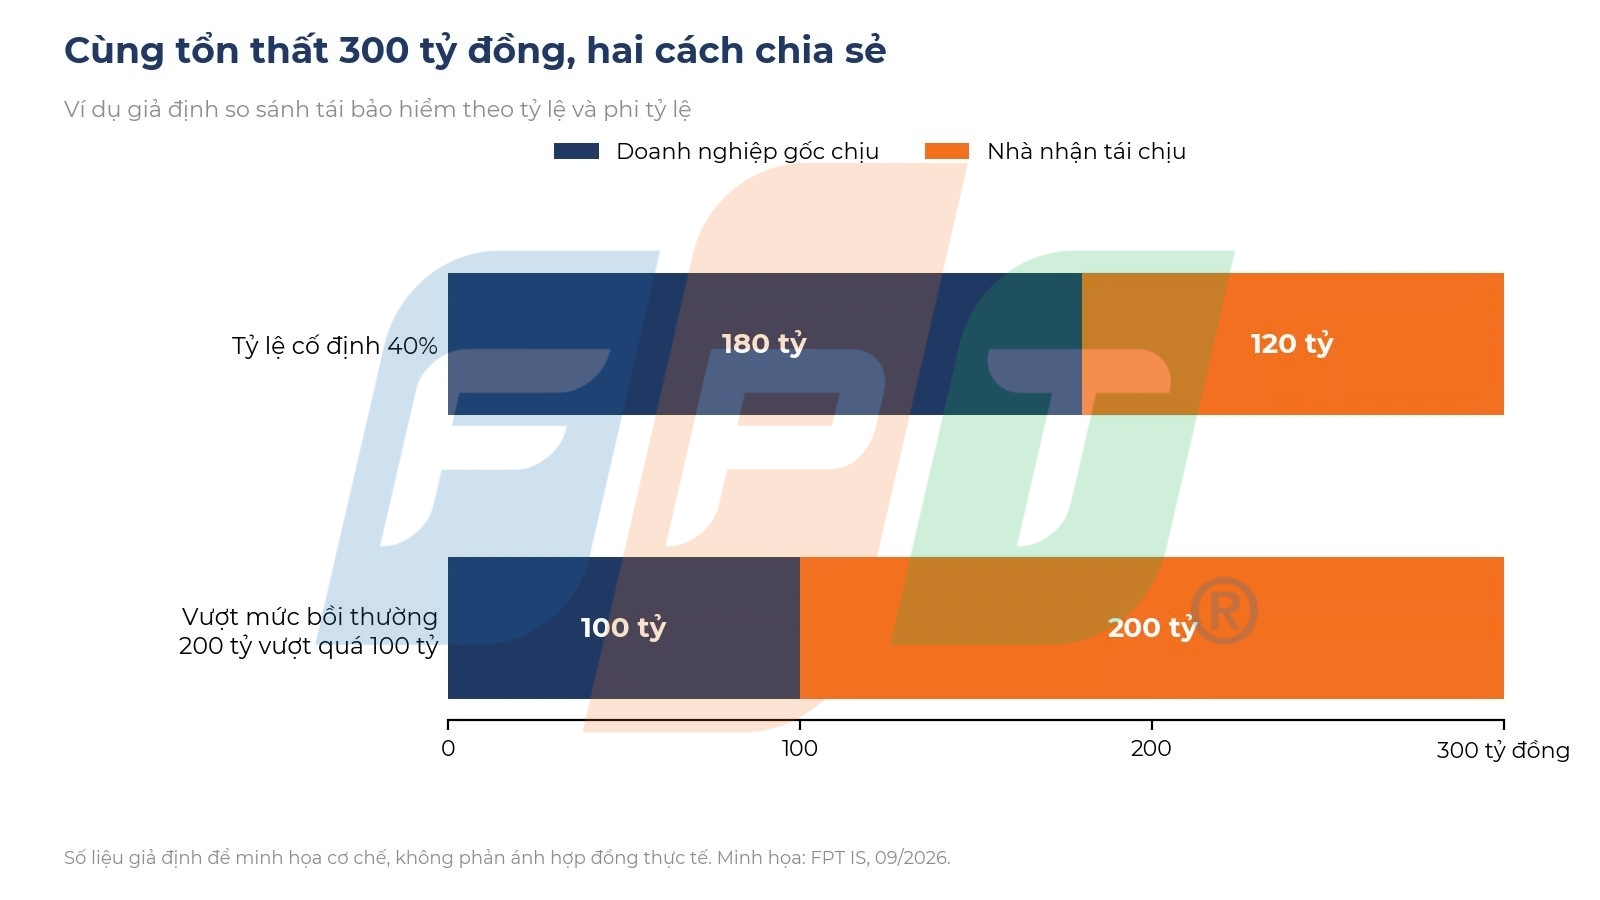
Hình 3. Ví dụ giả định: cùng một tổn thất, hai cách chia sẻ trách nhiệm
Vì sao doanh nghiệp bảo hiểm cần tái bảo hiểm?
Doanh nghiệp bảo hiểm cần tái bảo hiểm để phân tán rủi ro lớn, tăng năng lực nhận bảo hiểm, bảo vệ vốn và khả năng thanh toán, đồng thời tiếp cận chuyên môn định phí của nhà tái quốc tế. Vai trò quan trọng nhất vẫn là bảo vệ trước thảm họa.
Bão Yagi năm 2024 là minh chứng gần nhất. Theo Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), tổng hợp từ 31 doanh nghiệp phi nhân thọ và 19 doanh nghiệp nhân thọ, tính đến 07/10/2024 tổng số tiền ước bồi thường do bão số 3 và hoàn lưu vào khoảng 11.627 tỷ đồng, trong đó phi nhân thọ chiếm khoảng 11.607 tỷ đồng (Sài Gòn Đầu tư Tài chính). Tổn thất tích tụ ở quy mô này vượt xa khả năng tự gánh của từng doanh nghiệp.
Mức độ dựa vào nhượng tái giữa các doanh nghiệp khác nhau đáng kể. Theo số liệu VnEconomy tổng hợp từ báo cáo tài chính các doanh nghiệp phi nhân thọ niêm yết (đăng ngày 24/09/2024), PVI có tỷ lệ phí nhượng tái trên doanh thu khoảng 66%, MIC khoảng 54%, còn PTI, PJICO và VNI trên 30%. Các doanh nghiệp thị phần lớn nhìn chung nhượng khoảng 20% đến 30%. Bài viết cũng dẫn đánh giá của AM Best rằng doanh nghiệp có chương trình tái vững sẽ chịu tác động hạn chế từ bão, nhưng chi phí tái có thể tăng ở kỳ tái tục sau (VnEconomy).
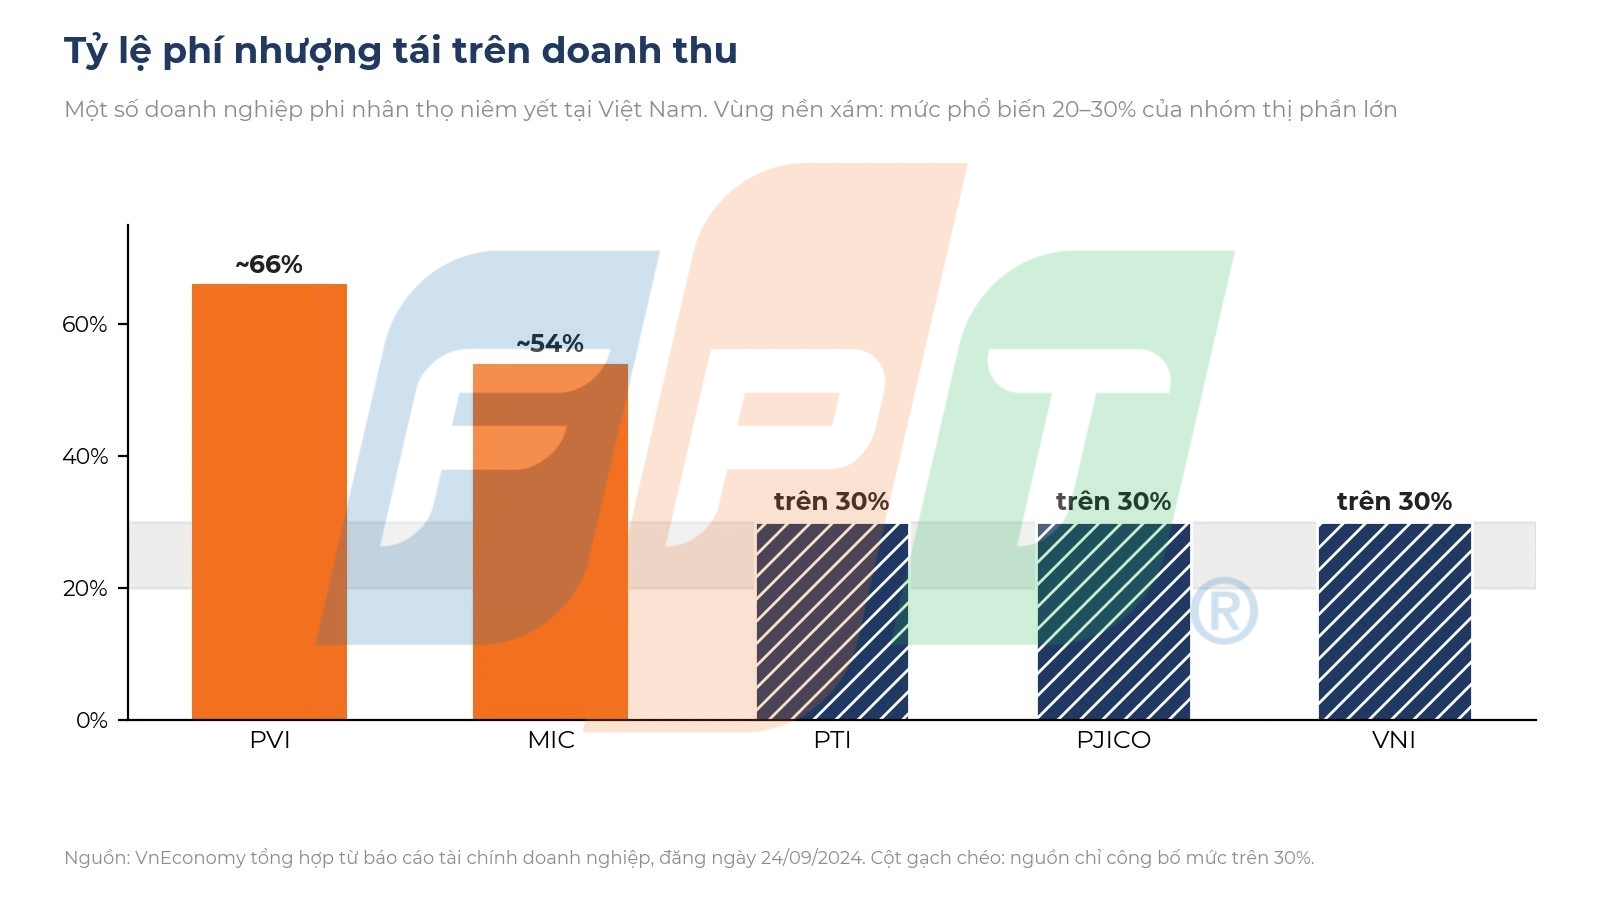
Hình 4. Tỷ lệ phí nhượng tái trên doanh thu của một số doanh nghiệp phi nhân thọ niêm yết (VnEconomy, 09/2024)
Trên phạm vi toàn cầu, Swiss Re Institute (16/12/2025) ước tính tổn thất được bảo hiểm do thiên tai năm 2025 đạt 107 tỷ USD trên tổng thiệt hại kinh tế 233 tỷ USD, năm thứ sáu liên tiếp vượt 100 tỷ USD. Diễn biến này ảnh hưởng trực tiếp tới giá và điều kiện tái mà doanh nghiệp Việt Nam nhận được, bởi phần lớn năng lực nhận tái cho rủi ro lớn đến từ thị trường quốc tế.
Quy định pháp lý về tái bảo hiểm tại Việt Nam
Khung pháp lý hiện hành gồm Luật Kinh doanh bảo hiểm 2022, Nghị định 46/2023/NĐ-CP và Thông tư 67/2023/TT-BTC. Ba nhóm quy định tác động trực tiếp tới vận hành là giới hạn nhượng tái, mức giữ lại và quản trị chương trình.
Về giới hạn nhượng tái, Điều 33 Nghị định 46/2023/NĐ-CP cho phép doanh nghiệp nhượng một phần trách nhiệm cho doanh nghiệp trong nước hoặc nước ngoài, nhưng không được nhượng toàn bộ. Nếu bên mua bảo hiểm chỉ định nhà tái, tỷ lệ nhượng tối đa là 90% trách nhiệm.
Về mức giữ lại, doanh nghiệp phải xác định cho từng nghiệp vụ và loại rủi ro, căn cứ khả năng thanh toán, năng lực tài chính, khẩu vị rủi ro, nhu cầu bảo vệ rủi ro lớn và thảm họa. Mức giữ lại tối đa cho mỗi rủi ro hoặc mỗi tổn thất không vượt quá 10% vốn chủ sở hữu. Một doanh nghiệp có vốn chủ sở hữu 1.500 tỷ đồng vì vậy chỉ được giữ tối đa 150 tỷ đồng cho một rủi ro, và với nhà máy 600 tỷ đồng ở ví dụ trên phải thu xếp tái cho ít nhất 450 tỷ đồng.
Về quản trị chương trình, Điều 34 yêu cầu Hội đồng quản trị hoặc Hội đồng thành viên phê duyệt chương trình tái, bao gồm mức giữ lại, tiêu chí lựa chọn và đánh giá tín nhiệm nhà nhận tái, đa dạng hóa nhà nhận tái, quản lý ký quỹ, quản lý rủi ro tích tụ và giám sát nội bộ. Chương trình phải được rà soát hằng năm.
Các quy định trên được tổng hợp tại thời điểm tháng 09/2026. Do Luật Kinh doanh bảo hiểm đã có văn bản hợp nhất sau sửa đổi, doanh nghiệp cần đối chiếu văn bản mới nhất trước khi áp dụng.
Quy trình nhượng và nhận tái bảo hiểm diễn ra thế nào?
Quy trình này vận hành theo chu kỳ năm, song song với vòng đời từng hợp đồng gốc. Trước mùa tái tục, bộ phận tái phân tích danh mục, mô hình hóa tổn thất và đề xuất cấu trúc gồm mức giữ lại, các hợp đồng cố định theo nghiệp vụ và lớp bảo vệ thảm họa, sau đó trình phê duyệt và đàm phán với nhà nhận tái, thường qua môi giới tái.
Trong năm, mỗi hợp đồng gốc phát hành ra phải được xác định thuộc hợp đồng cố định nào, phần nào giữ lại và phần nào nhượng. Rủi ro vượt hạn mức hoặc thuộc diện loại trừ phải được tách ra để thu xếp tạm thời trước khi cấp đơn, nếu không doanh nghiệp sẽ vô tình giữ lại trách nhiệm vượt mức cho phép.
Định kỳ theo quý, doanh nghiệp tính phí và hoa hồng nhượng tái, lập bảng kê chi tiết (bordereaux) và bảng thanh toán gửi nhà nhận tái. Khi có tổn thất, doanh nghiệp thông báo, tính phần thu hồi theo từng hợp đồng tái và với tổn thất lớn có thể yêu cầu thanh toán ngay (cash call). Ở chiều ngược lại, nhà nhận tái đánh giá rủi ro được chào, quyết định tỷ lệ tham gia, trích lập dự phòng và thanh toán phần bồi thường. Tại Việt Nam, bên cạnh các doanh nghiệp gốc tham gia nhận tái, thị trường có doanh nghiệp tái chuyên doanh như Tổng Công ty cổ phần Tái bảo hiểm Quốc gia Việt Nam (VINARE), đơn vị báo lãi 290,5 tỷ đồng trong 6 tháng đầu năm 2026, tăng 17,1% so với cùng kỳ (Thời báo Tài chính Việt Nam).
Bài toán quản lý tái bảo hiểm trên hệ thống core
Quản lý tái bảo hiểm là nghiệp vụ đòi hỏi dữ liệu chi tiết và liên kết chặt nhất trong doanh nghiệp bảo hiểm. Khi dữ liệu hợp đồng gốc, bồi thường và tái nằm trên các hệ thống rời rạc, bộ phận tái phải kết xuất, xử lý trên bảng tính và đối chiếu nhiều lần mỗi quý. Khi dữ liệu nằm trên nhiều hệ thống, doanh nghiệp có thể gặp sai lệch trong phân bổ hợp đồng tái, bỏ sót khoản thu hồi hoặc khó theo dõi mức tích tụ rủi ro.
Bão Yagi cho thấy giá trị của dữ liệu tích tụ. Để biết tổng trách nhiệm nằm trong vùng bão đi qua, doanh nghiệp cần dữ liệu địa điểm rủi ro được chuẩn hóa ngay từ khâu phát hành và liên kết với cấu trúc hợp đồng tái. Đây là lý do nhiều doanh nghiệp đưa việc chuẩn hóa mô hình dữ liệu core bảo hiểm vào lộ trình trước khi triển khai phân hệ tái.
Một hệ thống core bảo hiểm hiện đại xử lý nghiệp vụ tái như một phân hệ tích hợp. Phân hệ này quản lý hợp đồng tái bằng tham số thay vì lập trình cứng, tự phân bổ hợp đồng gốc vào hợp đồng cố định ngay khi phát hành, cảnh báo rủi ro vượt hạn mức để thu xếp tạm thời, tự tính phí, hoa hồng, sinh bordereaux, tính thu hồi khi bồi thường được duyệt và báo cáo tích tụ theo địa bàn, nghiệp vụ, nhà nhận tái. Khi nhân thọ và phi nhân thọ cùng chạy trên một nền tảng core thống nhất, doanh nghiệp có bức tranh tái toàn công ty thay vì từng mảnh rời rạc.
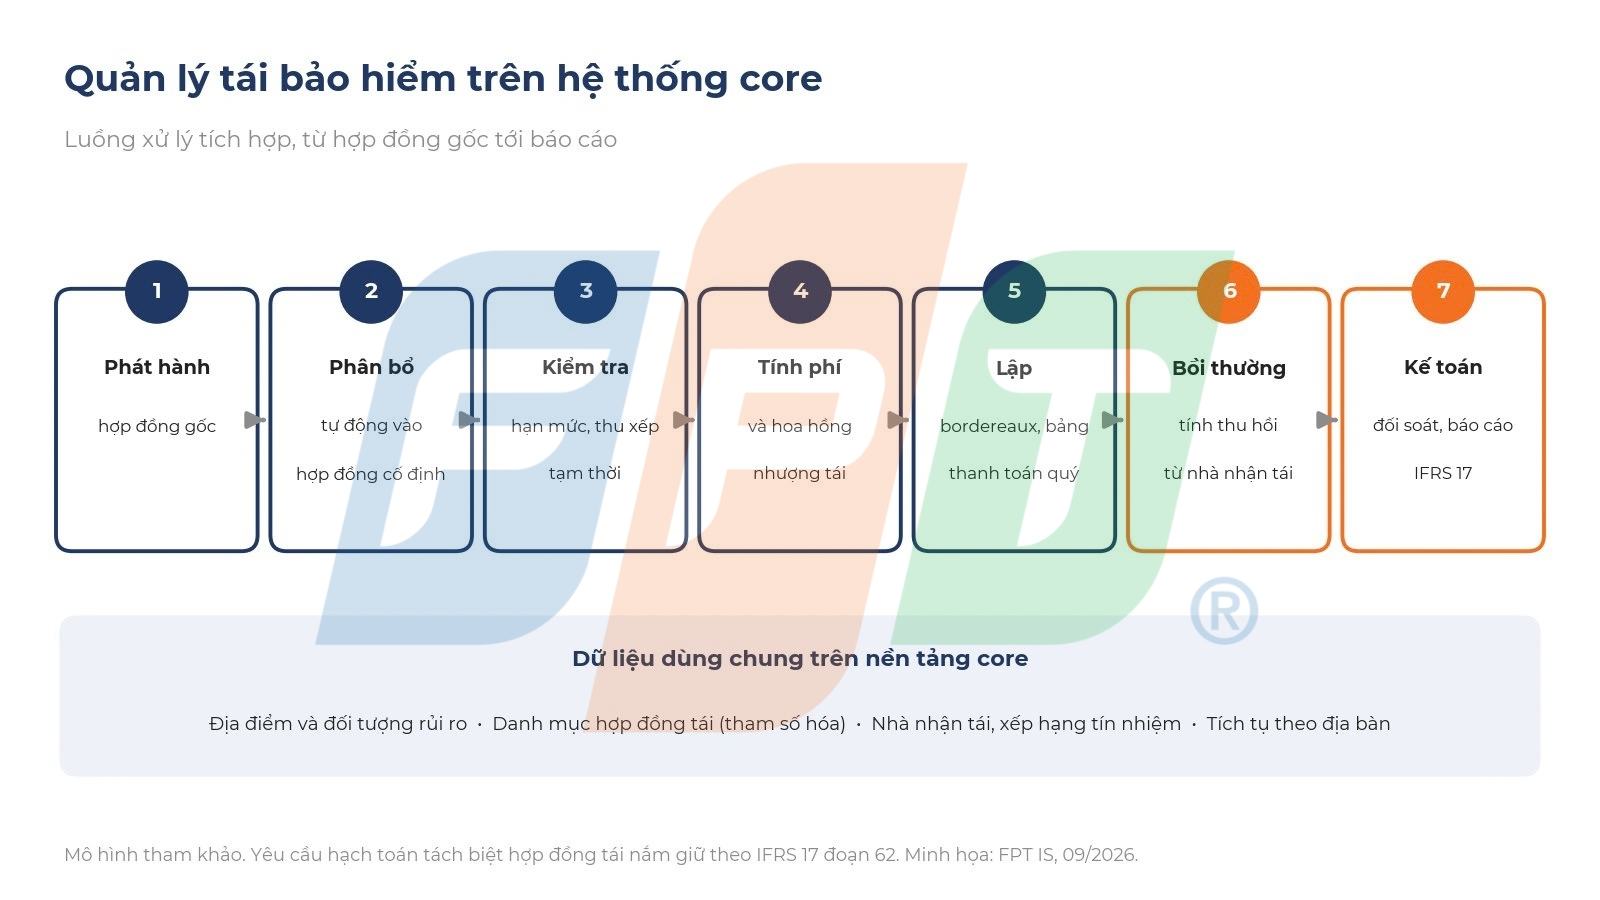
Hình 5. Quy trình quản lý tái bảo hiểm tích hợp trên hệ thống core
Chuẩn mực IFRS 17 khiến yêu cầu dữ liệu tái càng khắt khe. Theo hướng dẫn của IFRS Foundation về hợp đồng tái bảo hiểm nắm giữ, đoạn 62 của chuẩn mực yêu cầu hợp đồng tái nắm giữ được hạch toán tách biệt với hợp đồng gốc. Biên dịch vụ hợp đồng (CSM) của hợp đồng tái thể hiện chi phí ròng hoặc lợi ích ròng của việc mua tái, còn thay đổi về rủi ro nhà nhận tái không thực hiện nghĩa vụ được ghi thẳng vào lãi lỗ. Hệ thống vì vậy phải lưu dòng tiền tái theo nhóm hợp đồng và liên kết được với nhóm hợp đồng gốc, điều bảng tính thủ công rất khó đáp ứng. Phân tích chi tiết hơn có tại bài viết về áp lực chuyển đổi core bảo hiểm do IFRS 17.
Hiệu quả của tự động hóa đã được ghi nhận ở thị trường phát triển. Một tập đoàn bảo hiểm toàn cầu với hơn 50.000 nhân sự tại hơn 200 quốc gia đã tự động hóa khâu tính phí cho chương trình tái nhân thọ, vốn phải kéo dữ liệu từ nhiều hệ thống bằng mã tự viết và thao tác thủ công. Sau chưa đầy 6 tháng triển khai, thời gian xử lý mỗi chu kỳ giảm 63%, từ hơn 4 giờ xuống 1,5 giờ cho hơn 500.000 quyền lợi, và thời gian đưa một hợp đồng tái hoặc sản phẩm mới vào hệ thống giảm 90% (theo nghiên cứu tình huống về tự động hóa bordereaux tái bảo hiểm nhân thọ).
Trước khi hiện đại hóa hệ thống, doanh nghiệp có thể bắt đầu từ ba vấn đề: chất lượng dữ liệu địa điểm rủi ro, khả năng cấu hình hợp đồng tái và mức độ phụ thuộc vào xử lý thủ công. Câu trả lời thường quyết định nên nâng cấp phân hệ tái trước hay tính tới thay thế core bảo hiểm cũ.
Câu hỏi thường gặp về tái bảo hiểm
Doanh nghiệp bảo hiểm có được nhượng tái toàn bộ trách nhiệm không?
Không. Nghị định 46/2023/NĐ-CP chỉ cho phép nhượng tái một phần trách nhiệm đã nhận. Nếu nhà tái do bên mua bảo hiểm chỉ định, tỷ lệ nhượng tối đa là 90%.
Hoa hồng nhượng tái bảo hiểm là gì?
Hoa hồng nhượng tái là khoản nhà nhận tái trả lại cho doanh nghiệp nhượng tái, thường trong hợp đồng tái theo tỷ lệ, để bù đắp chi phí khai thác, phát hành và quản lý hợp đồng gốc.
Tái bảo hiểm có ảnh hưởng tới quyền lợi người mua bảo hiểm không?
Không. Doanh nghiệp bảo hiểm gốc vẫn chịu trách nhiệm bồi thường đầy đủ cho khách hàng theo hợp đồng, bất kể đã nhượng tái bao nhiêu hay nhà nhận tái đã thanh toán phần thu hồi chưa.
Khi nào dùng tái bảo hiểm tạm thời thay vì cố định?
Tái tạm thời được dùng khi rủi ro vượt hạn mức hợp đồng cố định, thuộc diện loại trừ hoặc cần nhà nhận tái đánh giá riêng. Với rủi ro thông thường, khối lượng lớn, hợp đồng cố định giúp phát hành nhanh và giảm chi phí quản lý.
Mức giữ lại được xác định như thế nào?
Mức giữ lại là phần trách nhiệm doanh nghiệp tự chịu trên mỗi rủi ro hoặc mỗi tổn thất, xác định theo từng nghiệp vụ dựa trên năng lực tài chính và khẩu vị rủi ro, với mức trần 10% vốn chủ sở hữu theo Nghị định 46/2023/NĐ-CP.
Chương trình tái bảo hiểm gồm những nội dung gì?
Theo Nghị định 46/2023/NĐ-CP và Thông tư 67/2023/TT-BTC, chương trình gồm đánh giá năng lực chấp nhận rủi ro, mức giữ lại và hạn mức bảo vệ, phương thức tái, tiêu chí lựa chọn và danh sách nhà nhận tái kèm xếp hạng tín nhiệm, quản lý ký quỹ, quản lý rủi ro tích tụ và giám sát nội bộ, được rà soát hằng năm.
Kết luận
Tái bảo hiểm giúp doanh nghiệp bảo hiểm nhận những rủi ro lớn hơn năng lực vốn mà vẫn giữ an toàn tài chính, nhất là trước các sự kiện thảm họa như bão Yagi. Khi quy định về mức giữ lại và quản trị chương trình ngày càng chặt, cùng yêu cầu hạch toán tách biệt của IFRS 17, hiệu quả của chương trình tái phụ thuộc ngày càng nhiều vào chất lượng dữ liệu và mức độ tự động hóa trên hệ thống core. Doanh nghiệp quan tâm có thể tham khảo các giải pháp chuyển đổi số trong lĩnh vực bảo hiểm của FPT IS.
Tác giả: Nguyễn Đình Thái – AI Specialist (Team Leader) – Insurance Service and Technology Center – FPT IS
Nguồn tham khảo
- Quốc hội. Luật Kinh doanh bảo hiểm số 08/2022/QH15. Công báo Chính phủ.
- Chính phủ. Nghị định số 46/2023/NĐ-CP quy định chi tiết thi hành một số điều của Luật Kinh doanh bảo hiểm. Công báo Chính phủ.
- Thư viện Pháp luật. Hướng dẫn quản lý chương trình tái bảo hiểm, nhượng tái bảo hiểm.
- Báo Sài Gòn Đầu tư Tài chính. Bảo hiểm chi bồi thường bão Yagi hơn 11.600 tỷ đồng (10/2024).
- VnEconomy. Các công ty bảo hiểm phân tán rủi ro thiên tai ra sao? (24/09/2024).
- Swiss Re Institute. 2025 marks sixth year insured natural catastrophe losses exceed USD 100 billion (16/12/2025).
- IFRS Foundation. IFRS 17 Pocket Guide on Reinsurance Contracts Held (07/2018).
- Thời báo Tài chính Việt Nam. Tái bảo hiểm VINARE báo lãi hơn 290 tỷ đồng (29/07/2026).
- Solvexia. Global insurer automates life reinsurance bordereaux (case study).