Multi-core strategy: Khi nào ngân hàng cần nhiều core?
Phần lớn ngân hàng tại Anh hiện đã vận hành song song nhiều hơn một hệ thống core banking. Trên phạm vi toàn cầu, IDC từng dự báo 40% ngân hàng sẽ theo đuổi mô hình chạy core mới song song với core cũ vào năm 2026. Tuy nhiên, mỗi core được thêm vào cũng kéo theo thêm một lớp tích hợp, thêm một bộ quy trình kiểm thử và thêm chi phí vận hành. Bài viết phân tích những tình huống mà chiến lược multi-core mang lại giá trị thực, cùng các điều kiện để ngân hàng không biến nó thành gánh nặng kỹ thuật mới.
Đọc thêm các bài cùng chủ đề:
Multi-core banking là gì?
Multi-core banking là mô hình trong đó một ngân hàng vận hành đồng thời từ hai hệ thống core banking trở lên. Mỗi hệ thống phụ trách một nhóm sản phẩm, một phân khúc khách hàng hoặc một pháp nhân riêng. Các hệ thống này kết nối với nhau qua lớp tích hợp gồm API cùng nền tảng dữ liệu dùng chung, nhờ vậy kênh giao dịch và hệ thống báo cáo vẫn nhìn thấy mỗi khách hàng như một thực thể thống nhất.
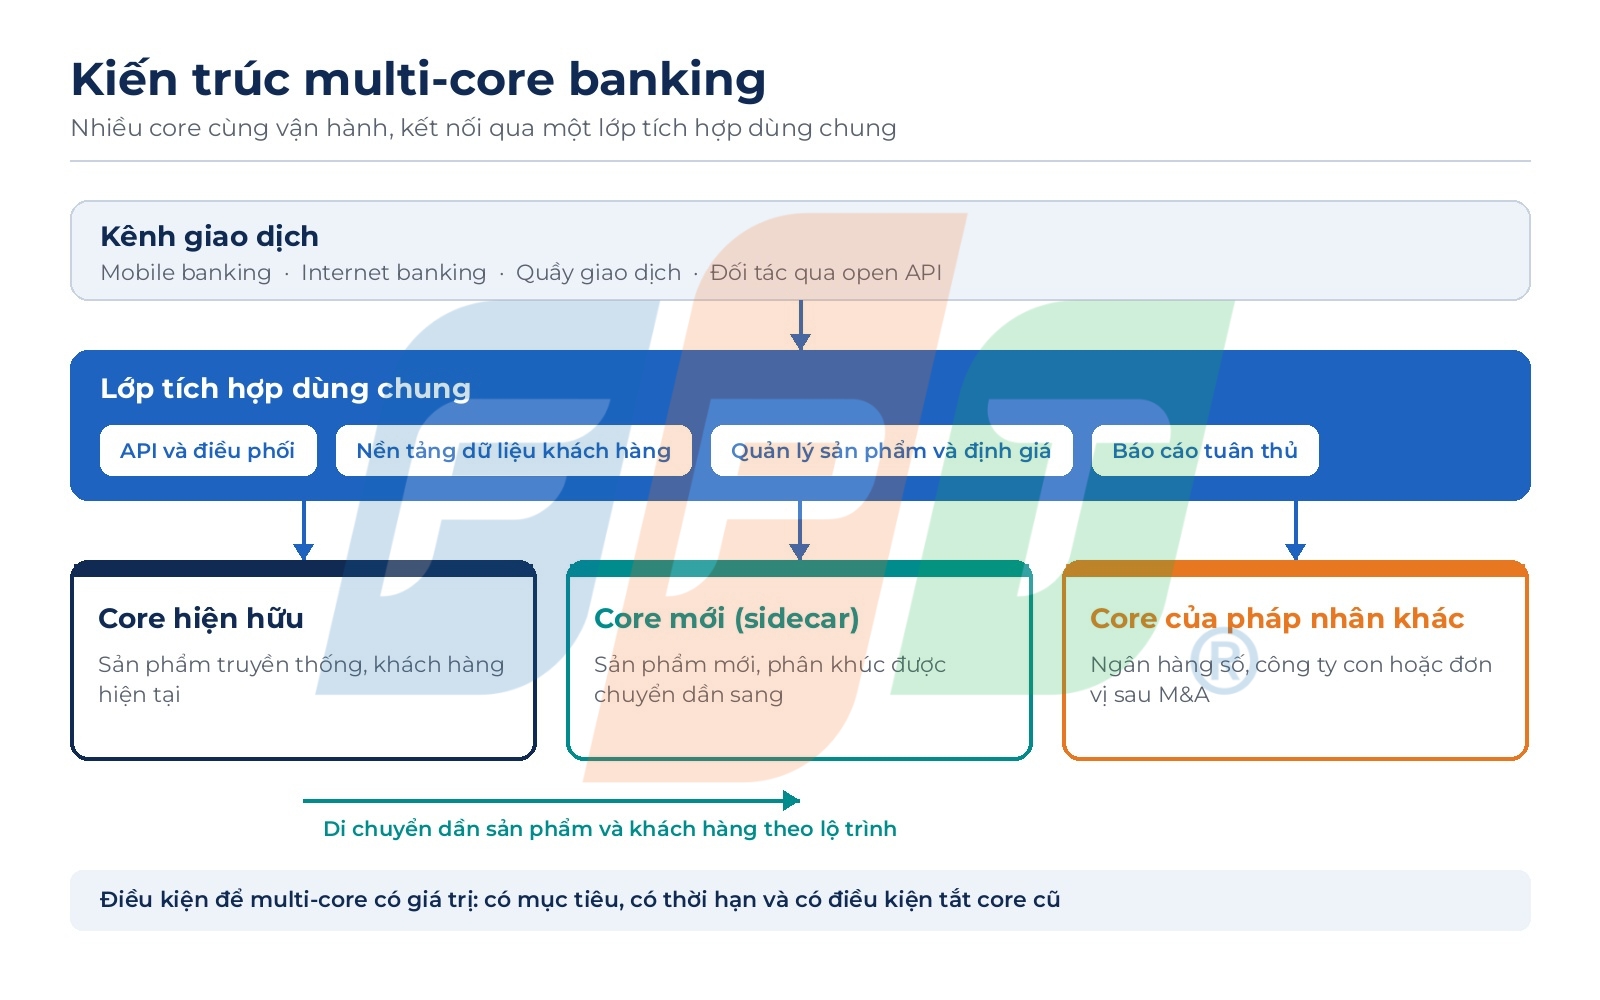
Hình 1. Kiến trúc multi-core banking: nhiều core cùng vận hành qua một lớp tích hợp dùng chung
Trên thực tế, tình trạng nhiều core đã tồn tại ở nhiều ngân hàng từ trước khi thuật ngữ này phổ biến. Một bài phân tích đăng trên Finextra chỉ ra rằng ngân hàng thường là một tập đoàn gồm nhiều công ty thành viên có quyền tự chủ, vì vậy mỗi đơn vị thường chạy hệ thống core riêng. Ngân hàng bán lẻ, ngân hàng doanh nghiệp và quản lý tài sản cũng có thể dùng các core khác nhau do nghiệp vụ của ba mảng này khác biệt đáng kể. JPMorgan Chase là một ví dụ cụ thể. Khi công bố kế hoạch thay core cho mảng bán lẻ tại Mỹ vào năm 2021, ngân hàng này cho biết tiền gửi và cho vay đang chạy trên hai hệ thống tách biệt.
Điểm khác biệt giữa hai trạng thái nằm ở chủ đích. Multi-core tự phát là hệ quả của nhiều năm mua bán, sáp nhập và mở rộng không có quy hoạch kiến trúc. Ngược lại, multi-core có chủ đích là một lựa chọn kiến trúc có mục tiêu, có thời hạn và có lộ trình thu gọn được xác định từ đầu.
82%, 40% và 30%: ba con số về xu hướng multi-core
Theo khảo sát của SaaScada với 150 lãnh đạo phụ trách đổi mới tại các ngân hàng Anh, 82% ngân hàng đã áp dụng cách tiếp cận multi-core. Trong cùng khảo sát, 73% người tham gia cho rằng chạy core mới song song với core cũ là cách an toàn nhất để giảm phụ thuộc vào hệ thống kế thừa. Tỷ lệ cho rằng mô hình này giúp tích hợp công nghệ mới như AI dễ hơn là 72%, còn 76% nhận định nó giúp đơn giản hóa báo cáo tuân thủ và quản lý vận hành. Khảo sát cũng ghi nhận các ngân hàng Anh dành trung bình 24% ngân sách CNTT, tương đương khoảng 3,3 tỷ bảng mỗi năm, chỉ để duy trì hệ thống core. Do SaaScada là một nhà cung cấp core banking, doanh nghiệp nên đọc các con số này như tín hiệu xu hướng hơn là một thước đo trung lập.
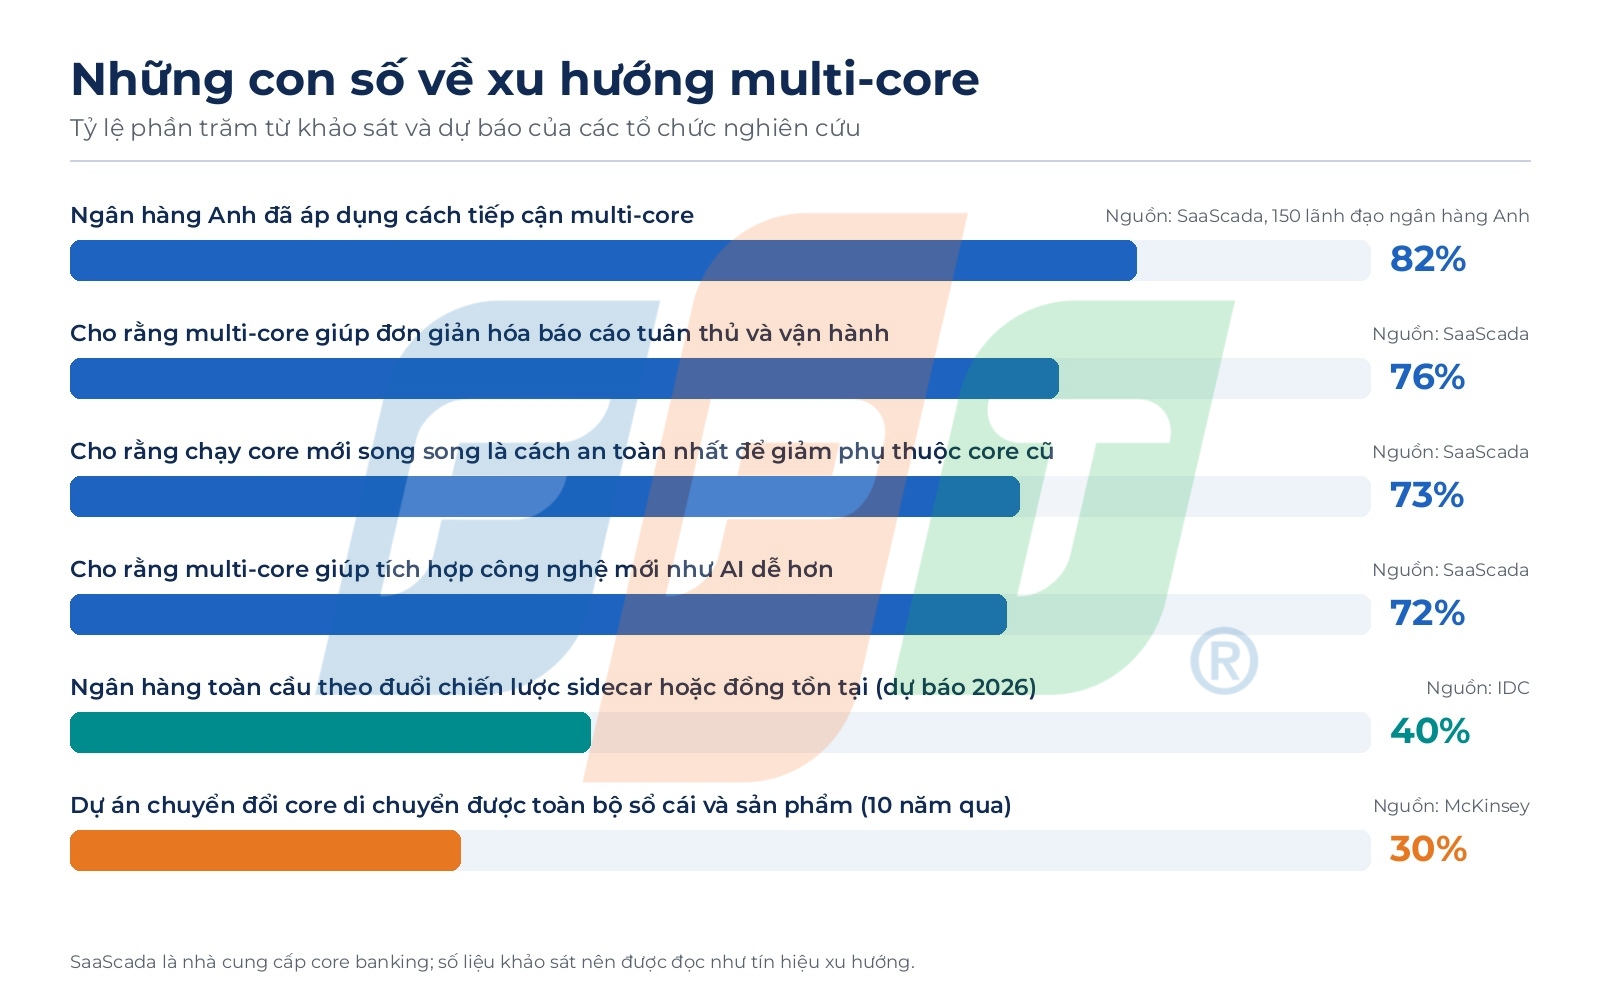
Hình 2. Các con số về xu hướng multi-core (nguồn: SaaScada, IDC, McKinsey)
Ở phạm vi toàn cầu, IDC từng dự báo 40% ngân hàng sẽ theo đuổi chiến lược sidecar hoặc chiến lược đồng tồn tại (co-existence) vào năm 2026. Sidecar core là một hệ thống core mới chạy cạnh core cũ và ban đầu chỉ phục vụ một nhóm sản phẩm, dịch vụ hoặc phân khúc khách hàng giới hạn. Khi core mới chứng minh được giá trị và độ ổn định, ngân hàng chuyển dần thêm khách hàng và sản phẩm sang.
Con số thứ ba giải thích vì sao các ngân hàng thận trọng như vậy. McKinsey ghi nhận trong một thập kỷ qua, chỉ khoảng 30% dự án chuyển đổi core banking di chuyển được toàn bộ sổ cái và sản phẩm sang hệ thống mới. Với tỷ lệ thành công đó, phương án thay thế toàn bộ trong một lần (big bang) trở thành rủi ro mà nhiều hội đồng quản trị không muốn chấp nhận.
Bốn tình huống ngân hàng nên cân nhắc thêm một core
Không phải ngân hàng nào cũng cần nhiều core. Một ngân hàng quy mô nhỏ, danh mục sản phẩm đơn giản và core hiện tại vẫn đáp ứng tốt thường được lợi nhiều hơn khi nâng cấp hoặc thay thế trọn gói. Từ kinh nghiệm triển khai các chương trình hiện đại hóa core, Virtusa quan sát thấy ngân hàng nhóm Tier 1 thường chọn chiến lược đồng tồn tại, ngân hàng Tier 2 thiên về tái cấu trúc hoặc thay thế, trong khi ngân hàng Tier 3 chủ yếu thay thế. Các trường hợp thực tế cho thấy có bốn tình huống mà một core thứ hai mang lại giá trị rõ ràng.
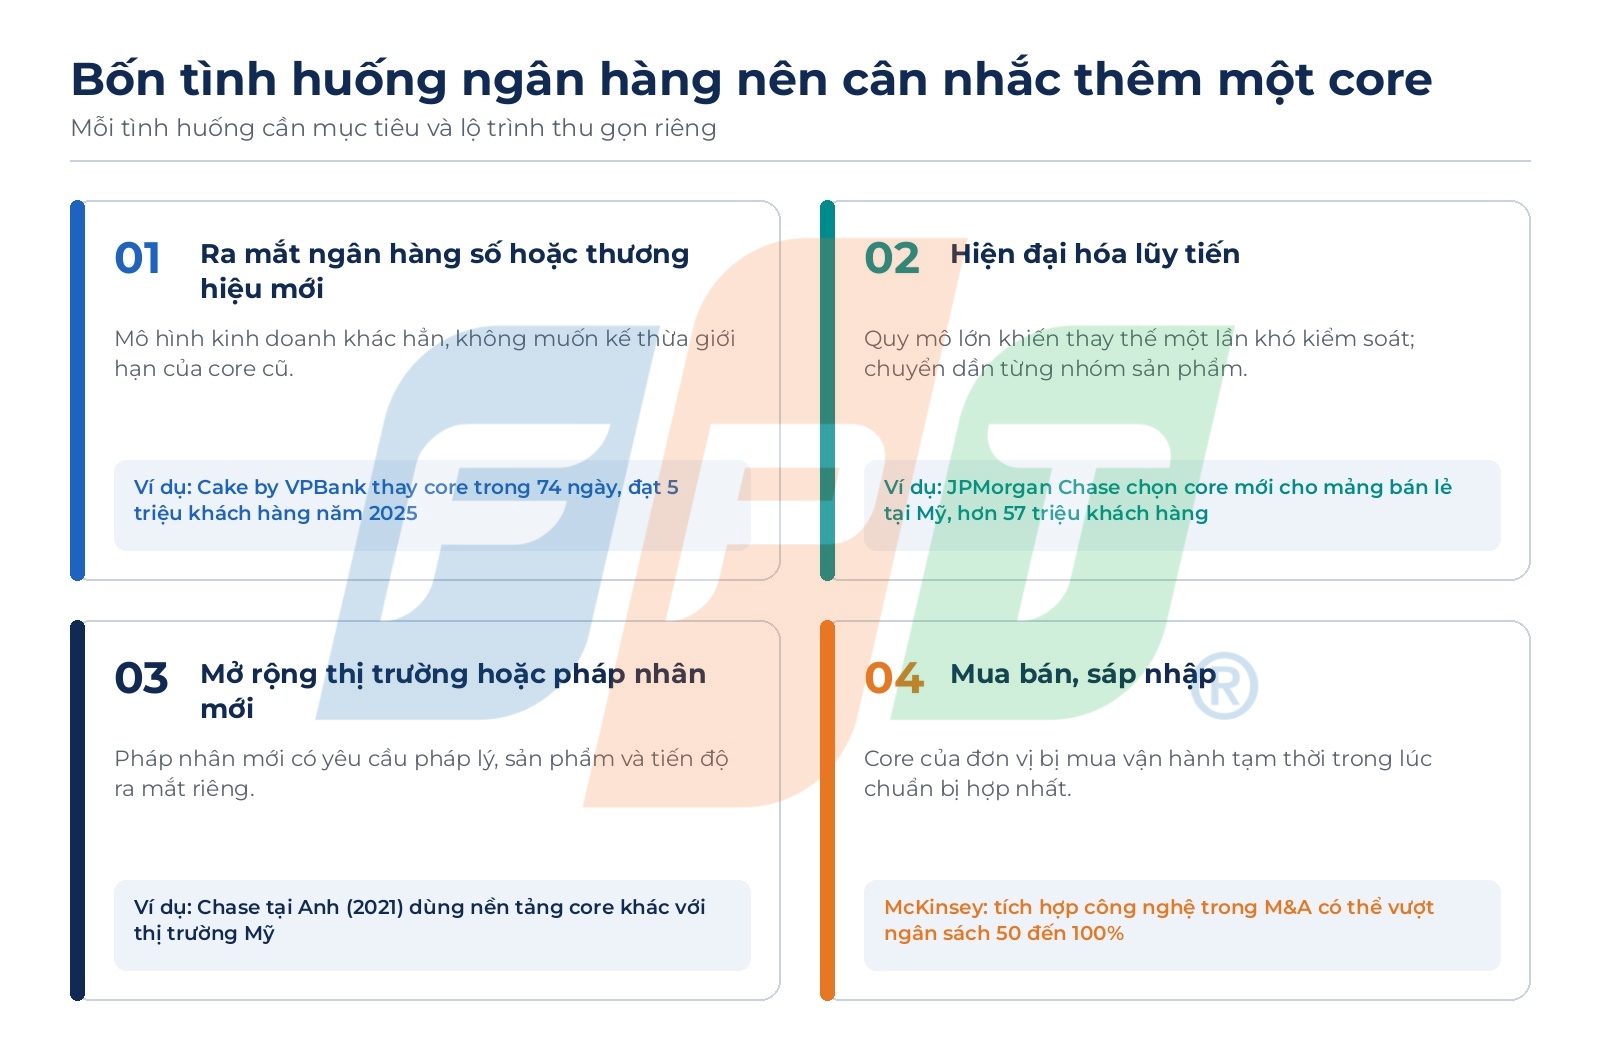
Hình 3. Bốn tình huống ngân hàng nên cân nhắc thêm một core
Ra mắt ngân hàng số hoặc thương hiệu mới
Khi ngân hàng muốn tiếp cận một phân khúc khách hàng mới bằng mô hình kinh doanh khác hẳn, xây dựng trên core cũ thường kéo theo cả những giới hạn của core cũ. Cake by VPBank là trường hợp tiêu biểu tại Việt Nam. Ngân hàng số này ra mắt tháng 1/2021 trên cơ sở hợp tác giữa VPBank và Be Group, toàn bộ sản phẩm được cấp phép thông qua VPBank nhưng vận hành trên một nền tảng core riêng. Để đáp ứng tốc độ tăng trưởng, Cake đã thay core ban đầu bằng một nền tảng core điện toán đám mây trong vòng 74 ngày. Đến năm 2025, ngân hàng số này đạt 5 triệu khách hàng và có lãi sau khoảng 3,5 năm hoạt động. McKinsey cũng nhận định những ngân hàng xây dựng một đơn vị số song song với core hiện hữu sẽ tránh được các vấn đề di chuyển dữ liệu gắn với hệ thống kế thừa.
Hiện đại hóa lũy tiến thay vì thay thế toàn bộ
Với ngân hàng lớn, khối lượng khách hàng và sản phẩm khiến một cuộc chuyển đổi trong một lần trở nên khó kiểm soát. JPMorgan Chase đã chọn một core điện toán đám mây cho mảng bán lẻ tại Mỹ, với quy mô hơn 57 triệu khách hàng đang hoạt động, theo một dự án kéo dài nhiều năm. Trong thời gian chuyển tiếp, core mới và các hệ thống cũ cùng vận hành, còn ngân hàng di chuyển dần từng nhóm sản phẩm thay vì chuyển đổi trong một cuối tuần.
Mở rộng sang thị trường hoặc pháp nhân mới
Một pháp nhân mới ở thị trường khác có yêu cầu pháp lý, sản phẩm và tiến độ ra mắt riêng. Khi ra mắt ngân hàng số mang thương hiệu Chase tại Anh năm 2021, JPMorgan Chase đã chọn một nền tảng core khác với nền tảng dùng cho thị trường Mỹ. Kết quả là tập đoàn này vận hành các nền tảng core khác nhau cho từng thị trường.
Mua bán, sáp nhập
Sau một thương vụ M&A, ngân hàng thường phải vận hành tạm thời core của đơn vị bị mua trong khi chuẩn bị hợp nhất. McKinsey cho biết các dự án tích hợp công nghệ trong M&A thường kéo dài hơn dự kiến và có thể vượt ngân sách ban đầu từ 50 đến 100%. Trong tình huống này, multi-core là trạng thái chuyển tiếp bắt buộc, và câu hỏi quan trọng là ngân hàng sẽ hợp nhất về core nào cùng với thời hạn cụ thể.
Cái giá của việc vận hành nhiều core
Lợi ích của multi-core đi kèm những chi phí vận hành cụ thể. Một phân tích trên FinTech Futures chỉ ra rằng khi có nhiều core, mọi hệ thống mới hoặc thiết bị ngoại vi đều phải được kiểm thử trên tất cả các core trước khi đưa vào sử dụng. Nhân viên phải được đào tạo trên nhiều hệ thống, báo cáo bị trùng lặp, và ngân hàng đôi khi phải xây thêm hệ thống phụ chỉ để quản lý dữ liệu nằm rải rác giữa các core. Virtusa cũng thừa nhận chiến lược đồng tồn tại tuy có rủi ro thấp nhưng tạo ra chi phí quản lý đáng kể khi nhiều core cùng hoạt động.
Rủi ro lớn nhất là trạng thái tạm thời kéo dài thành vĩnh viễn. Steve Round, đồng sáng lập SaaScada, cảnh báo rằng nếu ngân hàng không thực sự chuyển sản phẩm và khách hàng sang core mới thì kết quả chỉ là hai core chạy trên hai hạ tầng khác nhau, làm hệ thống phức tạp hơn mà không đem lại lợi ích tương xứng.
Ngân hàng Việt Nam đang ở đâu?
Theo VnEconomy, sau hơn một thập kỷ tập trung đầu tư cho mobile banking, ngành ngân hàng Việt Nam đang bước vào chu kỳ tái thiết hệ thống lõi. Lãnh đạo CIMB Việt Nam chia quá trình triển khai core banking trong nước thành nhiều giai đoạn, trong đó các ngân hàng thương mại triển khai mạnh nhất giai đoạn 2005 đến 2010 và nhóm triển khai muộn hơn trong giai đoạn 2011 đến 2015. Từ khoảng năm 2020, nhiều ngân hàng thuộc nhóm đầu tiên đã bắt đầu thay core lần thứ hai, với ba hướng tiếp cận chính là thay toàn bộ theo mô hình big bang, nâng cấp core hiện hữu hoặc chuyển sang mô hình digital core tối ưu cho ngân hàng số.
Ngay cả khi thay thế toàn bộ, ngân hàng thường vẫn phải chạy song song hai core trong một thời gian. Năm 2019, Vietbank cho biết ngân hàng đã thực hiện ba đợt kiểm thử và chạy song song hai hệ thống core trước khi chính thức vận hành core mới, sau hơn hai năm triển khai. Với các ngân hàng Việt Nam đang ở chu kỳ thay core lần hai, câu hỏi vì thế không chỉ là chọn core nào mà còn là nên chạy bao nhiêu core, chạy trong bao lâu và theo lộ trình thu gọn nào.
Ai quyết định và nên bắt đầu từ đâu?
McKinsey khuyến nghị dự án di chuyển core cần được khối kinh doanh bảo trợ như một ưu tiên chiến lược, thay vì để khối CNTT dẫn dắt một mình. Khối kinh doanh và khối CNTT cũng cần thống nhất một kiến trúc mục tiêu dài hạn để định hướng toàn bộ quá trình, đồng thời hạn chế tùy biến và ưu tiên dùng các năng lực có sẵn của hệ thống mới.
Về thứ tự thực hiện, McKinsey từng đề xuất ngân hàng đi song song hai hướng. Hướng thứ nhất là làm rỗng core hiện tại (hollow out the core) bằng cách tách các năng lực như quản lý sản phẩm và định giá ra một lớp dùng chung cho nhiều core. Hướng thứ hai là thử nghiệm core thế hệ mới trên phạm vi giới hạn trước khi chọn nền tảng cuối cùng. Khi sản phẩm không còn bị gắn cứng vào một core cụ thể, ngân hàng chuyển dần khách hàng sang core mới dễ dàng hơn.
Bài toán ngân sách cũng thay đổi theo lựa chọn. Theo McKinsey, một dự án hiện đại hóa core toàn diện tại ngân hàng quy mô trung bình có thể tốn hơn 100 triệu USD. Trong khi đó, phương án hiện đại hóa lũy tiến hoặc xây ngân hàng số chạy song song chỉ cần khoảng 20 đến 30% mức đầu tư thông thường. Một ngân hàng được McKinsey hỗ trợ đặt mục tiêu hoàn thành dự án trong hai năm với chi phí 15 triệu USD bằng cách gỡ bỏ tùy biến phức tạp trên core hiện tại và bổ sung các năng lực mới bên ngoài core.
Trước khi phê duyệt một core mới, hội đồng quản trị cần có câu trả lời rõ ràng cho ba câu hỏi: core mới phục vụ phân khúc nào, sản phẩm nào sẽ di chuyển sang theo từng giai đoạn, và điều kiện nào để tắt core cũ.
Tác giả: Ông Lương Ngọc Bình – Chuyên gia công nghệ AI, Data Dữ liệu Ngân hàng – FPT IS – Tập đoàn FPT
Nguồn tham khảo
- SaaScada (2025). Hidden Costs of Legacy Tech: UK Banks Shelling Out £3.3bn Annually on Managing Core Systems. https://saascada.com/insights/hidden-costs-of-legacy-tech/
- African Business (01/2025). How to avoid core migration strategy pitfalls (dẫn dự báo IDC). https://african.business/2025/01/african-banker/how-to-avoid-core-migration-strategy-pitfalls
- SoFi Tech Solutions. Adapt or Become Irrelevant: Incremental Core Modernization vs Full Transformation. https://tech.sofi.com/blog/modern-core-banking-incremental-modernization-vs-full-transformation/
- McKinsey & Company. How to get a core banking transformation right: Eight mistakes to avoid. https://www.mckinsey.com/capabilities/tech-and-ai/our-insights/tech-forward/how-to-get-a-core-banking-transformation-right-eight-mistakes-to-avoid
- McKinsey & Company. Core banking migration during M&A: Seven keys to success. https://www.mckinsey.com/industries/financial-services/our-insights/banking-matters/core-banking-migration-during-ma-seven-keys-to-success
- McKinsey & Company. Modernizing core technology, without breaking the bank. https://www.mckinsey.com/industries/financial-services/our-insights/banking-matters/modernizing-core-technology-without-breaking-the-bank
- Zafin. Modernization: To do or not to do? (dẫn McKinsey, 2022). https://zafin.com/insights/banking-blueprints/blogs/modernization-to-do-or-not-to-do/
- Virtusa. Navigating through the core modernization journey. https://www.virtusa.com/insights/perspectives/navigating-through-the-core-modernization-journey
- Finextra. No.4 The Evolution of Banking. https://finextra.com/blogposting/25599/no-4-the-evolution-of-banking
- FinTech Futures. The problem of plenty: multiple host systems in banks. https://fintechfutures.com/?p=72002
- American Banker (2021). JPMorgan Chase moving retail bank’s core system to cloud. https://americanbanker.com/news/jpmorgan-chase-moving-retail-banks-core-system-to-cloud
- FinTech Futures (2021). Thought Machine wins major core banking deal with JP Morgan Chase. https://www.fintechfutures.com/core-banking-technology/thought-machine-wins-major-core-banking-deal-with-jp-morgan-chase
- Việt Nam News (2022). Việt Nam’s Cake wins Asian Banking & Finance Award for Best Core Banking System Initiative. https://vietnamnews.vn/economy/banking-finance/1273351/viet-nam-s-cake-wins-asian-banking-finance-award-for-best-core-banking-system-initiative.html
- Mambu. Transforming banking for Vietnam’s underserved Gen Z (case study Cake). https://mambu.com/en/customer/cake
- VnEconomy (07/2026). Sau mobile banking, ngân hàng Việt đang bước vào cuộc “đại tu” ngân hàng lõi. https://vneconomy.vn/techconnect/sau-mobile-banking-ngan-hang-viet-dang-buoc-vao-cuoc-dai-tu-ngan-hang-loi.htm
- Tuổi Trẻ (2019). Core banking: Nền tảng để Vietbank phát triển sự kết nối và vận hành thông minh. https://tuoitre.vn/core-banking-nen-tang-de-vietbank-phat-trien-su-ket-noi-va-van-hanh-thong-minh-20191001095702953.htm