Thin core banking là gì? So sánh thin core và composable banking
Phần lớn ngân hàng truyền thống vẫn vận hành trên hệ thống core banking được thiết kế từ những năm 1980 và 1990. Theo McKinsey, các hệ thống này ổn định và xử lý giao dịch nhanh nhưng thiếu linh hoạt, nên mỗi thay đổi nhỏ về sản phẩm thường kéo theo chuỗi kiểm thử dài trên toàn bộ hệ thống. Khi khách hàng có thể kỳ vọng một khoản vay được phê duyệt trong vài phút và đối tác thương mại điện tử muốn nhúng dịch vụ tài chính vào ứng dụng của họ, lớp lõi trở thành nơi chịu nhiều áp lực thay đổi nhất. Hai khái niệm được nhắc tới nhiều nhất trong các thảo luận về hiện đại hóa lớp lõi là thin core banking và composable banking. Hai khái niệm này có liên quan với nhau nhưng không đồng nhất. Nếu nhầm lẫn giữa chúng, ngân hàng có thể đặt sai phạm vi cho một dự án kéo dài nhiều năm.
Tham khảo thêm các bài viết:
Core banking là gì?
Banking brain 2026
Thin core banking là gì?
Thin core banking là mô hình trong đó hệ thống lõi chỉ giữ lại những chức năng thực sự cốt lõi của ngân hàng, cụ thể là sổ cái (ledger), động cơ hạch toán giao dịch (posting engine), logic tính lãi và phí cùng dữ liệu số dư làm nguồn dữ liệu gốc. Các chức năng còn lại như định nghĩa sản phẩm, định giá, quản lý khách hàng, quy trình nghiệp vụ hay báo cáo được tách ra thành những ứng dụng chuyên biệt và kết nối với lớp lõi qua API.
Theo McKinsey, một hệ thống core truyền thống thuộc dạng thick core (core “dày”), gom rất nhiều thành phần vào chung một động cơ. Các thành phần đó gồm sổ cái tổng hợp, dữ liệu khách hàng, logic quy trình, kho tài liệu, động cơ quy tắc, động cơ định giá, phân tích tài khoản, báo cáo, bảo mật, phân quyền và giao diện kết nối với tổng đài, chi nhánh hay đối tác. Cách đóng gói này từng được coi là ổn định và nhất quán nhất. Tuy nhiên khi ngân hàng cần cả sự ổn định lẫn khả năng thích ứng, các thành phần phải được tách rời và liên kết lỏng (loosely coupled) với nhau mà vẫn giữ được độ trễ thấp.
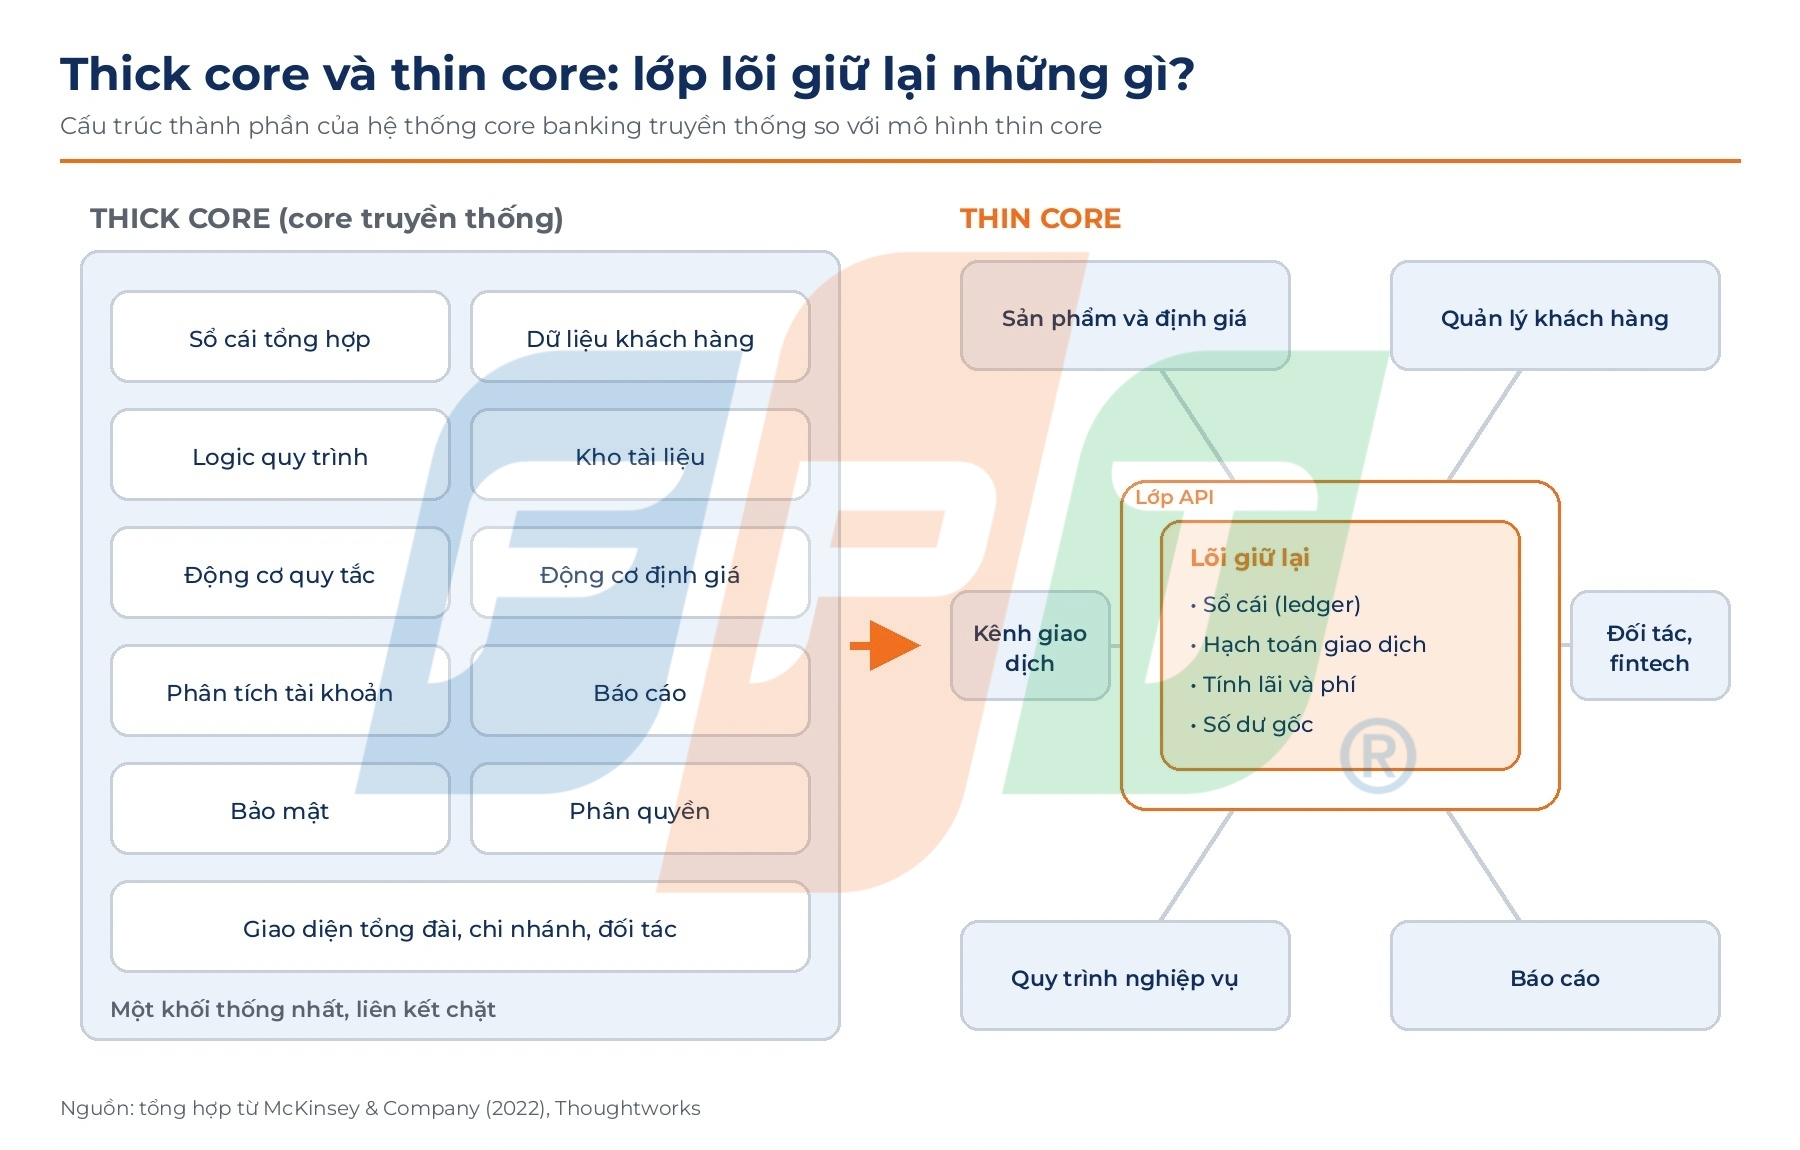
Hình 1. Thick core và thin core: lớp lõi giữ lại những gì
Thin core thường được nhắc tới cùng hai khái niệm gần nghĩa. Khái niệm thứ nhất là hollowing out the core (tách dần chức năng ra khỏi lớp lõi). McKinsey dùng cụm từ này để mô tả cách ngân hàng tách các ứng dụng và dịch vụ nhỏ ra khỏi hệ thống core hiện có nhằm kéo dài tuổi thọ của hệ thống. Khái niệm thứ hai là coreless banking. Theo Thoughtworks, coreless không có nghĩa là bỏ hẳn core banking. Thuật ngữ này chỉ mô hình trong đó các chức năng của core được truy cập thông qua một lớp nghiệp vụ ngân hàng độc lập (banking domain layer) bằng các API được định nghĩa rõ ràng. Trong mô hình này, sổ cái tập trung vào xử lý giao dịch và tính toán, còn lớp nghiệp vụ giữ những tính năng tạo khác biệt cho ngân hàng.
Composable banking là gì?
Composable banking là cách tiếp cận kiến trúc trong đó toàn bộ năng lực của ngân hàng được chia thành các khối chức năng độc lập, có thể lắp ghép và thay thế. Gartner gọi các khối này là packaged business capabilities, viết tắt là PBC (năng lực nghiệp vụ đóng gói). Mỗi PBC có thể triển khai độc lập và tự chứa dữ liệu, logic và quy trình để thực hiện một chức năng kinh doanh. Theo IBM, các năng lực này được tổ chức theo từng chức năng ngân hàng cụ thể như thanh toán, cho vay, mở tài khoản, quản lý gian lận hay chăm sóc khách hàng. Tiêu chuẩn của Hiệp hội Kiến trúc ngành Ngân hàng (BIAN) cung cấp ngôn ngữ chung để các khối này phối hợp với nhau.
Gartner đo mức độ composable của doanh nghiệp trên cả tư duy, kiến trúc kinh doanh lẫn công nghệ. Trong khảo sát CIO năm 2022 với 2.387 lãnh đạo công nghệ tại 85 quốc gia, Gartner ghi nhận 63% CIO tại các tổ chức có mức composable cao cho biết kết quả kinh doanh vượt đối thủ trong năm trước đó. Dù vậy, theo dữ liệu Gartner được TCS trích dẫn, chỉ khoảng 7% ngân hàng và công ty đầu tư đạt mức tổ chức composable cao.
So sánh thin core và composable banking
Khác biệt rõ nhất giữa hai mô hình nằm ở phạm vi. Thin core trả lời câu hỏi lớp lõi nên giữ lại những gì, trong khi composable banking trả lời câu hỏi toàn bộ hệ thống ngân hàng nên được lắp ghép như thế nào. Nói cách khác, thin core là quyết định về ranh giới của một hệ thống, còn composable là nguyên tắc thiết kế cho cả kiến trúc doanh nghiệp, từ kênh giao dịch, dữ liệu cho tới mô hình vận hành.
Hai mô hình cũng khác nhau ở phần được thay đổi thường xuyên. Với thin core, ngân hàng chủ yếu thay đổi các ứng dụng xung quanh lõi. Điển hình như động cơ sản phẩm và định giá được tách ra để đội kinh doanh tự cấu hình sản phẩm mà không phải sửa lõi. Với composable banking, mỗi khối năng lực, kể cả sổ cái, đều có thể được thay bằng giải pháp của nhà cung cấp khác. Các nhà cung cấp core banking lớn hiện cũng đóng gói sản phẩm theo hướng này, ví dụ tách riêng khối tiền gửi hay khối cho vay bán lẻ để ngân hàng triển khai từng phần.
Về rủi ro, thin core giúp lớp lõi ít bị tác động vì sổ cái hiếm khi phải sửa. Tuy nhiên số lượng ứng dụng vệ tinh tăng lên đồng nghĩa với việc ngân hàng phải quản lý nhiều điểm tích hợp hơn và phải đối soát dữ liệu giữa các hệ thống. Composable banking đẩy rủi ro này lên mức cao hơn. Một kiến trúc có hàng chục khối từ nhiều nhà cung cấp đòi hỏi mô hình dữ liệu chung, lớp điều phối đủ mạnh và đội ngũ có năng lực quản trị nhiều nhà cung cấp cùng lúc. Nếu thiếu những điều kiện này, kiến trúc mô-đun có thể trở thành một tập hợp hệ thống rời rạc còn khó kiểm soát hơn hệ thống cũ.
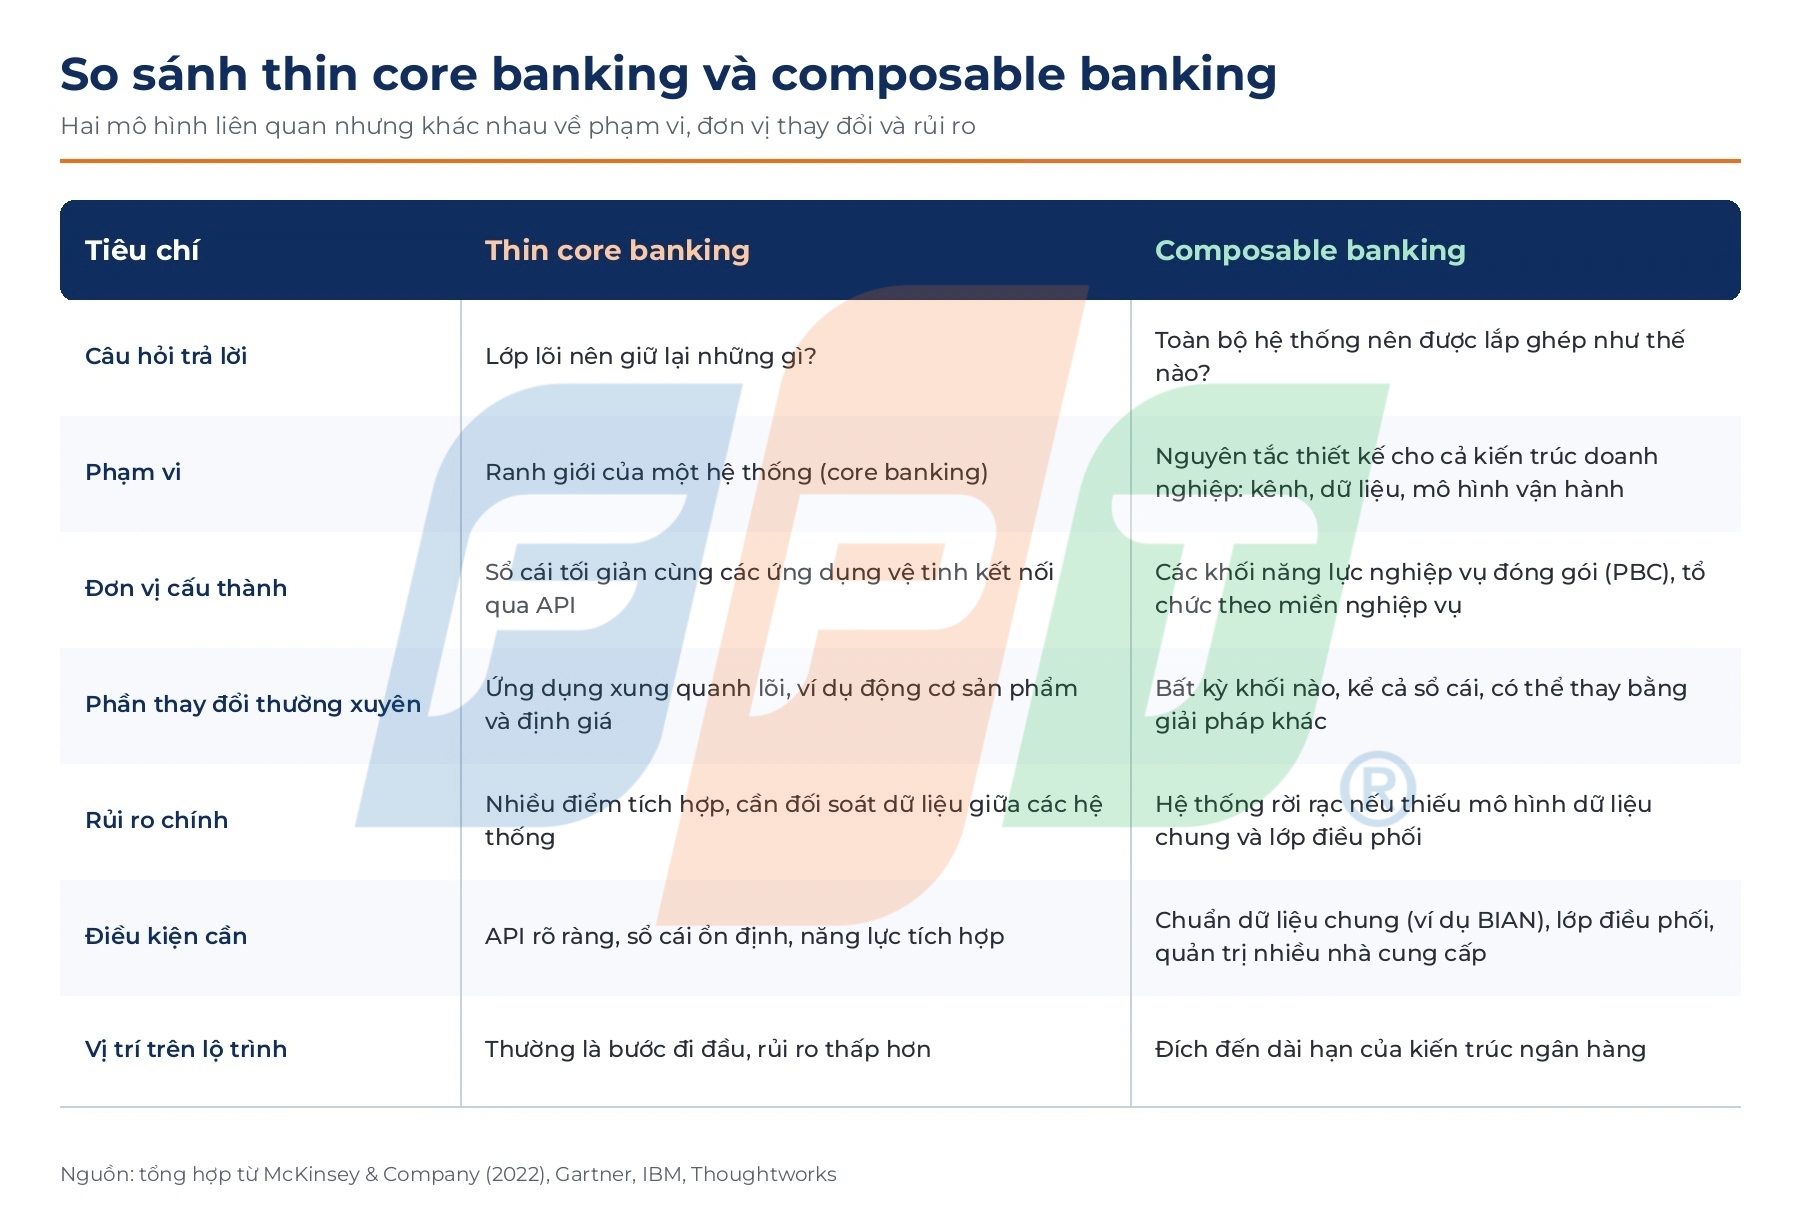
Hình 2. So sánh thin core banking và composable banking
Trong thực tế, hai mô hình thường bổ sung cho nhau. Một ngân hàng có thể bắt đầu bằng việc làm mỏng lớp lõi, tách động cơ sản phẩm và định giá ra ngoài, rồi mới mở rộng nguyên tắc composable sang các miền nghiệp vụ khác. Vì vậy thin core có thể được xem là bước đi đầu tiên, với mức rủi ro thấp hơn, trên lộ trình hướng tới composable banking.
Ngân hàng triển khai thế nào?
McKinsey đề xuất lộ trình gồm hai hướng chạy song song. Ở hướng thứ nhất, ngân hàng đẩy nhanh việc tách chức năng khỏi lớp lõi hiện có, có thể thông qua một lớp điều phối (orchestrator) là trung tâm dữ liệu thời gian thực và định tuyến giao dịch. Lớp này duy trì bản sao dữ liệu lõi theo thời gian thực và chuyển từng giao dịch tới đúng hệ thống đang giữ dữ liệu gốc. Nhờ đó ngân hàng có thể chuyển đổi dần thay vì chuyển đổi toàn bộ trong một lần (big bang). Ở hướng thứ hai, ngân hàng chọn một vài dòng sản phẩm, chẳng hạn tiền gửi của doanh nghiệp nhỏ, để thử nghiệm trên một hoặc nhiều core thế hệ mới. Trong 6 đến 12 tháng đầu, core mới được cài đặt cho các sản phẩm mục tiêu và tích hợp với kênh giao dịch hiện có. Sau đó ngân hàng thu hút khách hàng mới trên core mới và chuyển dần khách hàng cũ sang.
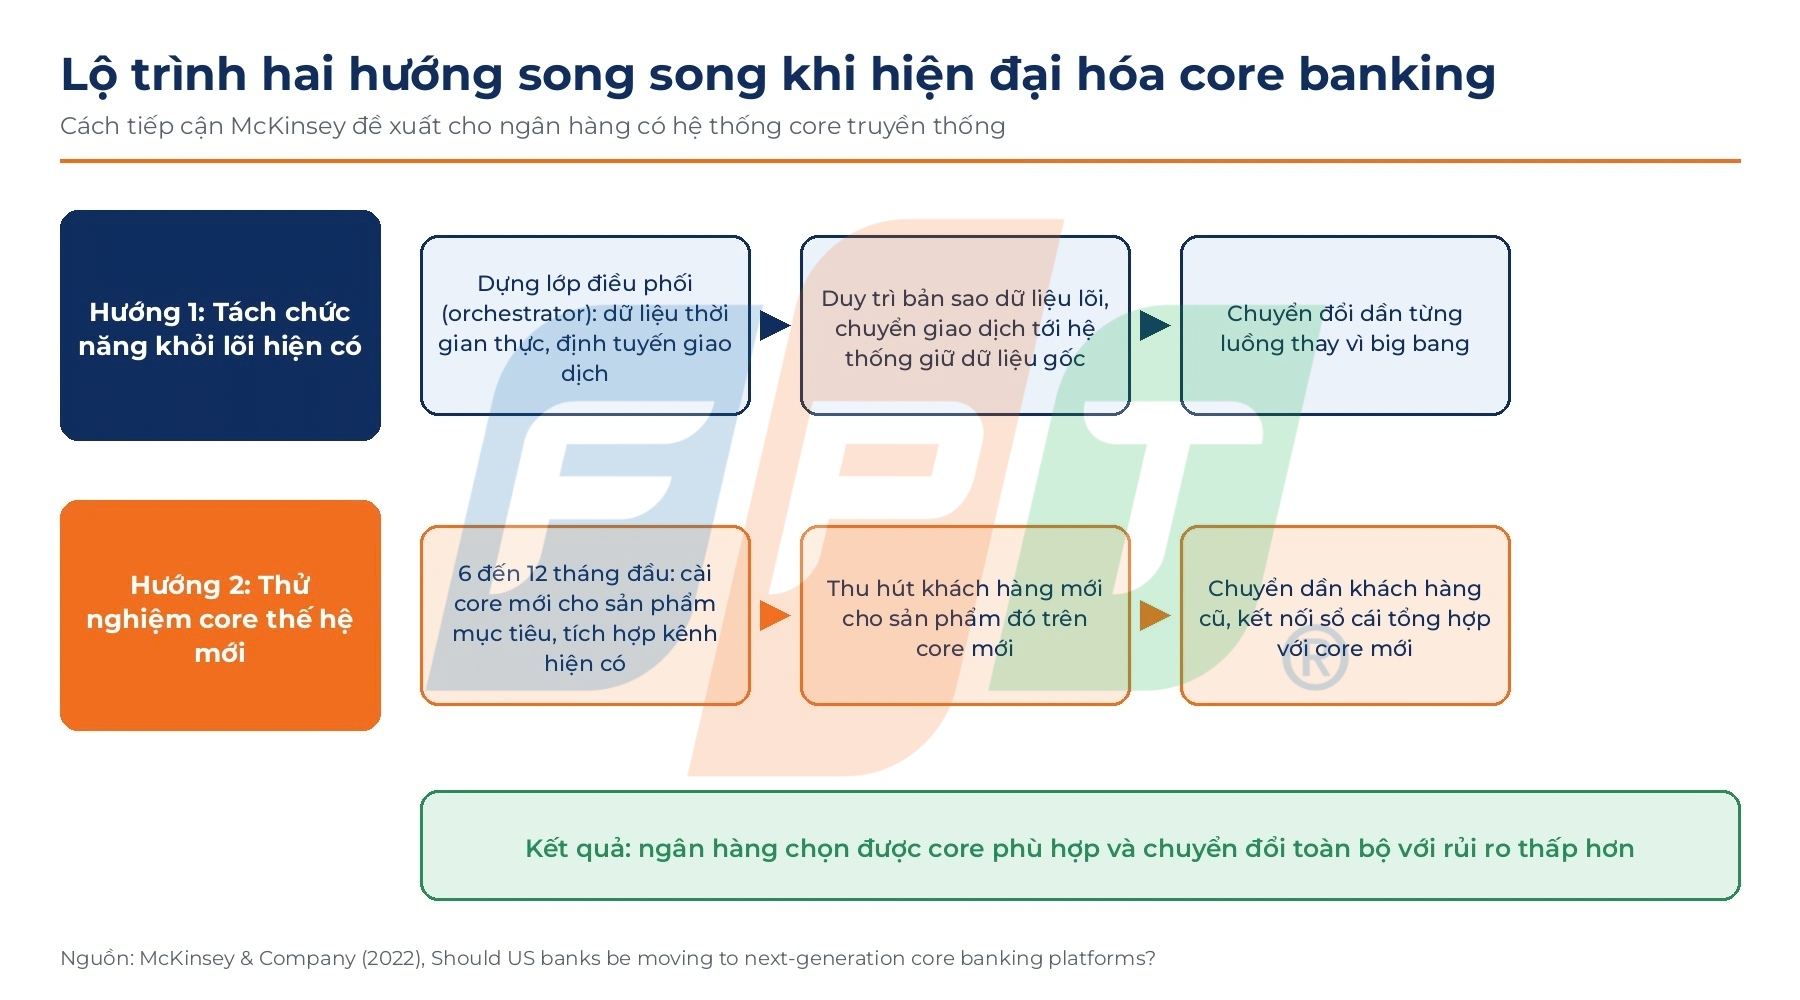
Hình 3. Lộ trình hai hướng song song khi hiện đại hóa core banking
Năm 2021, JPMorgan Chase công bố chuyển hệ thống core ngân hàng bán lẻ tại Mỹ sang một nền tảng core thế hệ mới trên đám mây. Theo FinTech Futures, thời điểm đó Chase vẫn vận hành các hệ thống riêng cho tiền gửi và cho vay, còn nền tảng mới dự kiến phục vụ hơn 57 triệu khách hàng đang hoạt động. Cũng theo FinTech Futures, ngân hàng được cho là đã thử nghiệm nền tảng bằng cách mô phỏng lưu lượng giao dịch lớn trước khi quyết định.
Tại Việt Nam, ngày 5/9/2025, VPBank ký kết hợp tác xây dựng hệ thống ngân hàng lõi thế hệ mới theo hướng Digital Core Banking cho VPBank và GPBank, ngân hàng do VPBank sở hữu toàn bộ vốn điều lệ. Theo Hiệp hội Ngân hàng Việt Nam, nền tảng này phục vụ các nghiệp vụ mở tài khoản, gửi tiết kiệm, cấp tín dụng, thanh toán và quản lý thông tin khách hàng. Theo Thời báo Tài chính Việt Nam, hệ thống được thiết kế với năng lực xử lý 1 tỷ giao dịch mỗi ngày.
Bối cảnh chính sách trong nước cũng đang thay đổi. Ngày 14/11/2025, Ngân hàng Nhà nước Việt Nam ban hành Kế hoạch số 15/KH-NHNN triển khai Quyết định 1121/QĐ-TTg về chương trình hành động quốc gia chuyển đổi sang điện toán đám mây giai đoạn 2025 đến 2030. Kiến trúc thin core và composable thường được xây dựng trên hạ tầng cloud-native. Vì vậy lộ trình đám mây của ngành nhiều khả năng sẽ ảnh hưởng tới tốc độ các ngân hàng Việt Nam áp dụng hai mô hình này.
Những điều tổ chức tài chính cần cân nhắc
Theo McKinsey, chi phí vận hành của các ngân hàng fintech chạy trên core thế hệ mới chỉ khoảng 10% so với ngân hàng truyền thống. Tuy nhiên McKinsey cũng chỉ ra rằng các fintech này có danh mục sản phẩm đơn giản hơn và được xây dựng trên core mới ngay từ đầu, trong khi ngân hàng truyền thống phải chuyển đổi từ mã nguồn tồn tại hàng chục năm. Các core thế hệ mới cũng vẫn đang hoàn thiện, nên cam kết quá sớm có thể tốn kém và chậm.
Trước khi chọn mô hình, đội ngũ lãnh đạo công nghệ nên trả lời một số câu hỏi cụ thể. Giá trị lớn nhất mà ngân hàng kỳ vọng nằm ở tốc độ ra mắt sản phẩm, chi phí vận hành hay khả năng kết nối với đối tác? Những chức năng nào thực sự tạo khác biệt và nên tự xây dựng, những chức năng nào nên mua? Đội ngũ hiện có đã đủ năng lực vận hành kiến trúc nhiều nhà cung cấp hay chưa? Với phần lớn ngân hàng, câu trả lời có lẽ không phải là chọn một trong hai mô hình, mà là xác định thứ tự áp dụng thin core và composable banking sao cho phù hợp với hệ thống hiện có và nguồn lực của chính ngân hàng.
Tác giả: Ông Lương Ngọc Bình – Chuyên gia công nghệ AI, Data Dữ liệu Ngân hàng – FPT IS – Tập đoàn FPT
Nguồn tham khảo
- McKinsey & Company (2022). Should US banks be moving to next-generation core banking platforms? https://www.mckinsey.com/industries/financial-services/our-insights/should-us-banks-be-moving-to-next-generation-core-banking-platforms
- Thoughtworks. Kill your core: The banking revolution you didn’t see coming. https://www.thoughtworks.com/insights/blog/legacy-modernization/kill-your-core
- Gartner (2021). Gartner Survey of Over 2,000 CIOs Reveals the Need for Enterprises to Embrace Business Composability in 2022. https://www.gartner.com/en/newsroom/press-releases/2021-10-18-gartner-survey-of-over-2000-cios-reveals-the-need-for-enterprises-to-embrace-business-composability-in-2022
- Gartner. Composable Commerce research: Packaged Business Capabilities. https://www.gartner.com/technology/media-products/newsletters/salesforce/1-27IQALNN/gartner.html
- TCS. Composable systems in financial and banking ecosystems. https://www.tcs.com/insights/blogs/composable-systems-financial-banking-ecosystems
- IBM. From legacy complexity to composable banking. https://www.ibm.com/think/insights/legacy-complexity-composable-banking
- Temenos. Composable Solutions: Retail Deposits. https://www.temenos.com/products/composable-solutions/retail-deposits/
- FinTech Futures (2021). Thought Machine wins major core banking deal with JP Morgan Chase. https://www.fintechfutures.com/core-banking-technology/thought-machine-wins-major-core-banking-deal-with-jp-morgan-chase
- Hiệp hội Ngân hàng Việt Nam. VPBank hợp tác Ping An triển khai ngân hàng lõi 1 tỷ giao dịch/ngày. https://vnba.org.vn/vi/vpbank-hop-tac-ping-an-trien-khai-ngan-hang-loi-1-ty-giao-dich-ngay-18889.htm
- Thời báo Tài chính Việt Nam. VPBank hợp tác Tập đoàn Ping An xây dựng hệ thống ngân hàng lõi có năng lực xử lý 1 tỷ giao dịch/ngày. https://thoibaotaichinhvietnam.vn/vpbank-hop-tac-tap-doan-ping-an-xay-dung-he-thong-ngan-hang-loi-co-nang-luc-xu-ly-1-ty-giao-dichngay-182711.html
- Tạp chí Ngân hàng. Cloud Computing: Nền tảng hạ tầng lõi cho chuyển đổi số ngành Ngân hàng Việt Nam. https://tapchinganhang.gov.vn/cloud-computing-nen-tang-ha-tang-loi-cho-chuyen-doi-so-nganh-ngan-hang-viet-nam-16749.html