Quy trình claim bảo hiểm end-to-end: từng chặng xử lý bồi thường và vai trò của TPA
Claim bảo hiểm là toàn bộ chuỗi xử lý từ lúc khách hàng báo tổn thất đến lúc doanh nghiệp bảo hiểm trả tiền và kiểm tra lại hồ sơ. Bài viết đi qua sáu chặng của chuỗi này, khung pháp lý cho phép thuê ngoài và vai trò của TPA (Third Party Administrator, đơn vị quản lý bồi thường bên thứ ba), để lãnh đạo khối bồi thường xác định chặng nào cần số hóa hoặc giao ra ngoài trước.
Tham khảo thêm bài viết: Quản lý rủi ro doanh nghiệp bảo hiểm
Quản lý rủi ro doanh nghiệp bảo hiểm: lộ trình từ ERM đến RBC
Claim bảo hiểm và quy mô bồi thường tại Việt Nam
Theo số liệu nêu tại Hội nghị tổng kết 2025 của Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), chi trả quyền lợi bảo hiểm toàn thị trường năm 2025 ước đạt 91.845 tỷ đồng, tăng 13,52%. Khi khối lượng chi trả lớn như vậy, mỗi ngày xử lý chậm đều là chi phí thật đối với doanh nghiệp bảo hiểm và khách hàng.
Claim là yêu cầu bồi thường mà bên mua bảo hiểm hoặc người được bảo hiểm gửi tới doanh nghiệp bảo hiểm sau khi xảy ra sự kiện bảo hiểm. Điểm bắt đầu của claim là FNOL (First Notice of Loss, thông báo tổn thất đầu tiên).
Sáu chặng của một claim từ báo tổn thất đến hậu kiểm
Một claim thường đi qua sáu chặng nối tiếp nhau, bao gồm tiếp nhận, xác minh quyền lợi, giám định hoặc đánh giá y khoa, thẩm định và ra quyết định, thanh toán và cuối cùng là hậu kiểm. Mỗi chặng có bên thực hiện và điểm nghẽn riêng.
Chặng tiếp nhận bắt đầu từ FNOL và là chặng số hóa thể hiện rõ nhất. Theo VnExpress, Prudential Việt Nam nhận 87% yêu cầu bồi thường qua kênh trực tuyến. Hồ sơ phải nộp trong thời hạn 01 năm kể từ ngày xảy ra sự kiện bảo hiểm theo Luật Kinh doanh bảo hiểm 2022.
Chặng xác minh quyền lợi kiểm tra phạm vi hợp đồng và, với bảo hiểm sức khỏe, gồm cả quyết định bảo lãnh không dùng tiền mặt. Tại Ấn Độ, theo Moneylife dẫn quy định của IRDAI, doanh nghiệp bảo hiểm sức khỏe phải quyết định yêu cầu bảo lãnh tối đa trong 1 giờ và cấp phê duyệt cuối cùng cho xuất viện trong vòng 3 giờ, tính từ 01/08/2024. Mốc này chỉ để tham chiếu, không phải quy định của Việt Nam.
Chặng giám định xác định hiện trạng, nguyên nhân và mức độ tổn thất. Bảo hiểm PVI công bố khoảng 80% hồ sơ tổn thất nhỏ dưới 10 triệu đồng của xe cơ giới được giám định trong vòng một giờ, còn tổn thất lớn mất 16 đến 24 giờ.
Ở chặng thẩm định, doanh nghiệp bảo hiểm đối chiếu kết quả giám định với điều khoản hợp đồng để quyết định chấp thuận hoặc từ chối hồ sơ. Năm 2022, Prudential Việt Nam cho biết đến 77% yêu cầu được xử lý và có quyết định thẩm định tự động.
Chặng thanh toán chịu ràng buộc về thời hạn. Theo Điều 31 Luật 08/2022/QH15, doanh nghiệp bảo hiểm bồi thường theo thời hạn trong hợp đồng, và nếu hợp đồng không quy định thì trong 15 ngày kể từ ngày nhận đủ hồ sơ hợp lệ. Chậm trả thì phải trả lãi. Bảo hiểm PVI tự công bố khoảng 67% hồ sơ bảo hiểm sức khỏe được xử lý dưới 10 ngày, so với quy trình chuẩn 15 ngày (bài đăng ngày 19/06/2026).
Chặng hậu kiểm rà soát lại các hồ sơ đã chi trả để phát hiện bất thường như giả mạo tài liệu hay thông đồng giữa các bên. Đây cũng là những hành vi bị Luật Kinh doanh bảo hiểm 2022 nghiêm cấm, vì vậy kết quả hậu kiểm là căn cứ để doanh nghiệp thu hồi tiền và điều chỉnh quy tắc thẩm định cho các hồ sơ sau.
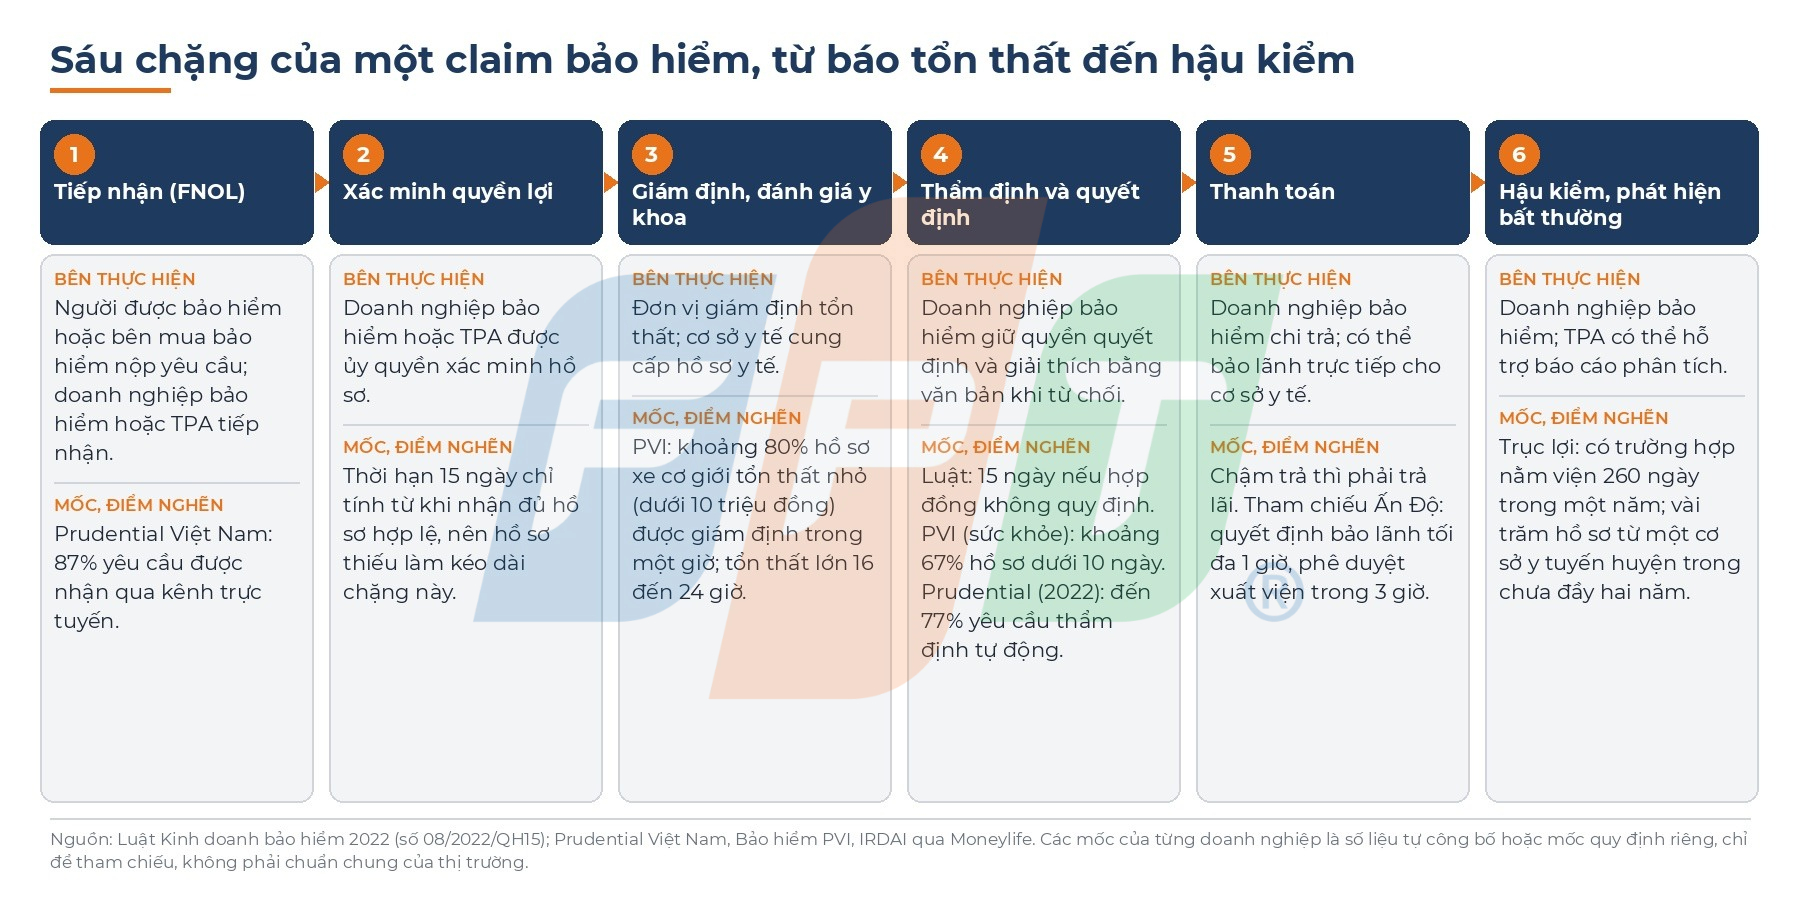
Hình 1. Sáu chặng của một claim bảo hiểm, từ tiếp nhận (FNOL), xác minh quyền lợi, giám định, thẩm định và quyết định, thanh toán đến hậu kiểm, kèm bên thực hiện và các mốc thời gian tham chiếu.
Khung pháp lý: hỗ trợ giải quyết bồi thường được phép làm thuê
Luật Kinh doanh bảo hiểm 2022, số 08/2022/QH15, xếp giám định tổn thất và hỗ trợ giải quyết bồi thường vào nhóm dịch vụ phụ trợ bảo hiểm, cùng với tư vấn, đánh giá rủi ro và tính toán bảo hiểm. Hỗ trợ giải quyết bồi thường là hoạt động hỗ trợ bên mua bảo hiểm, người được bảo hiểm làm thủ tục giải quyết bồi thường, trả tiền bảo hiểm.
Doanh nghiệp bảo hiểm, doanh nghiệp môi giới và tổ chức khác có tư cách pháp nhân được cung cấp dịch vụ phụ trợ, trong khi cá nhân chỉ được cung cấp dịch vụ tư vấn. Dịch vụ phải trung thực, khách quan, minh bạch và hợp đồng phải lập thành văn bản.
Luật quy định doanh nghiệp bảo hiểm có nghĩa vụ bồi thường khi xảy ra sự kiện bảo hiểm và giải thích bằng văn bản lý do từ chối. Vì vậy, đơn vị hỗ trợ có thể tiếp nhận hồ sơ hay giám định, còn quyết định bồi thường vẫn thuộc doanh nghiệp bảo hiểm.
TPA là ai, làm gì và khác gì so với tự làm
Theo quy định của IRDAI (Ấn Độ), TPA là công ty đăng ký với cơ quan quản lý, được doanh nghiệp bảo hiểm thuê và hưởng phí để cung cấp dịch vụ y tế theo thỏa thuận. Fullerton Health (Việt Nam) mô tả TPA là bên trung gian được doanh nghiệp bảo hiểm ủy quyền quản lý quyền lợi bảo hiểm thay mặt người được bảo hiểm, với dịch vụ gồm tiếp nhận, xác minh, xét duyệt hồ sơ, hỗ trợ nhập viện không dùng tiền mặt và báo cáo phân tích. Đây là mô tả của nhà cung cấp, chỉ dùng như định nghĩa ngành.
So với tự làm, TPA chuyển một phần việc tiếp nhận và xét duyệt sang đơn vị chuyên trách, còn doanh nghiệp bảo hiểm giữ quyền quyết định. Mô hình này thường phù hợp khi doanh nghiệp cần triển khai bảo lãnh tại nhiều cơ sở y tế hoặc phục vụ khách hàng bảo hiểm sức khỏe nhóm với khối lượng hồ sơ lớn. Tuy nhiên, doanh nghiệp bảo hiểm vẫn phải kiểm soát rủi ro dữ liệu khách hàng và trách nhiệm pháp lý đối với quyết định bồi thường, bởi hai trách nhiệm này không được chuyển giao cùng với phần công việc thuê ngoài.
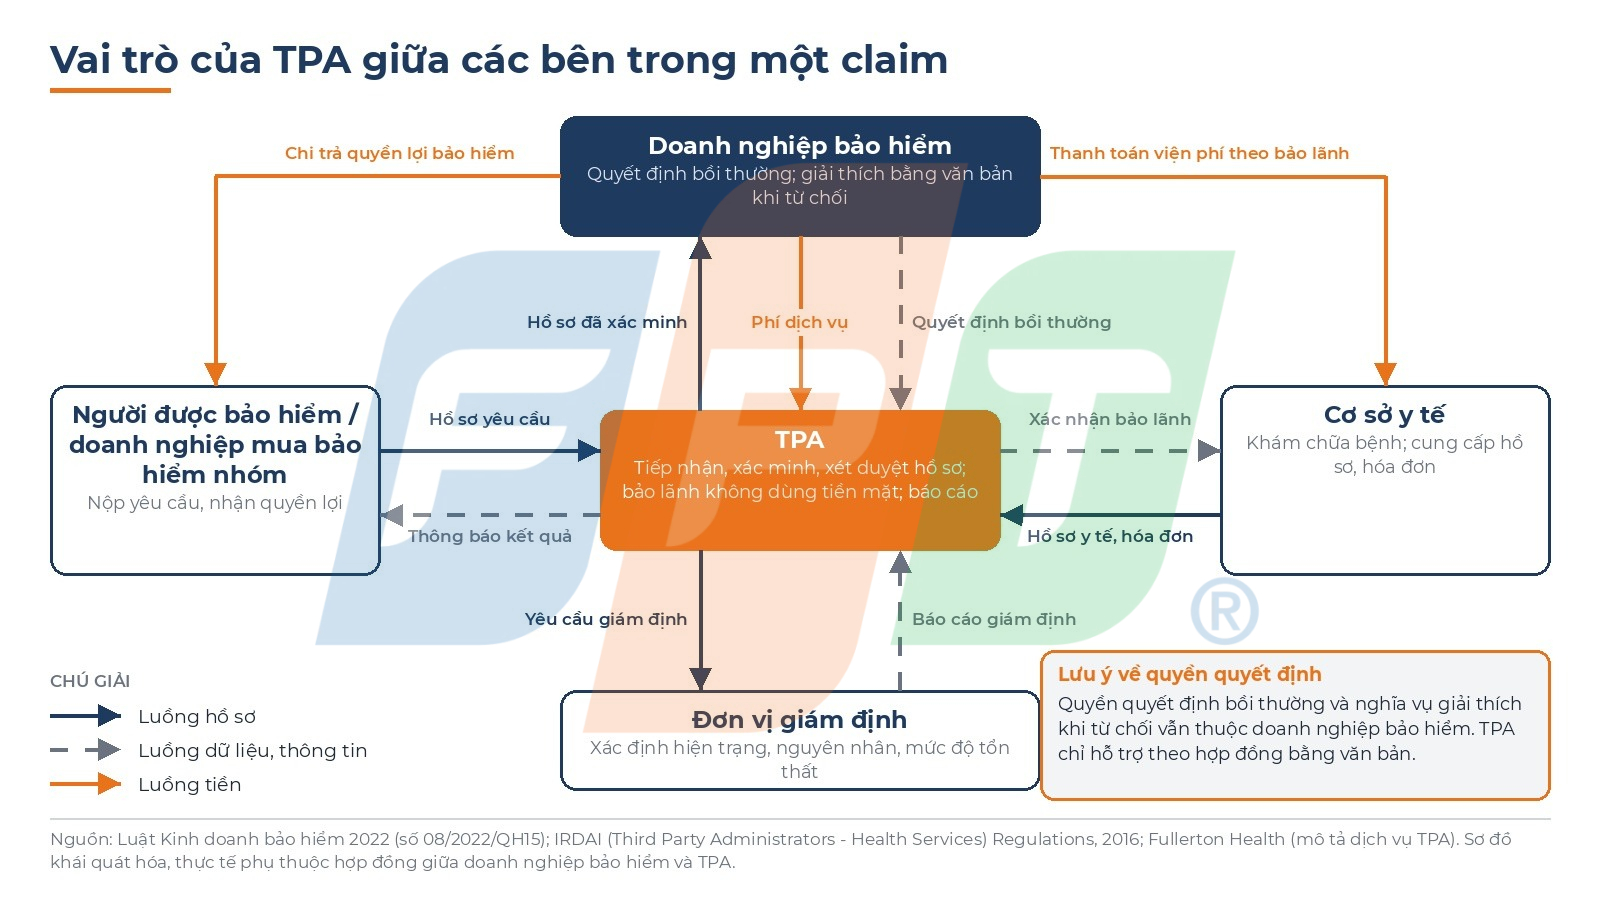
Hình 2. Vai trò của TPA giữa doanh nghiệp bảo hiểm, người được bảo hiểm hoặc doanh nghiệp mua bảo hiểm nhóm, cơ sở y tế và đơn vị giám định, với luồng hồ sơ, luồng dữ liệu và luồng tiền. Quyền quyết định bồi thường thuộc doanh nghiệp bảo hiểm.
Bảo lãnh viện phí và bài toán gian lận trong bảo hiểm sức khỏe
Bảo lãnh trực tiếp giúp người bệnh không phải ứng tiền. Ngày 27/05/2026, MIC (Tổng công ty cổ phần Bảo hiểm Quân đội) ký hợp tác bảo lãnh viện phí trực tiếp với Bệnh viện Thanh Nhàn, sau Bệnh viện Bạch Mai và Bệnh viện Phụ sản Hà Nội. Theo MIC, chủ thẻ bảo hiểm sức khỏe dùng dịch vụ tại quầy chuyên biệt, không cần chuẩn bị tiền mặt hay tự gom hồ sơ.
Tuy nhiên, bảo lãnh đòi hỏi kiểm soát ngay tại quầy vì tiền được chi trước khi hậu kiểm. VietnamFinance nêu các hình thức trục lợi như tự gây thương tích, không kê khai bệnh, làm giả hồ sơ y tế và lạm dụng nằm viện, điển hình như một doanh nghiệp bảo hiểm nhận vài trăm hồ sơ từ một cơ sở y tế tuyến huyện trong chưa đầy hai năm.
Về công nghệ, Deloitte dự báo doanh nghiệp bảo hiểm tài sản và trách nhiệm (P&C) có thể tiết kiệm 20% đến 40% khi tích hợp AI đa phương thức vào chu trình bồi thường. McKinsey ghi nhận số hóa và AI nâng năng suất 14% ở P&C và 24% ở nhân thọ trên các khâu bồi thường, phục vụ và phát hành hợp đồng. Ở cấp độ doanh nghiệp, tập đoàn bảo hiểm Aviva (Anh) đã giảm 65% khiếu nại của khách hàng sau khi đưa AI vào chu trình bồi thường, theo tài liệu case study được công bố.
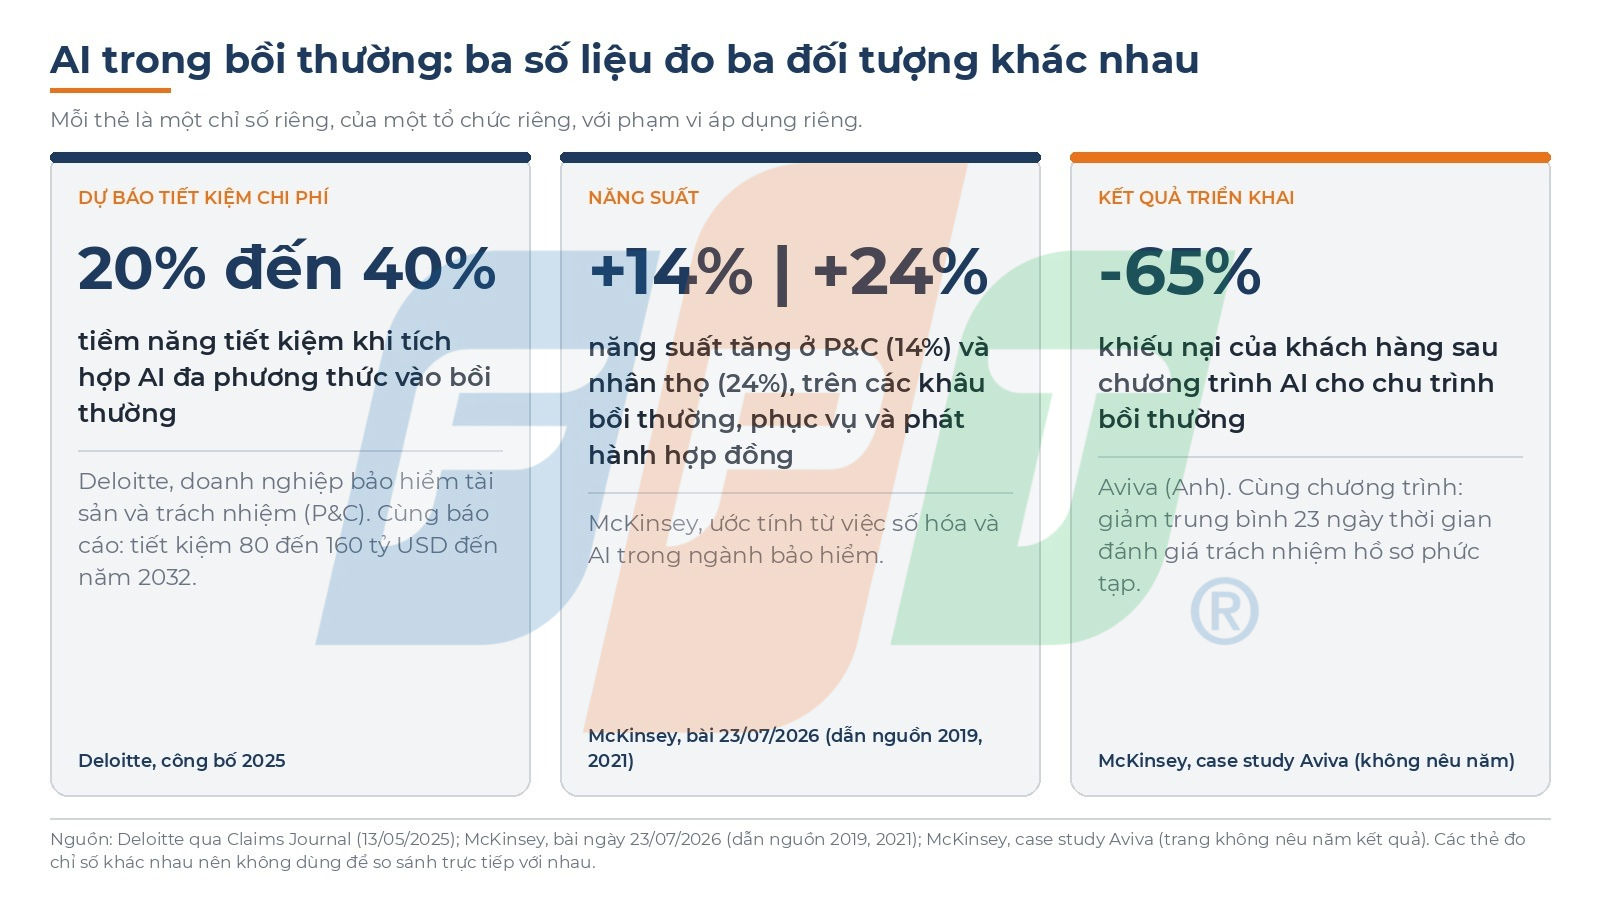
Hình 3. Ba số liệu về AI trong bồi thường: Deloitte dự báo tiết kiệm 20% đến 40%, McKinsey ghi nhận năng suất tăng 14% ở P&C và 24% ở nhân thọ, Aviva giảm 65% khiếu nại khách hàng. Ba chỉ số đo các đối tượng khác nhau nên không so sánh trực tiếp.
Case study số hóa bồi thường và lộ trình cho doanh nghiệp
Prudential Việt Nam là ví dụ rõ nhất về số hóa tiếp nhận. Theo bài VnExpress đăng ngày 03/01/2025, 87% yêu cầu bồi thường được nhận trực tuyến và 91% trong số đó được chấp thuận. Trong giai đoạn từ 19/10 đến 5/11 (bài không nêu năm), công nghệ OCR xử lý trên 50% yêu cầu trực tuyến, với 243 yêu cầu có kết quả trong vài phút và 1.636 yêu cầu trong 30 phút.
Thời báo Tài chính Việt Nam (05/05/2023) ghi nhận tỷ lệ hồ sơ nộp trực tuyến của Hanwha Life Việt Nam tăng từ 25% năm 2021 lên 56% năm 2022, với thời gian xử lý trung bình khoảng 6 ngày. Theo Viet Nam News ngày 08/04/2026, Manulife Việt Nam năm 2025 chi trả 9,06 nghìn tỷ đồng, xử lý gần 420.000 yêu cầu với thời gian trung bình khoảng 3 ngày.
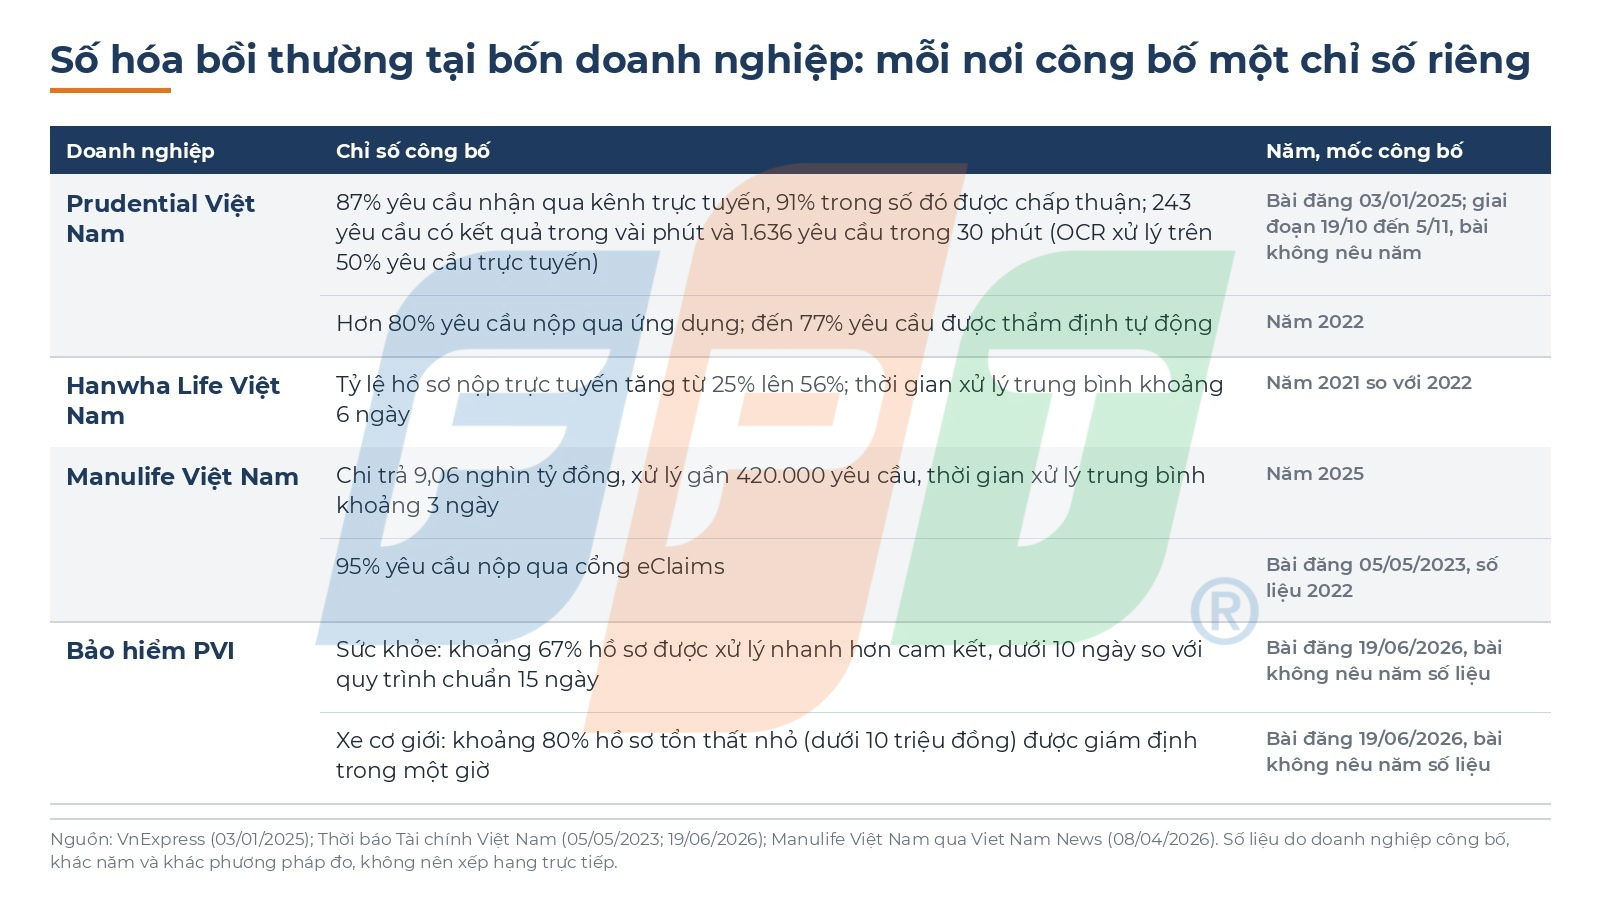
Hình 4. Đối chiếu số liệu số hóa bồi thường do Prudential Việt Nam, Hanwha Life Việt Nam, Manulife Việt Nam và Bảo hiểm PVI công bố. Mỗi doanh nghiệp công bố chỉ số riêng, khác năm và khác phương pháp đo.
Các số liệu trên do doanh nghiệp công bố, khác năm và khác phương pháp đo nên không thể xếp hạng. Doanh nghiệp bảo hiểm có thể đi theo ba giai đoạn. Giai đoạn đầu là đo thời gian của từng chặng để biết chặng nào chậm. Giai đoạn hai là số hóa tiếp nhận và OCR. Giai đoạn ba là kết nối dữ liệu y tế và TPA cho các nghiệp vụ cần bảo lãnh. Chỉ số theo dõi có thể là tỷ lệ nộp trực tuyến và thời gian xử lý trung bình.
Đo từng chặng trước khi chọn tự làm hay thuê ngoài
Bồi thường là điểm chạm quyết định niềm tin của khách hàng. Doanh nghiệp bảo hiểm giữ quyền quyết định bồi thường và nghĩa vụ giải thích khi từ chối, còn TPA và số hóa giúp rút ngắn từng chặng xử lý. Vì vậy, trước khi chọn tự làm hay thuê ngoài, doanh nghiệp nên đo thời gian của từng chặng để biết chỗ nào thật sự cần can thiệp.
Tác giả: Nguyễn Đình Thái – AI Specialist (Team Leader) – Insurance Service and Technology Center – FPT IS
Nguồn tham khảo
Luật Kinh doanh bảo hiểm 2022, Điều 4
Luật Kinh doanh bảo hiểm 2022, Điều 31
Luật Kinh doanh bảo hiểm 2022, Điều 140
Luật Kinh doanh bảo hiểm 2022, Điều 141
Luật số 08/2022/QH15 (toàn văn PDF)
Thời báo Tài chính Việt Nam: Các chỉ tiêu thị trường bảo hiểm đồng loạt tăng
VnExpress: Công nghệ OCR giúp khách hàng bảo hiểm nhận chi trả nhanh
Thời báo Tài chính Việt Nam: Chi trả bồi thường nhanh chóng nhờ đẩy mạnh số hóa
Viet Nam News: Manulife Vietnam pays over VND9 trillion in insurance claims in 2025
Thời báo Tài chính Việt Nam: Nâng chuẩn dịch vụ bảo hiểm từ năng lực bồi thường và công nghệ số
Thời báo Tài chính Việt Nam: MIC và Bệnh viện Thanh Nhàn ký kết hợp tác bảo lãnh viện phí trực tiếp
IRDAI (Third Party Administrators – Health Services) Regulations, 2016
Fullerton Health Vietnam: Third Party Administrator
Moneylife: IRDAI yêu cầu quyết định bảo lãnh trong 1 giờ, phê duyệt xuất viện trong 3 giờ
VietnamFinance: Trục lợi bảo hiểm khi doanh nghiệp bảo hiểm trong vai nạn nhân
Claims Journal: Deloitte về AI trong bồi thường bảo hiểm
McKinsey: Aviva rewiring the insurance claims journey with AI